


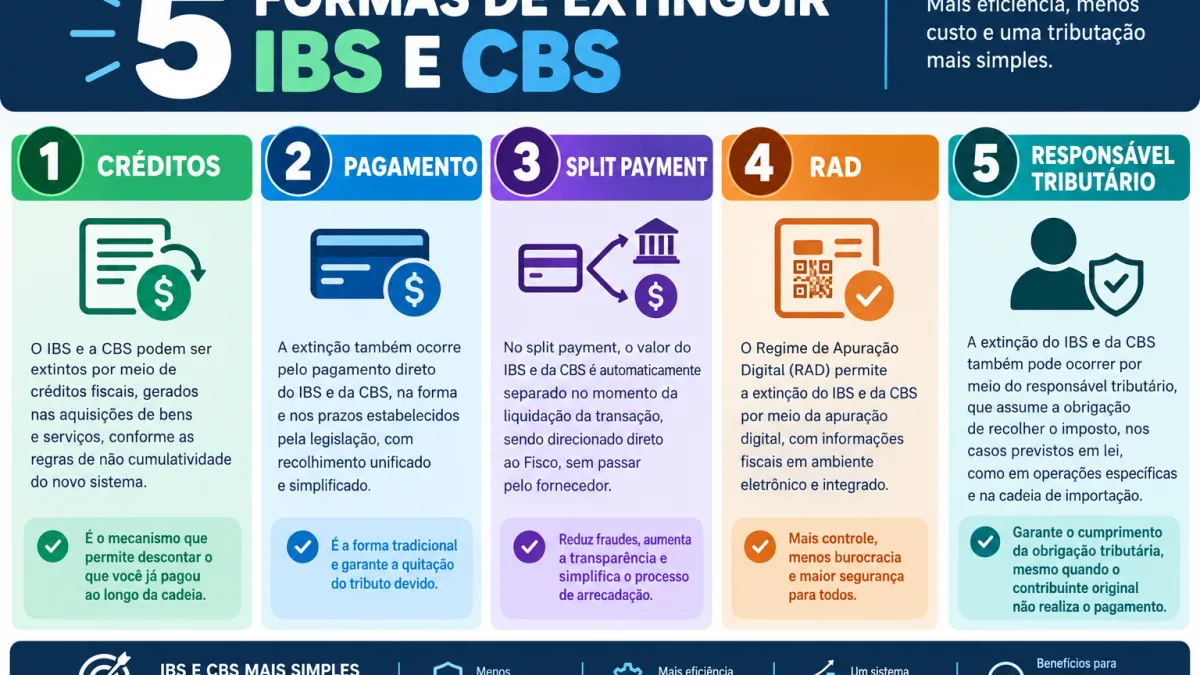
BRASÍLIA/DF — A Reforma Tributária muda não apenas quais tributos as empresas pagarão, mas também a forma como esses débitos deixarão de existir. O art. 27 da LC 214/2025 criou cinco modalidades diferentes de extinção dos débitos de IBS e CBS, rompendo com a percepção de que todo o imposto será simplesmente acumulado e quitado por uma guia no fim do período.
Na prática, um débito poderá ser extinto com créditos acumulados, por pagamento do próprio contribuinte, no momento da liquidação financeira via split payment, por recolhimento realizado pelo adquirente ou por pagamento de terceiro a quem a lei atribua responsabilidade tributária.
A primeira forma é compensar com créditos
A modalidade mais próxima da lógica tradicional da não cumulatividade é a compensação.
O contribuinte sujeito ao regime regular poderá utilizar créditos de IBS para extinguir débitos de IBS e créditos de CBS para extinguir débitos de CBS. A compensação entre tributos diferentes é vedada: crédito de CBS não paga IBS, e crédito de IBS não paga CBS.
A segunda forma é o pagamento pelo próprio contribuinte
Se, depois da compensação e das demais extinções vinculadas às operações, ainda existir saldo a recolher, o contribuinte poderá efetuar o pagamento.
A lei determina que compensações e pagamentos feitos pelo próprio contribuinte sejam imputados aos débitos ainda não extintos segundo a ordem cronológica dos documentos fiscais, conforme os critérios regulamentares.


Split payment extingue o débito na liquidação financeira
A terceira modalidade é o split payment.
Nesse modelo, o prestador de serviços de pagamento ou operador do sistema financeiro segrega a parcela de IBS e CBS quando ocorre a liquidação da transação e direciona o valor ao Fisco, enquanto o restante é disponibilizado ao fornecedor.
O split payment não começa de forma plena em janeiro
A implementação será gradual. O Decreto nº 12.955/2026 prevê pelo menos duas etapas e permite que a primeira seja facultativa e concentrada em operações nas quais o adquirente esteja no regime regular.
Em agosto, a vice-presidente do CGIBS informou que a plataforma não estaria disponível de forma operacional já em 1º de janeiro de 2027 e que seria necessário prazo adicional para integração com instituições financeiras.
Um detalhe muda a discussão sobre capital de giro
Quando o split payment estiver funcionando, a parcela tributária segregada deixa de permanecer temporariamente no caixa do fornecedor.

Hoje, empresas podem receber integralmente uma venda e manter o valor correspondente aos tributos até a data de vencimento. Com a segregação financeira, essa disponibilidade diminui.
Mas usar uma alíquota de 28% ou qualquer outro percentual em exemplos atuais é apenas uma hipótese didática. Não existe hoje uma alíquota conjunta definitiva nacional de IBS e CBS para todas as operações.
RAD é a quarta modalidade — e não transfere a responsabilidade tributária
O Recolhimento pelo Adquirente, ou RAD, está no art. 36.
O adquirente que seja contribuinte do regime regular poderá recolher IBS e CBS da operação quando utilizar instrumento de pagamento que não permita a segregação pelo split payment.
O comprador não pode usar RAD livremente em qualquer cenário
O RAD também não foi criado como ferramenta genérica para o cliente “pagar o imposto do fornecedor” sempre que desconfiar da contraparte.
A hipótese legal está ligada à inexistência de segregação pelo meio de pagamento utilizado. Além disso, o adquirente precisa estar no regime regular.
O valor recolhido será usado exclusivamente para extinguir o saldo ainda aberto de IBS e CBS daquela operação.
Se houver recolhimento maior que o saldo, o excedente volta ao fornecedor
A LC 214 impede que o RAD produza pagamento duplicado.
Se parte do débito já tiver sido extinta por outra modalidade e o adquirente recolher valor superior ao saldo restante, o excedente deverá ser transferido ao fornecedor no prazo legal.
A mesma lógica de cotejamento aparece no split payment: a plataforma precisa considerar parcelas do débito já extintas antes de determinar quanto ainda deve ser segregado.
A quinta forma é o pagamento pelo responsável tributário
A última modalidade ocorre quando a própria LC 214 atribui responsabilidade a outra pessoa.
No split, o prestador financeiro executa a segregação e o recolhimento, mas a legislação deixa claro que ele não se torna, por isso, responsável tributário pelo IBS e pela CBS da operação.
Extinguir o débito também interfere no crédito do comprador
Esse é um dos pontos mais importantes do novo sistema.
O art. 47 estabelece, como regra, que o contribuinte do regime regular apropria crédito quando ocorre a extinção do débito de IBS ou CBS da operação em que foi adquirente, além da exigência de documento fiscal eletrônico idôneo.
Mas existe uma regra transitória enquanto split e RAD não estiverem implementados
A LC 214 antecipou um problema operacional.
O art. 48 dispensa temporariamente a comprovação da extinção do débito para apropriação do crédito se ainda não tiver sido implementada nenhuma das duas modalidades: split payment e recolhimento pelo adquirente.
Nessa situação, o crédito poderá ser apropriado desde que IBS e CBS estejam corretamente destacados no documento fiscal eletrônico.
Isso evita que o atraso tecnológico desses mecanismos paralise a não cumulatividade.
A apuração assistida vai juntar todas essas informações
A Receita Federal e o CGIBS poderão apresentar ao contribuinte a apuração assistida do período.
Ela será construída com documentos fiscais, informações sobre cada modalidade de extinção e outros dados do contribuinte. O sistema distinguirá débito em aberto, débito extinto, crédito apropriado e crédito utilizado.
Por isso, financeiro, fiscal e contas a pagar deixam de operar como áreas independentes.
Uma venda poderá ter várias extinções ao longo do período
Imagine uma operação cujo débito seja parcialmente coberto por crédito do fornecedor e tenha outra parcela recolhida pelo adquirente ou, futuramente, segregada no pagamento.
A infraestrutura precisará reconhecer quanto daquela operação já foi extinto para impedir duplicidade e identificar eventual saldo final.
É uma lógica mais granular do que simplesmente calcular “débito menos crédito” no fechamento mensal.
O principal impacto é financeiro e tecnológico
Empresas precisarão conciliar documento fiscal, forma de pagamento, crédito, liquidação financeira e apuração.
ERP e tesouraria terão de saber se determinada operação passou por split, se houve RAD, se o débito já estava parcialmente extinto e quanto ainda resta a recolher.
A Reforma, portanto, muda a pergunta feita no fechamento tributário. Em vez de apenas “quanto IBS e CBS devo pagar?”, a empresa precisará saber “quanto de cada operação já foi extinto, por qual modalidade e em que momento?”.
Acompanhe o Radar da Reforma Tributária para acompanhar o split payment, o RAD, a apuração assistida e as novas rotinas financeiras do IBS e da CBS.
Fontes públicas: Lei Complementar nº 214/2025, especialmente arts. 27, 31 a 36 e 45 a 48, texto atualizado pela LC nº 227/2026; Decreto nº 12.955/2026; Resolução CGIBS nº 6/2026; CGIBS — documentação da Plataforma Pública do Split Payment; CGIBS — Cartilha Orientativa da Apuração do IBS, Volume 2. Fonte complementar sobre o cronograma operacional do split payment: declaração da vice-presidente do CGIBS divulgada em agosto de 2026.
Este conteúdo é informativo. As modalidades de extinção não são equivalentes entre si e dependem dos requisitos de cada operação. O cronograma do split payment é gradual e ainda depende de atos conjuntos e implementação tecnológica. Percentuais utilizados em exemplos de mercado não devem ser tratados como alíquota definitiva de IBS e CBS.
