




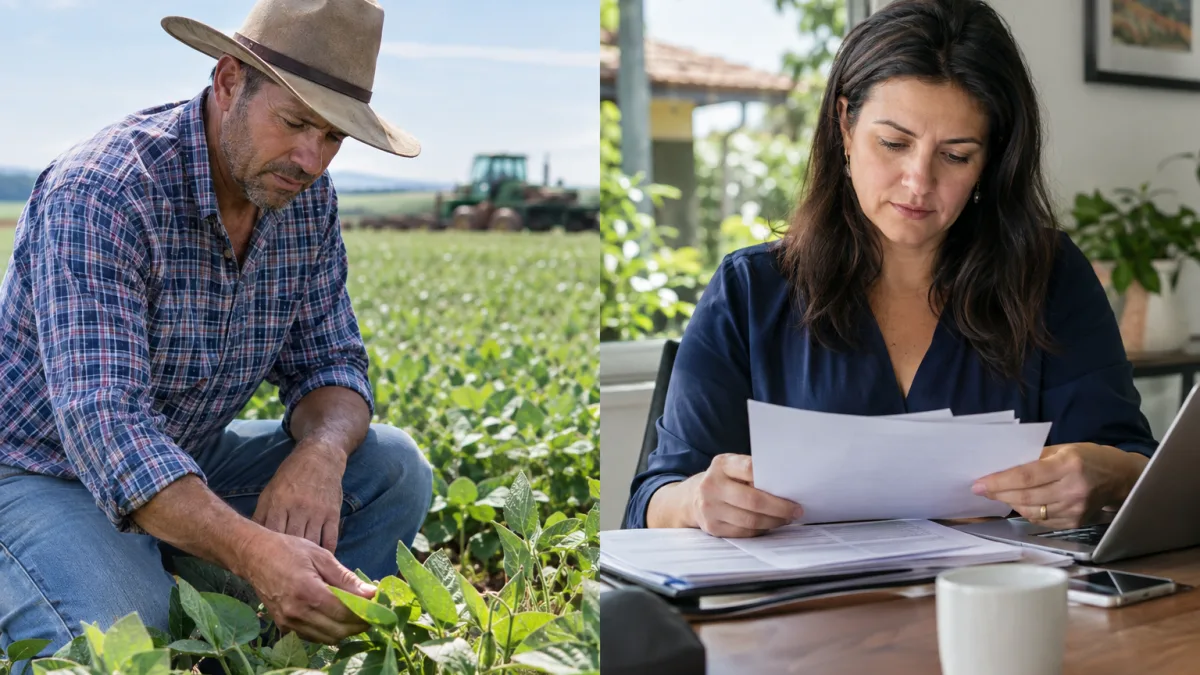
BRASÍLIA/DF — A partir de 1º de janeiro de 2027, parte dos brasileiros que trabalham como pessoa física poderá precisar de um número de CNPJ para cumprir obrigações da Reforma Tributária. A novidade, conhecida como “CNPJ técnico”, chama a atenção de produtores rurais e proprietários que recebem aluguéis ou vendem imóveis. Mas a exigência não será automática para todos: a Lei Complementar nº 214/2025 estabelece critérios específicos para identificar quem passa a ser contribuinte do IBS e da CBS.
A inscrição tem finalidade fiscal e não transforma, por si só, a pessoa física em jurídica. O cadastro auxilia a emissão de documentos e a apuração dos novos tributos. O prazo, inicialmente previsto para 2026, passou para janeiro de 2027 pelo Decreto nº 13.075/2026.
O que é o CNPJ técnico e por que ele será exigido em 2027?
“CNPJ técnico” é a expressão utilizada para identificar a inscrição de determinadas pessoas físicas no Cadastro Nacional da Pessoa Jurídica por razões tributárias. Não se trata, necessariamente, da abertura de uma sociedade, da criação de uma empresa individual ou da obtenção automática de um regime tributário empresarial.
O cadastro identificará as pessoas físicas contribuintes ou responsáveis pelo IBS e pela CBS. A obrigação documental dependerá da atividade e das regras aplicáveis.
Todo produtor rural pessoa física precisará de CNPJ em 2027?
Não. Pelo artigo 164 da LC nº 214/2025, o produtor rural com receita anual inferior a R$ 3,6 milhões, observado o limite legal atualizado, em regra não é contribuinte de IBS e CBS. Há tratamento próprio para o produtor rural integrado. O artigo 165 permite a opção voluntária pelo regime regular, mesmo quando o produtor não atinge o limite de receita.
O produtor rural pessoa física enquadrado como contribuinte deverá observar a inscrição fiscal e as exigências documentais pertinentes. O enquadramento ainda considera atualização pelo IPCA, início de atividade, participações societárias agropecuárias e eventual superação do teto durante o ano.
Receba as principais novidades da Reforma Tributária
Cadastre seu e-mail para acompanhar as mudanças mais importantes.
Quem recebe aluguel de imóveis terá de obter CNPJ técnico?
Também não existe obrigação automática para todo locador. Na hipótese ordinária prevista no artigo 251 da LC nº 214/2025, a pessoa física passa a ser contribuinte do regime regular quando, no ano-calendário anterior, ocorrerem simultaneamente duas condições: receita com locação, cessão onerosa ou arrendamento superior a R$ 240 mil, considerado o limite atualizado pelo IPCA, e operações envolvendo mais de três imóveis distintos.
Assim, uma pessoa que recebe aluguel de apenas um apartamento não precisa obter CNPJ técnico só por receber essa renda. Da mesma forma, possuir quatro imóveis não basta, isoladamente, para satisfazer o critério ordinário da locação: a receita também precisa superar o limite legal.
A lei também prevê enquadramento durante o próprio ano em situações específicas, inclusive quando a receita de locação ultrapassa em 20% o limite aplicável.
Quem vende imóveis também pode entrar na obrigação?
Sim. O artigo 251 contempla pessoas físicas que realizem alienações ou cessões de direitos envolvendo mais de três imóveis distintos no ano-calendário anterior, observados os critérios legais, inclusive o prazo de permanência dos bens no patrimônio. Também prevê enquadramento para quem aliena mais de um imóvel construído pelo próprio vendedor nos cinco anos anteriores à venda.
O mesmo artigo trata de determinadas situações em que o enquadramento ocorre no próprio ano. A venda eventual da casa em que alguém mora, portanto, não gera automaticamente inscrição como contribuinte de IBS e CBS. É preciso verificar a quantidade de operações, as características dos imóveis e os períodos previstos na legislação.
O CNPJ técnico transforma o proprietário em empresa ou altera o Imposto de Renda?
Não automaticamente. A inscrição exigida para IBS e CBS tem natureza cadastral e não significa, por si só, constituição de pessoa jurídica, ingresso no Simples Nacional ou mudança das regras de Imposto de Renda. Essas matérias possuem legislação e critérios próprios.
Também não se deve concluir que o cadastro cria uma nova cobrança de IBS e CBS sobre qualquer renda. Os novos tributos alcançam as operações previstas em lei, segundo as condições de incidência e o regime aplicável. A obrigação de inscrição é uma consequência do enquadramento legal, não um imposto autônomo.
CNPJ técnico é a mesma coisa que o Cadastro Imobiliário Brasileiro (CIB)?
Não. O CNPJ técnico serve à identificação fiscal de pessoas físicas que se tornem contribuintes ou responsáveis por IBS e CBS. Já o Cadastro Imobiliário Brasileiro (CIB), integrante do Sinter, é voltado à identificação de imóveis urbanos e rurais.
Um cadastro identifica o contribuinte; o outro, o bem imóvel. Essa diferença é essencial para evitar que proprietários confundam a existência de um imóvel cadastrado com a obrigação pessoal de se inscrever no CNPJ para recolher tributos sobre determinadas operações.
A exigência começa mesmo em 1º de janeiro de 2027?
Sim, conforme o cronograma divulgado pela Receita Federal e pelo Comitê Gestor do IBS e formalizado para a CBS pelo Decreto nº 13.075/2026. Até o fim de 2026, permanecem aplicáveis os mecanismos atuais de identificação nas hipóteses abrangidas pelo adiamento.
Os órgãos anunciaram o desenvolvimento de um procedimento simplificado de inscrição e a divulgação gradual de manuais, ambientes de testes e orientações. A data legal de início da exigência não deve ser confundida com a disponibilização antecipada de todos os serviços digitais ou com uma obrigação idêntica de nota fiscal para qualquer cidadão.
Nanoempreendedor também terá de obter CNPJ?
A Receita Federal informou, em outubro de 2026, que o Decreto nº 13.140/2026 trouxe dispensa de inscrição no CNPJ e de documentos fiscais eletrônicos relativos aos novos tributos para pessoas enquadradas como nanoempreendedoras. Trata-se de categoria com requisitos próprios e que não pode ser aplicada indistintamente aos produtores rurais e às operações imobiliárias.
O enquadramento deve ser analisado conforme a atividade exercida e as hipóteses específicas da lei. A dispensa não alcança automaticamente outras atividades.
O que produtores rurais e proprietários devem fazer antes de 2027?
O primeiro passo é reunir informações confiáveis sobre receitas e operações: total faturado na atividade rural, contratos de aluguel, quantidade de imóveis distintos, datas de aquisição e construção e operações de venda. Nos casos rurais, também convém verificar as regras de agregação de receitas quando houver participação em pessoas jurídicas agropecuárias.
Em seguida, o contribuinte deve conferir seu enquadramento com apoio contábil, acompanhar o canal oficial de inscrição simplificada e verificar qual documento fiscal será exigido em sua situação. Possuir um imóvel ou receber aluguel, isoladamente, não exige abrir empresa.
Antes de solicitar o CNPJ técnico, produtores e proprietários devem verificar se realmente se enquadram como contribuintes do IBS e da CBS. A obrigação não vale para todos.
Fontes oficiais consultadas:
5. Receita Federal — Cadastro Imobiliário Brasileiro e esclarecimentos sobre operações imobiliárias
Esta reportagem tem caráter informativo e considera a legislação e as fontes oficiais consultadas na data da reportagem. Os limites de receita estão sujeitos às atualizações e condições legais aplicáveis. O enquadramento cadastral, a incidência de IBS e CBS e as obrigações documentais dependem dos fatos concretos, de possíveis normas complementares e da regulamentação vigente.

