




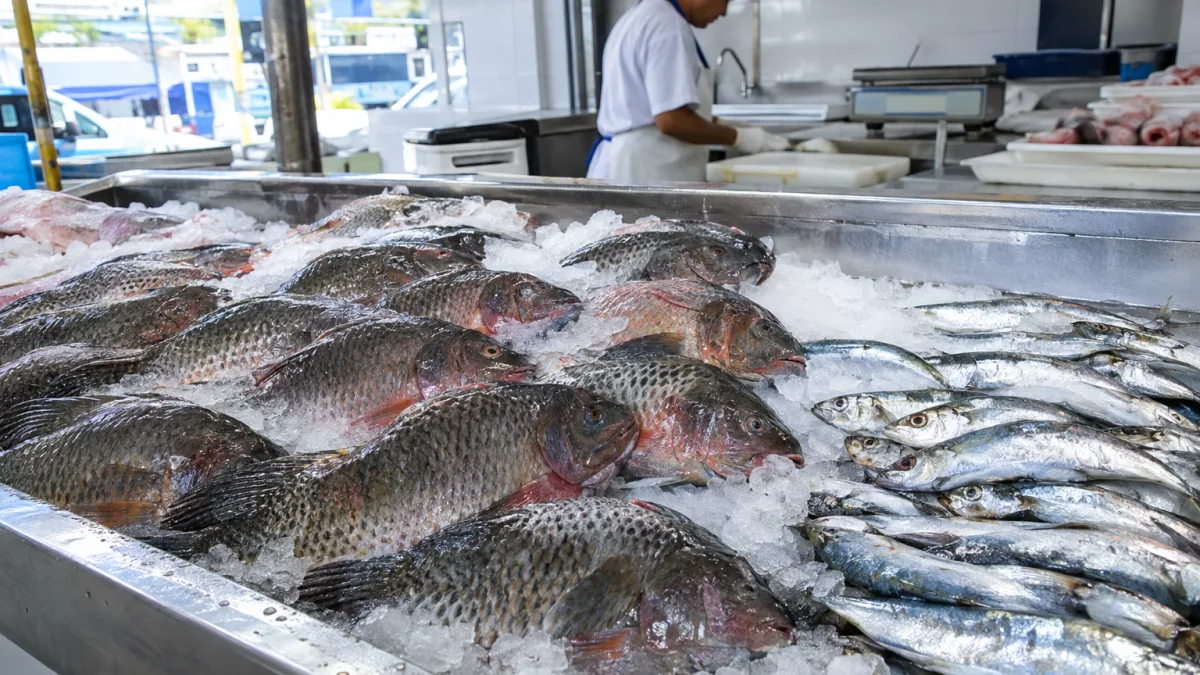
BRASÍLIA/DF — Nem todos os tipos de peixe vendidos no Brasil terão alíquota zero do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS) com a Reforma Tributária. A Lei Complementar nº 214/2025 incluiu peixes e carnes de peixes na Cesta Básica Nacional de Alimentos, mas o item 20 do Anexo I estabelece exceções para salmonídeos, atuns, bacalhaus, hadoque, saithe e determinados subprodutos.
A diferenciação ganhará importância em 2027, quando a CBS substituirá PIS e Cofins. Para supermercados, peixarias, distribuidores e consumidores, o enquadramento dependerá não apenas do nome comercial da espécie, mas também da apresentação do pescado e de sua classificação na Nomenclatura Comum do Mercosul (NCM).
Todos os tipos de peixe terão alíquota zero na Reforma Tributária?
Não. O benefício abrange os produtos descritos no Anexo I, observadas suas exclusões. A regra não determina imposto zero para qualquer mercadoria identificada genericamente como peixe ou pescado.
Pelo artigo 125 da LC nº 214/2025, a redução a zero alcança as operações com os alimentos listados na cesta básica. O item 20 traz recortes das posições 03.02, 03.03 e 03.04 da NCM, referentes, respectivamente, a peixes frescos ou refrigerados, congelados e a filés ou outras carnes de peixe, sempre com exceções específicas.
Tilápia e sardinha terão IBS e CBS zerados em 2027?
Tilápia e sardinha podem ser beneficiadas quando comercializadas em apresentações classificadas nos códigos incluídos pelo Anexo I. A tilápia fresca, por exemplo, aparece na NCM 0302.71.00; a sardinha congelada pode estar no código 0303.53.00. Essas referências ajudam a identificar operações potencialmente abrangidas.
Contudo, a identificação pelo nome não substitui a conferência fiscal. Filés, produtos salgados, conservas e preparações podem receber códigos diferentes, com tratamentos próprios. A espécie é apenas uma das informações necessárias para determinar a incidência.
Receba as principais novidades da Reforma Tributária
Cadastre seu e-mail para acompanhar as mudanças mais importantes.
Salmão, atum e bacalhau ficaram fora da cesta básica com imposto zero?
Sim, nas classificações especificadas no item 20 do Anexo I. A lei exclui salmonídeos, atuns, bacalhaus, hadoque e saithe, além de ovas e outros subprodutos abrangidos pelas ressalvas do dispositivo. As exclusões alcançam as subposições e os códigos expressamente discriminados para peixes frescos, congelados e filés.
Isso não significa, necessariamente, aplicação da alíquota-padrão integral. O artigo 137 prevê redução de 60% das alíquotas de IBS e CBS para produtos pesqueiros in natura que atendam aos requisitos legais. A condição concreta de cada produto precisa ser avaliada separadamente.
Peixe fresco, congelado e filé recebem o mesmo tratamento?
Não automaticamente. O Anexo I contempla posições fiscais diferentes para essas apresentações, com exclusões próprias. Um peixe inteiro refrigerado pode estar na posição 03.02; quando congelado, na 03.03; já o filé pode integrar a 03.04.
Por isso, não basta verificar se determinada espécie aparece na lista. A empresa precisa identificar a NCM efetiva do item comercializado e conferir se o código está alcançado por alguma exclusão. Uma mudança de apresentação pode alterar o enquadramento mesmo sem mudar a espécie.
Peixe salgado, defumado ou em conserva também terá imposto zero?
A regra geral do item 20 não inclui a posição 03.05, utilizada para diversas apresentações de peixes secos, salgados, em salmoura ou defumados. Tampouco abrange automaticamente preparações e conservas de peixe classificadas no capítulo 16 da NCM.
Assim, sardinha em lata e peixe fresco não devem ser tratados como mercadorias idênticas para fins de benefício tributário. Produtos preparados precisam ser examinados segundo a composição, o processo de elaboração e o código fiscal, sem presumir alíquota zero apenas por conter pescado.
Peixes excluídos do imposto zero poderão pagar 60% menos tributo?
Em determinadas situações, sim. O artigo 137 da LC nº 214/2025 concede redução de 60% das alíquotas para produtos pesqueiros in natura, e o artigo 212 do Decreto nº 12.955/2026 detalha essa previsão para a CBS.
A redução de 60% não equivale a imposto zero: significa aplicar 40% da alíquota que seria cabível. O enquadramento exige observar as condições do produto in natura, inclusive as regras sobre industrialização, resfriamento, congelamento e acondicionamento. Não é correto presumir que qualquer peixe fora do Anexo I terá automaticamente essa redução.
Camarão, lula e outros frutos do mar integram a mesma regra?
Crustáceos e moluscos não devem ser confundidos com os peixes do item 20 da cesta básica. O Anexo VII da LC nº 214/2025 prevê redução de 60% das alíquotas para determinados crustáceos e moluscos, identificados por códigos específicos, com exclusões — inclusive para certas lagostas e lagostins.
Dessa forma, uma peixaria poderá vender produtos sujeitos a tratamentos distintos. O cadastro de mercadorias deve separar peixes elegíveis à alíquota zero, pescados eventualmente alcançados por redução e demais produtos sujeitos às regras aplicáveis.
O imposto zero fará o preço do peixe cair no supermercado?
Não há garantia de redução automática no preço final. A alíquota zero diz respeito ao IBS e à CBS nas operações legalmente beneficiadas. O preço praticado também depende de captura ou produção, transporte, armazenamento refrigerado, importação, distribuição, margens comerciais e demais custos.
Além disso, a transição dos tributos ocorrerá em etapas. A CBS começa sua fase de cobrança regular em 2027, enquanto a substituição do ICMS pelo IBS será gradual até 2033. Portanto, não se pode interpretar a alíquota zero dos novos tributos como eliminação imediata de todos os impostos incidentes na cadeia.
Como peixarias e supermercados devem conferir a NCM dos produtos?
O primeiro passo é revisar os códigos fiscais utilizados no cadastro de cada mercadoria, distinguindo peixe inteiro, filé, congelado, salgado e conservas. Depois, a empresa deve confrontar cada classificação com o item 20 do Anexo I e, se necessário, com as regras de redução de 60%.
A Receita Federal mantém o Sistema Classif para consulta da NCM e disciplina o procedimento formal de consulta sobre classificação fiscal. Descrições comerciais genéricas, como “peixe”, “filé” ou “pescado especial”, não são suficientes para fundamentar um enquadramento tributário.
O que muda para a venda de peixes a partir de janeiro de 2027?
Com a entrada da CBS no regime regular, comerciantes e fornecedores precisarão refletir corretamente os benefícios aplicáveis nos documentos fiscais e nos sistemas de apuração, observadas as regras de cada regime tributário. A transição do IBS continuará em paralelo ao ICMS, conforme o calendário legal.
Em resumo, a Reforma Tributária não dará alíquota zero a todos os tipos de peixe. Tilápia, sardinha e outros pescados podem se enquadrar na cesta básica conforme sua NCM e apresentação; salmonídeos, atuns, bacalhaus e outras espécies têm exclusões expressas. Para os produtos fora do benefício, ainda será necessário verificar eventual redução de 60% ou outro tratamento aplicável.
Fontes oficiais consultadas:
5. Receita Federal — Consultas de classificação fiscal de mercadorias e utilização do Sistema Classif
6. Ministério da Fazenda — Como será a transição para o novo modelo de tributação
Esta reportagem tem caráter informativo e considera a legislação e as fontes oficiais consultadas na data da reportagem. O enquadramento tributário depende da NCM, da apresentação comercial e dos requisitos legais de cada produto; a previsão de alíquota zero não equivale à eliminação de outros tributos durante a transição nem assegura redução de preços ao consumidor.

