


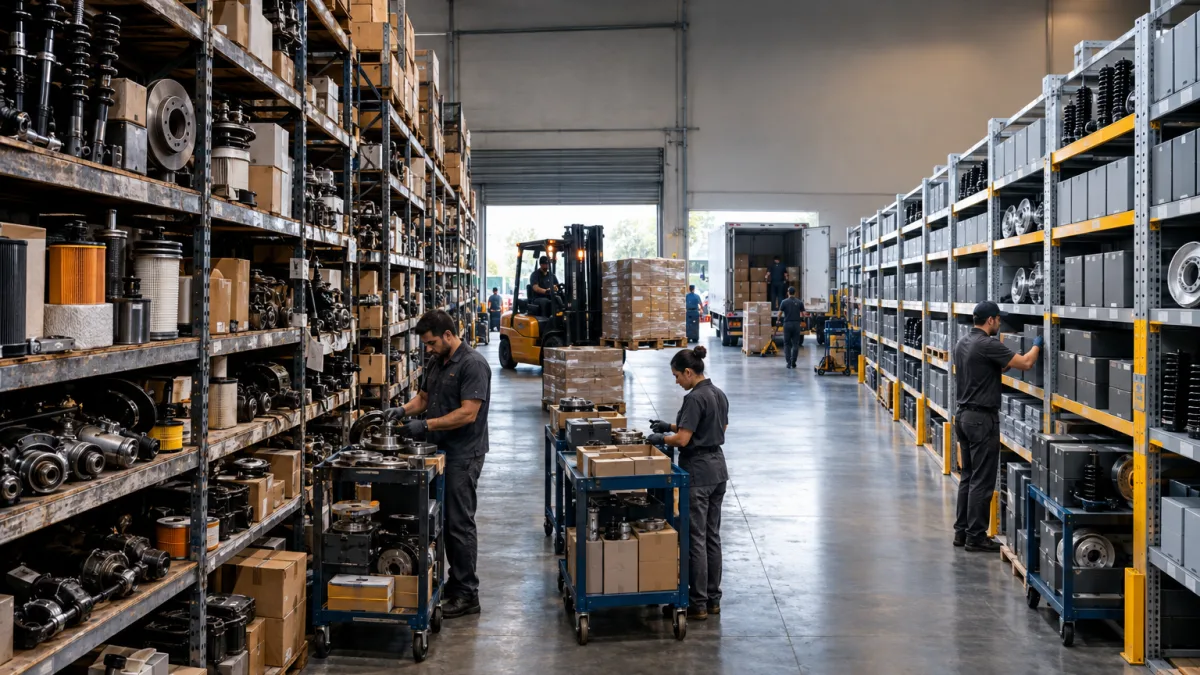
BRASÍLIA/DF — Lojas, distribuidores e fabricantes de autopeças estão entre os negócios que enfrentarão uma das mudanças mais visíveis da Reforma Tributária já em 2027. Hoje, várias peças automotivas e pneus estão dentro da sistemática concentrada de PIS e Cofins da Lei nº 10.485/2002: a tributação é deslocada principalmente para fabricante ou importador e determinadas revendas posteriores operam com alíquota zero dessas contribuições.
Esse desenho começa a ser desmontado com a entrada efetiva da CBS. A Lei Complementar nº 214/2025 revoga, a partir de 1º de janeiro de 2027, os arts. 1º a 3º, 5º e 6º da Lei nº 10.485/2002. Para as autopeças abrangidas por essas regras, a mudança significa deixar a lógica atual de PIS/Cofins concentrados e passar a trabalhar, em princípio, com a não cumulatividade da CBS em cada etapa da cadeia, enquanto o IBS avança gradualmente durante a transição do ICMS.
O monofásico de PIS e Cofins das autopeças termina em 2027
A Lei nº 10.485/2002 concentra PIS e Cofins na venda realizada por fabricantes e importadores de diversas autopeças relacionadas em seus anexos. Nas vendas destinadas a comerciantes atacadistas, varejistas ou consumidores, fabricantes e importadores ficam sujeitos às alíquotas específicas previstas pela lei, enquanto a receita da revenda de determinados produtos por atacadistas e varejistas é atualmente tributada com alíquota zero das contribuições.
A LC 214 marcou uma data para o encerramento desse modelo: 1º de janeiro de 2027. Como PIS e Cofins são extintos e substituídos pela CBS, também são revogados os principais dispositivos da Lei nº 10.485 que sustentam a tributação concentrada do setor. Para a loja de autopeças, isso altera cadastro fiscal, precificação, formação do custo e lógica de apropriação dos tributos.
Revendedor deixa de raciocinar apenas com “PIS/Cofins já pagos na origem”
No sistema atual, é comum o varejista identificar pelo NCM se determinada peça está no regime monofásico e segregar a receita para não recolher novamente PIS e Cofins na revenda. Esse processo é especialmente importante para empresas do Simples Nacional, que precisam classificar corretamente as receitas sujeitas à tributação concentrada.
Com a CBS, a cadeia deixa de operar dessa forma para as autopeças alcançadas pela revogação. No regime regular, o comerciante passa a receber aquisições com CBS e, nas condições legais, apropriar os créditos correspondentes, ao mesmo tempo em que gera débito na venda. A margem não deve ser recalculada apenas acrescentando uma nova alíquota ao preço antigo, porque o custo fiscal da entrada também muda.
Receba as principais novidades da Reforma Tributária
Cadastre seu e-mail para acompanhar as mudanças mais importantes.
Estoque existente em 1º de janeiro de 2027 merece atenção imediata
A LC 214 criou uma regra de transição que pode ser particularmente importante para o setor. O art. 381 permite ao contribuinte sujeito ao regime regular da CBS apropriar crédito presumido sobre determinados bens materiais existentes em estoque em 1º de janeiro de 2027, inclusive bens que tenham estado sujeitos à incidência monofásica prevista na Lei nº 10.485/2002.
O direito não é automático para qualquer mercadoria da loja e está sujeito às condições do próprio art. 381. A regra alcança bens novos nas hipóteses legais e exclui, entre outras situações, ativos imobilizados e itens que não atendam aos requisitos previstos. Por isso, a virada de estoque entre 2026 e 2027 exige inventário e classificação muito mais cuidadosos do que uma simples contagem física.
Para bens nacionais elegíveis, o crédito presumido é de 9,25%
No caso dos bens adquiridos no País que se enquadrem na regra de transição, a LC 214 determina que o crédito presumido seja calculado pela aplicação de 9,25% sobre o valor do estoque. Para bens importados, a legislação utiliza como referência o valor de PIS-Importação e Cofins-Importação efetivamente pago, observadas as limitações legais.
Esse crédito deverá ser apurado e apropriado dentro do prazo previsto na lei e utilizado em parcelas mensais para compensação com a CBS. Para uma autopeça com estoque elevado em 31 de dezembro de 2026, a diferença financeira pode ser relevante; por isso, NCM, documento de aquisição, origem da mercadoria e enquadramento no antigo monofásico precisam estar consistentes antes da virada.
Cadastro por NCM continua sendo decisivo, mesmo com o fim do monofásico
O desaparecimento do regime de PIS/Cofins da Lei nº 10.485 não torna o cadastro de produtos menos importante. Autopeças possuem milhares de SKUs e podem reunir peças, pneus, baterias, produtos elétricos, acessórios, lubrificantes e mercadorias com tratamentos diferentes em determinadas regras da legislação.


Além disso, a própria transição do estoque exige identificar quais produtos estavam efetivamente abrangidos pelo regime monofásico antigo. Uma empresa que tratou percentuais médios do estoque como monofásico, em vez de manter classificação item a item, poderá ter dificuldade para sustentar o crédito presumido e para migrar corretamente seus produtos para a CBS.
Autopeças em geral não receberam redução setorial de IBS e CBS
A LC 214 criou reduções de alíquota para diversos bens e serviços, mas não concedeu uma redução geral para peças automotivas. Assim, a venda comum de autopeças no regime regular parte da sistemática geral de IBS e CBS, salvo quando uma mercadoria específica estiver abrangida por alguma regra própria prevista na legislação.
Também não se deve confundir autopeça com veículo. O Imposto Seletivo possui disciplina própria para determinados veículos classificados pela lei e para outros produtos expressamente definidos; a simples utilização de uma peça em automóvel não transfere automaticamente para ela o tratamento tributário do veículo completo.
ICMS-ST não desaparece em 2027
Outra mudança que precisa ser separada do fim do monofásico federal é a substituição tributária do ICMS. Como o ICMS continuará existindo durante a transição, as regras estaduais de ICMS e ICMS-ST não desaparecem simplesmente quando a CBS entra em vigor em 2027.
A transição do ICMS para o IBS ocorre principalmente de 2029 a 2032. Isso significa que, durante alguns anos, lojas de autopeças poderão conviver simultaneamente com CBS em uma lógica nova e ICMS/ST em uma lógica antiga, além do IBS em implantação gradual. Sistemas e precificação precisarão suportar essa sobreposição.
Estoque com ICMS-ST também terá uma regra na virada para 2033
A Lei Complementar nº 227/2026 criou mecanismo específico para o estoque existente ao final de 31 de dezembro de 2032. O contribuinte que possuir mercadoria sujeita à substituição tributária do ICMS poderá se creditar do imposto retido nas condições e procedimentos estabelecidos na lei e na regulamentação do IBS.
Para o setor de autopeças, em que a substituição tributária possui histórico relevante em muitos estados e produtos, essa segunda virada de estoque também deverá ser planejada. A primeira grande fotografia ocorrerá no fim de 2026 para PIS/Cofins e CBS; a outra ocorrerá no fim de 2032 para a transição final do ICMS.
Crédito financeiro muda a leitura do custo da mercadoria
No regime regular, a LC 214 permite créditos de IBS e CBS sobre aquisições relacionadas à atividade econômica, observadas as condições legais. Isso muda a forma de calcular o custo líquido de uma peça: o valor pago ao fornecedor não deve ser tratado integralmente como custo quando parte do tributo destacado puder ser recuperada como crédito.
Para formar preço corretamente, a empresa precisará separar custo contábil, tributo recuperável, despesas operacionais, margem e tributos incidentes na venda. Aplicar o mesmo markup utilizado no regime monofásico sobre o custo bruto de 2027 pode distorcer a margem porque a composição econômica da entrada deixa de ser a mesma.
Distribuidor e varejista passam a ter uma cadeia de créditos mais visível
No modelo atual, a concentração de PIS/Cofins em fabricante ou importador reduz a participação tributária do atacado e do varejo nas etapas seguintes. No novo sistema, a intenção da não cumulatividade é fazer com que cada elo reconheça débitos sobre suas vendas e créditos sobre suas compras.
Isso pode deixar mais transparente a carga sobre a margem agregada em cada etapa. Distribuidor, loja, marketplace e cliente empresarial passam a depender de documentos fiscais corretos para que o crédito circule pela cadeia, aumentando a importância de fornecedor regular, classificação correta do item e integração do estoque com o fiscal.
Venda para oficina ou frota pode ter dinâmica diferente da venda para consumidor
Uma loja que vende peças diretamente ao motorista atua predominantemente em ambiente B2C, no qual o consumidor final não aproveita crédito. Já distribuidores que fornecem para oficinas, transportadoras, locadoras e outras empresas podem operar em cadeia B2B na qual o crédito de IBS e CBS passa a ser economicamente relevante para o cliente, conforme as regras aplicáveis à aquisição.
Esse contraste pode afetar preço, negociação e escolha do regime tributário. Em uma cadeia B2B, um fornecedor que documenta corretamente o tributo e permite o aproveitamento do crédito pode ter uma posição comercial diferente de uma operação voltada exclusivamente ao consumidor final.
Autopeça que também instala a peça precisa separar mercadoria e serviço
Muitas lojas oferecem instalação de bateria, lâmpadas, acessórios, suspensão, freios e outros componentes. Atualmente, essa combinação pode envolver ICMS sobre a mercadoria e ISS sobre determinados serviços, conforme a natureza da operação e a legislação aplicável.
A Reforma reduz, no longo prazo, a antiga fronteira entre mercadoria e serviço porque ambos passam a integrar o IBS e a CBS. Durante a transição, porém, ICMS e ISS continuam existindo e a separação ainda é necessária. Além disso, empresas do Simples podem ter receitas submetidas a regras distintas, razão pela qual peça e mão de obra não devem ser misturadas indiscriminadamente no cadastro.
E-commerce de autopeças reforça a tributação no destino
A LC 214 adota a lógica do destino para o IBS. Nas vendas de bens materiais, a localização da entrega ou disponibilização do bem ao adquirente participa das regras de determinação do local da operação, o que ganha importância para lojas virtuais que vendem para consumidores em diversos municípios e estados.
ERP, plataforma de e-commerce, marketplace, transportadora e documento fiscal precisam trabalhar com endereço confiável. No novo sistema, informação de destino não serve apenas para calcular frete: ela influencia a distribuição do IBS entre os entes de destino.
Marketplace não elimina a responsabilidade da loja pelo cadastro correto
Autopeças vendidas por plataformas digitais exigem atenção adicional porque a LC 214 também disciplina responsabilidades das plataformas em determinadas situações. Mesmo assim, a loja precisa manter NCM, descrição, preço e características do produto corretamente cadastrados, pois a existência de um intermediador não corrige uma classificação tributária equivocada na origem.
A conciliação entre pedido, comissão, frete, devolução e documento fiscal torna-se ainda mais importante. Uma mercadoria devolvida ou cancelada precisa ser tratada de forma coerente nos débitos e créditos, principalmente em operações de alto volume.
Simples Nacional também sentirá o fim do antigo monofásico
A partir de 2027, CBS e IBS passam a integrar expressamente a regulamentação do Simples Nacional, enquanto PIS e Cofins são extintos. Com isso, a antiga segregação baseada no regime monofásico dessas contribuições perde a função em relação às regras revogadas da Lei nº 10.485.
Ao mesmo tempo, a empresa do Simples poderá manter IBS e CBS dentro da sistemática simplificada ou optar pelo recolhimento regular desses dois tributos, permanecendo no Simples para os demais. Para uma autopeça com estoque elevado e cadeia de compras fortemente tributada, essa escolha merece simulação específica.
Simples híbrido pode ter peso maior em autopeças B2B
Uma loja pequena voltada a consumidores finais pode valorizar mais a simplicidade do DAS. Já um distribuidor ou autopeça que atende oficinas, transportadoras e empresas sujeitas ao regime regular pode ter outra realidade, porque créditos do cliente, créditos próprios das compras e estrutura de margem entram na decisão.
Não existe uma regra segundo a qual o híbrido será automaticamente melhor para o setor. A empresa precisa comparar faturamento, margem, volume de estoque, fornecedores, folha, despesas operacionais, perfil dos clientes e custo de conformidade. Em negócios com milhares de produtos, qualidade do cadastro pode ser tão importante quanto a alíquota utilizada na simulação.
Pneus também deixam a sistemática atual de PIS/Cofins da Lei nº 10.485
A Lei nº 10.485 possui regra própria para pneus novos e câmaras de ar: fabricante e importador recolhem PIS/Cofins nas condições definidas pelo art. 5º, enquanto a receita de revenda por comerciantes atacadistas e varejistas é atualmente submetida a alíquota zero dessas contribuições.
O art. 5º está entre os dispositivos revogados pela LC 214 a partir de 2027. Portanto, lojas de autopeças que também comercializam pneus precisam incluir esses itens na revisão do cadastro e da transição para a CBS, inclusive na análise do estoque elegível às regras do art. 381.
Peças usadas e desmanches têm uma regra que exige cuidado
A LC 214 permite crédito presumido em determinadas aquisições de bens móveis usados de pessoa física não contribuinte para revenda. O Decreto nº 12.955/2026, porém, restringe essa regra e esclarece que o crédito não se aplica às operações de desmontagem ou reaproveitamento de partes ou peças do bem usado adquirido.
Isso significa que comprar um veículo usado de pessoa física para desmontá-lo e vender suas peças não dá automaticamente ao desmanche o mesmo crédito presumido previsto para a revenda do bem móvel usado em sua integralidade. O mercado de peças usadas precisa analisar essa regra separadamente do comércio de peças novas.
Importadores também precisam rever custo e formação de preço
A importação passa a sofrer IBS e CBS de acordo com as regras próprias do novo sistema, e o importador integra a cadeia de créditos da etapa seguinte. Para autopeças não produzidas no País, continuam existindo regimes específicos relacionados ao Imposto de Importação administrados pelo Governo Federal, que são independentes da substituição de PIS/Cofins, ICMS e outros tributos sobre consumo.
Isso exige cuidado para não confundir benefícios aduaneiros com tratamento de IBS e CBS. Uma redução ou isenção de Imposto de Importação para determinada autopeça não significa, por si só, redução dos novos tributos sobre consumo.
NF-e e sistemas precisam estar preparados antes da virada
A Receita Federal e o Comitê Gestor do IBS já publicaram cronogramas de adequação dos documentos fiscais eletrônicos. As operações com mercadorias continuarão fortemente dependentes da NF-e e da NFC-e, que passam a carregar informações necessárias para IBS e CBS durante a implantação.
Para autopeças, a adaptação é volumosa porque uma única loja pode possuir dezenas de milhares de códigos internos. A revisão deveria começar por NCM, descrição, unidade de medida, origem, regime atual de PIS/Cofins, ICMS/ST, fornecedor e estoque, evitando fazer a migração apenas por grupos genéricos de produtos.
A maior urgência está na fotografia do estoque de dezembro de 2026
O fim do monofásico não é apenas uma alteração futura de alíquota. Ele cria uma fronteira concreta entre mercadorias adquiridas sob a lógica antiga e vendas realizadas já dentro da CBS. É justamente por isso que a LC 214 criou um mecanismo de crédito presumido para determinadas mercadorias existentes no estoque na virada.
Lojas e distribuidores precisam chegar ao fim de 2026 sabendo exatamente o que possuem, quanto custou, quem forneceu, qual NCM foi utilizado e qual tratamento de PIS/Cofins incidiu na aquisição. Um estoque fiscalmente desorganizado pode transformar um direito de transição em discussão ou perda financeira.
Para autopeças, a Reforma muda o raciocínio inteiro da margem
Durante anos, grande parte do setor aprendeu a formar preço considerando PIS/Cofins concentrados na origem, revendas com alíquota zero em produtos monofásicos e ICMS/ST antecipado em várias operações. A Reforma desmonta essas camadas em momentos diferentes e coloca no centro uma lógica de créditos e débitos que exige custo líquido por item.
Em 2027, o primeiro impacto forte é federal: PIS e Cofins desaparecem, a CBS assume seu lugar e os dispositivos centrais do monofásico de autopeças são revogados. Entre 2029 e 2032, o IBS cresce enquanto o ICMS é reduzido. Em 2033, o novo sistema entra plenamente em vigor. Para o setor, preparar estoque, cadastro e preço antes de cada etapa será mais importante do que simplesmente saber qual será a alíquota nominal.
Acompanhe o Radar da Reforma Tributária para acompanhar as regras do IBS, CBS, Simples Nacional, ICMS-ST e os impactos da Reforma sobre lojas, distribuidores, fabricantes e importadores de autopeças.
Fontes públicas: Lei Complementar nº 214/2025, texto atualizado pela Lei Complementar nº 227/2026, especialmente arts. 11, 47 a 57, 171, 343 a 347, 378 a 383 e 542; Câmara dos Deputados — texto atualizado da Lei Complementar nº 214/2025, especialmente arts. 381 e 542; Lei nº 10.485/2002, especialmente arts. 3º e 5º e Anexos I e II; Lei Complementar nº 227/2026, especialmente arts. 142 a 144, sobre o aproveitamento do ICMS-ST das mercadorias em estoque em 31 de dezembro de 2032; Decreto nº 12.955/2026, inclusive regras sobre bens móveis usados; Receita Federal do Brasil — “Entenda a Reforma Tributária do Consumo” e “Orientações da Reforma Tributária do Consumo”; Ministério da Fazenda — “CGSN atualiza regras do Simples Nacional para adequação à Reforma Tributária do Consumo”; Resoluções CGSN nº 190 e nº 191/2026; Ministério do Desenvolvimento, Indústria, Comércio e Serviços — Regime de Autopeças Não Produzidas.
Este conteúdo é informativo. O tratamento tributário das autopeças depende da classificação correta do produto, do regime da empresa, da situação do estoque e das regras de transição. Nem todo item vendido por uma loja de autopeças está necessariamente sujeito ao mesmo tratamento, e o direito ao crédito presumido de CBS sobre o estoque de 1º de janeiro de 2027 depende do cumprimento das condições do art. 381 da LC 214.
