


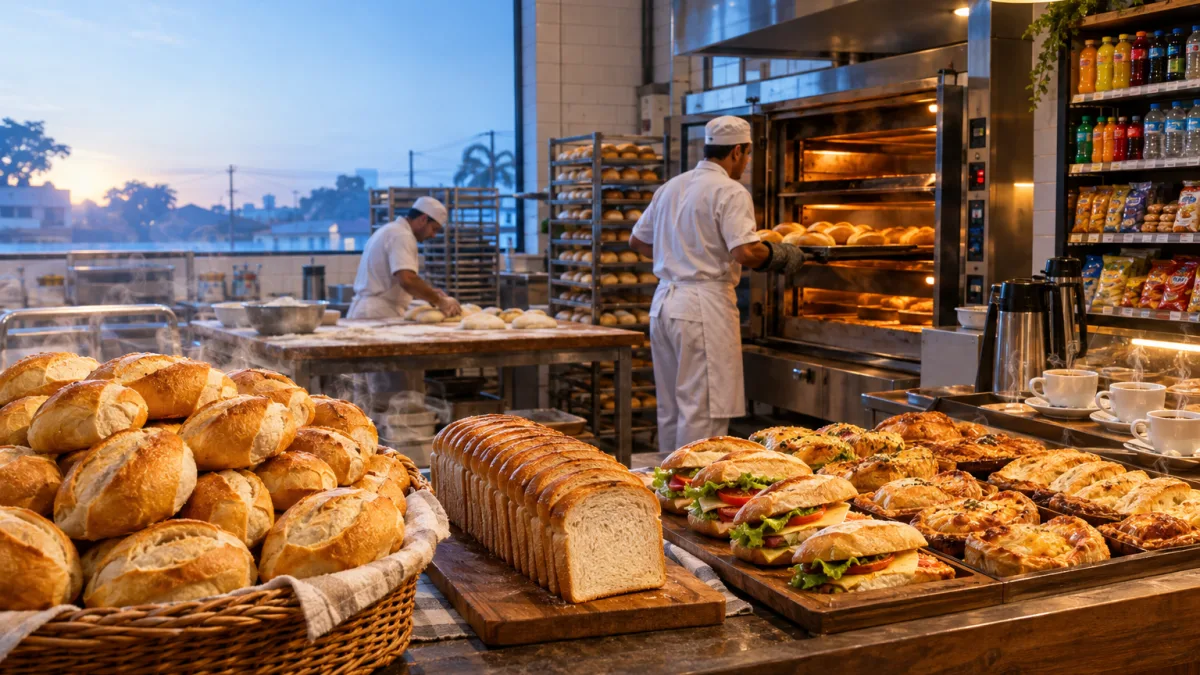
BRASÍLIA/DF — Poucos setores mostram tão claramente a complexidade prática da Reforma Tributária quanto uma padaria. No mesmo balcão podem estar pão francês, pão de forma, café preparado, sanduíche, bolo, salgado, leite, queijo, refrigerante, produtos comprados de terceiros e itens fabricados no próprio estabelecimento. A partir da implantação do IBS e da CBS, esses produtos não necessariamente terão o mesmo tratamento tributário.
A Lei Complementar nº 214/2025 criou alíquota zero para a Cesta Básica Nacional, redução de 60% para outra lista de alimentos e um regime específico para fornecimento de alimentação por bares, restaurantes e estabelecimentos semelhantes. O Decreto nº 12.955/2026 foi além e incluiu expressamente as padarias entre os estabelecimentos alcançados pelo regime específico quando fornecem alimentação e bebidas não alcoólicas preparadas ou manipuladas no próprio local. Para o empresário, a consequência é clara: cadastrar tudo simplesmente como “produto de padaria” deixa de ser uma estratégia segura.
Pão francês está na Cesta Básica Nacional e terá IBS e CBS zerados
O art. 125 da LC 214 reduz a zero as alíquotas de IBS e CBS sobre os produtos da Cesta Básica Nacional relacionados no Anexo I. Entre eles aparece expressamente o pão comumente denominado pão francês, classificado no código 1905.90.90 da NCM/SH e descrito pela legislação com características próprias de formato, miolo, casca e composição.
A lista também contempla a pré-mistura ou massa destinada à preparação do pão francês nos códigos indicados pela lei. Portanto, não basta que qualquer pão seja chamado comercialmente de “francês”: é necessário que o produto corresponda à descrição e à classificação fiscal previstas no Anexo I.
Farinha de trigo também está com alíquota zero
Outro item central para a operação está na própria Cesta Básica: a farinha de trigo do código 1101.00.10 da NCM/SH. A lista ainda inclui açúcar em classificações específicas, manteiga, leite, determinados queijos e outros alimentos frequentemente utilizados ou revendidos pelas padarias.
Isso não significa que todos os ingredientes comprados para fabricar um produto tenham o mesmo tratamento nem que o benefício do insumo seja automaticamente transferido para o produto final. A tributação da saída precisa ser analisada pela classificação do produto efetivamente vendido.
Receba as principais novidades da Reforma Tributária
Cadastre seu e-mail para acompanhar as mudanças mais importantes.
A venda com alíquota zero não elimina os créditos anteriores da padaria
A LC 214 estabelece uma diferença importante entre isenção e alíquota zero. Nas operações sujeitas à alíquota zero, o fornecedor mantém os créditos relativos às operações anteriores. Isso permite que uma padaria no regime regular possa possuir créditos de IBS e CBS sobre aquisições tributadas utilizadas na atividade, observados os requisitos gerais da legislação, mesmo quando vende um item da cesta básica com alíquota zero.
Por outro lado, o comprador de um produto vendido com alíquota zero não recebe crédito decorrente daquela saída, porque não houve IBS ou CBS incidente na operação. Para a padaria, portanto, o benefício não deve ser analisado apenas como “venda sem imposto”: ele também interfere na formação do saldo de créditos da empresa.
Pão de forma não tem alíquota zero: a redução é de 60%
A LC 214 criou uma segunda lista de alimentos no Anexo VII. Esses produtos não ficam zerados, mas recebem redução de 60% das alíquotas do IBS e da CBS. O pão de forma classificado no código 1905.90.10 da NCM/SH aparece expressamente nessa relação.
Isso cria uma diferença objetiva dentro da própria seção de pães: pão francês enquadrado no Anexo I tem alíquota zero; pão de forma enquadrado no Anexo VII recebe redução de 60%, ou seja, fica sujeito a 40% da alíquota-padrão correspondente. O sistema da padaria precisa reconhecer essa diferença por produto.
Nem todo pão entra no benefício do pão francês ou do pão de forma
Pães especiais, croissants, pães recheados, pães doces, brioches e outras preparações não devem receber automaticamente o tratamento do pão francês ou do pão de forma apenas porque pertencem comercialmente à categoria “pães”. Os benefícios são vinculados às descrições e NCMs previstas na lei.


A classificação fiscal correta deixa de ser apenas uma obrigação técnica do cadastro e passa a definir diretamente a carga de IBS e CBS. Uma descrição genérica como “pães diversos” pode esconder produtos submetidos a tratamentos completamente diferentes.
Padarias estão expressamente no regime específico de alimentação preparada
O Decreto nº 12.955/2026 incluiu as padarias expressamente entre os estabelecimentos sujeitos ao regime específico de alimentação quando fornecem alimentos e bebidas não alcoólicas preparados ou manipulados no próprio local. A lista também inclui restaurantes, lanchonetes, pastelarias, cafeterias, casas de doces e salgados, sorveterias e estabelecimentos similares.
Nas operações abrangidas por esse regime, as alíquotas de IBS e CBS ficam reduzidas em 40%. Isso significa aplicação de 60% das alíquotas-padrão, e não uma alíquota final de 40%.
Salgados, sanduíches e refeições preparados na padaria entram nessa lógica
Coxinhas, empadas, sanduíches, refeições, pizzas, salgados e outras preparações feitas ou manipuladas dentro do estabelecimento podem se enquadrar no regime específico previsto para alimentação preparada, desde que atendidas as condições regulamentares.
A regra não depende apenas de o cliente consumir sentado dentro da padaria. O regulamento concentra a análise na preparação ou manipulação feita no próprio estabelecimento. Por isso, retirada no balcão, encomenda ou entrega não descaracterizam automaticamente a natureza da alimentação preparada.
Café preparado no estabelecimento também merece tratamento separado
Uma padaria pode vender pacote de café e, ao mesmo tempo, servir café expresso ou coado. O café em determinadas classificações está entre os produtos da Cesta Básica Nacional com alíquota zero, mas uma bebida preparada pela própria padaria é outra operação.
O Decreto nº 12.955/2026 inclui no regime específico as bebidas não alcoólicas preparadas ou manipuladas no estabelecimento. Assim, a xícara de café servida ao cliente não deve ser tratada automaticamente como se fosse a simples revenda do café embalado da prateleira.
Bebida industrializada comprada pronta fica fora do regime específico
O regulamento exclui do regime específico bebidas não alcoólicas industrializadas, mesmo quando sejam manipuladas em conjunto com outros produtos no estabelecimento. Além disso, alimentos e bebidas adquiridos de terceiros e não submetidos a preparo pela padaria também ficam fora dessa regra específica.
Isso significa que refrigerante, água engarrafada, suco industrializado e produtos embalados adquiridos para simples revenda precisam seguir o tratamento tributário próprio da mercadoria. Alguns podem ter benefício específico previsto em outras listas; outros seguirão a regra geral.
Quando dois benefícios puderem atingir a mesma operação, a lei define uma ordem
A LC 227/2026 acrescentou à LC 214 o art. 7º-A, que estabelece uma ordem de prevalência quando mais de um instituto tributário puder ser aplicado à mesma operação. A redução a zero vem antes das demais reduções, e, quando houver duas reduções sem previsão de cumulação, prevalece a maior.
Essa regra é relevante para padarias porque o regulamento inclui alimentação preparada no regime com redução de 40%, enquanto determinados produtos possuem redução de 60% ou alíquota zero por estarem expressamente listados nos anexos da LC 214. O enquadramento concreto precisa respeitar a classificação e essa ordem legal de aplicação, sem simplesmente somar redutores.
A nota precisa separar produtos com tratamentos diferentes
O Decreto nº 12.955/2026 exige que o documento fiscal relativo ao fornecimento de alimentação segregue os valores sujeitos ao regime específico daqueles submetidos ao regime geral. Se essa separação não for feita, o regulamento prevê que o valor total da operação ficará sujeito ao regime geral da CBS.
Para uma padaria moderna, isso significa que frente de caixa, balança, cadastro de mercadorias e sistema fiscal precisam estar integrados. Não basta o contador corrigir o problema depois: o tratamento nasce no cadastro do item vendido.
Combos podem aumentar o risco de classificação errada
Um café da manhã pode incluir pão francês, café preparado, queijo, fruta, suco industrializado e outros itens em um único preço. A Reforma exige cuidado porque esses componentes podem possuir tratamentos diferentes.
A LC 214 contém regras para fornecimentos conjuntos e o Decreto exige segregação quando houver operações sujeitas a regimes diferentes. Combos comerciais não podem ser usados para apagar a natureza tributária dos produtos; o sistema precisa identificar os componentes quando a legislação exigir tratamentos distintos.
Pão francês com queijo não deve ser tratado automaticamente como pão francês zerado
A alíquota zero do pão francês alcança o produto descrito no Anexo I. Quando a padaria transforma esse item em um sanduíche, adicionando queijo, presunto, manteiga ou outros componentes e fornecendo uma preparação ao consumidor, já existe uma operação diferente da simples venda do pão.
Nesse caso, a análise tende a migrar para a regra de alimentação preparada do estabelecimento, salvo aplicação de regra específica mais favorável que efetivamente alcance o fornecimento. A classificação deve refletir aquilo que o cliente compra, e não apenas o ingrediente principal.
Bolos, tortas e doces não estão automaticamente na cesta básica
A Cesta Básica Nacional possui uma lista expressa. O fato de farinha, açúcar, leite, manteiga ou ovos utilizados na receita terem benefício próprio não transforma automaticamente bolo, torta, doce ou produto de confeitaria em item com alíquota zero.
Quando esses produtos são preparados e manipulados pela própria padaria, deve-se analisar a incidência do regime específico de alimentação e a classificação fiscal do produto. Quando são comprados prontos de terceiros para revenda, a regra pode ser outra, porque o Decreto exclui do regime específico os produtos de terceiros não submetidos a preparo no estabelecimento.
Pão de forma é um exemplo de como a NCM muda a tributação
O Anexo VII relaciona o pão de forma especificamente pelo código 1905.90.10. Essa referência demonstra por que a padaria não poderá cadastrar apenas “pão” e definir uma única regra tributária para toda a categoria.
A equipe responsável pelo sistema precisa revisar NCM por NCM e associar cada item ao tratamento correspondente. Produto com descrição comercial semelhante pode estar em código diferente e, consequentemente, seguir alíquota zero, redução, regime específico ou tributação geral.
Delivery de alimentação preparada tem regra própria para a comissão da plataforma
No regime específico de alimentação, a LC 214 permite excluir da base de cálculo os valores não repassados ao estabelecimento pelo serviço de entrega e intermediação de pedidos realizado por plataforma digital. O regulamento exige a segregação correspondente no documento fiscal.
Para padarias que vendem refeições, salgados, sanduíches ou outros alimentos preparados por aplicativos, essa regra pode ser financeiramente relevante. O valor cobrado do consumidor e o valor efetivamente repassado à padaria precisam ser conciliados corretamente com a comissão da plataforma.
O comprador não aproveita crédito da alimentação sujeita ao regime específico
A LC 214 proíbe ao adquirente a apropriação de créditos de IBS e CBS sobre alimentação e bebidas fornecidas no regime específico de bares e restaurantes, que também alcança as padarias nas condições do regulamento.
Isso é especialmente importante quando a padaria fornece alimentação a empresas ou realiza vendas corporativas. Entretanto, contratos de alimentação para pessoa jurídica possuem hipóteses específicas de exclusão do regime de bares e restaurantes e precisam ser analisados separadamente.
Simples Nacional exige uma leitura diferente
Grande parte das padarias está no Simples Nacional. A redução a zero, os redutores e a não cumulatividade da LC 214 são especialmente relevantes quando IBS e CBS estão sendo apurados pelo regime regular; no Simples tradicional, a apuração continua seguindo a LC 123 e as regras do CGSN, e não se deve simplesmente aplicar os redutores da LC 214 diretamente sobre o DAS.
A partir de 2027, uma ME ou EPP poderá permanecer no Simples para os demais tributos e optar pela apuração regular de IBS e CBS. Nesse modelo híbrido, a análise dos produtos da Cesta Básica, alimentos com redução e alimentação preparada ganha aplicação direta na apuração dos novos tributos.
Padaria do Simples precisa separar produção própria, revenda e alimentação
A Resolução CGSN nº 140 determina, como regra, segregação entre receitas de revenda de mercadorias e venda de produtos industrializados pelo próprio contribuinte. Ao mesmo tempo, a legislação federal do IPI possui regra segundo a qual determinadas preparações de alimentos feitas em padarias para venda direta ao consumidor não são consideradas industrialização para aquele imposto.
Por isso, o enquadramento de cada receita no Simples precisa considerar a atividade efetivamente exercida e a legislação aplicável, e não apenas o CNAE cadastrado. Padarias com produção própria, minimercado, cafeteria e revenda de produtos de terceiros devem ter atenção redobrada à segregação no PGDAS-D.
A padaria pode ter muitos créditos no regime regular
Farinha e outros insumos, embalagens, energia elétrica, gás, equipamentos, manutenção, serviços de terceiros, tecnologia e diversos custos tributados podem participar da formação de créditos de IBS e CBS no regime regular, quando atendidos os requisitos da LC 214.
Forno, masseira, câmara de fermentação, refrigeração e climatização tornam a panificação uma atividade intensiva em energia e equipamentos. Uma padaria com produção própria pode possuir perfil de créditos bastante diferente de uma loja que apenas revende produtos adquiridos de terceiros.
Folha de pagamento continua sem gerar crédito equivalente
Padeiros, confeiteiros, balconistas, caixas, auxiliares e equipe de cozinha representam parcela significativa do custo de muitas empresas. Salários e encargos trabalhistas não correspondem a aquisições tributadas por IBS e CBS e, portanto, não geram créditos equivalentes aos de uma compra de equipamento ou de um serviço tributado.
Esse ponto precisa entrar na comparação entre Simples tradicional e híbrido. Uma padaria intensiva em mão de obra pode chegar a resultado diferente de uma operação automatizada e com grande volume de compras creditáveis.
A classificação dos produtos passa a ser tão importante quanto o preço
Até hoje, muitos sistemas de padaria foram estruturados principalmente para controle de estoque, balança, produção e margem. Com IBS e CBS, o cadastro fiscal do produto passa a participar diretamente da formação do preço e do imposto devido.
NCM incorreto pode significar perder alíquota zero, aplicar uma redução inexistente ou deixar de usar um regime específico. Revisar descrições genéricas, unidades, códigos e composição dos itens passa a ser uma etapa essencial da adaptação.
Padarias com minimercado terão ainda mais tratamentos no mesmo caixa
É comum que uma padaria também venda arroz, feijão, leite, frios, bebidas, chocolates, higiene pessoal e produtos de conveniência. Muitos desses itens possuem tratamento próprio na LC 214, e alguns estão na cesta básica, em listas com redução ou na regra geral.
A Reforma, portanto, não cria uma “alíquota da padaria”. Ela cria tratamentos por operação e por produto. Uma empresa que funciona ao mesmo tempo como padaria, lanchonete, cafeteria e minimercado precisará operar diversos enquadramentos dentro do mesmo estabelecimento.
O primeiro passo é criar uma matriz tributária por item
Antes de recalcular preços, a padaria deve exportar seu cadastro completo e classificar cada produto em grupos: Cesta Básica com alíquota zero, alimentos com redução de 60%, alimentação preparada no estabelecimento, mercadorias compradas prontas para revenda e itens sujeitos à regra geral ou a outro regime específico.
Depois, deve cruzar essa matriz com NCM, origem do produto, forma de preparo, regime tributário da empresa e documento fiscal utilizado. Isso permite identificar erros antes que eles apareçam no caixa e evita tratar toda a operação com uma única alíquota média.
Para padarias, a Reforma não é uma mudança de uma alíquota para outra
O pão francês ilustra bem o novo sistema: a venda do produto enquadrado no Anexo I tem IBS e CBS zerados. O pão de forma listado no Anexo VII recebe redução de 60%. O café preparado e outros alimentos manipulados no estabelecimento podem entrar no regime específico de alimentação com redução de 40%. Um refrigerante comprado pronto ou uma mercadoria de conveniência pode seguir outra regra.
Em outras palavras, o grande desafio não será descobrir “quanto a padaria vai pagar de imposto”, mas saber quanto cada item vendido paga e como esses itens se combinam dentro da empresa. A padaria que revisar agora NCM, cadastro, receitas, sistemas e formação de preços chegará a 2027 muito mais preparada para o novo modelo.
Acompanhe o Radar da Reforma Tributária para acompanhar as regras do IBS, CBS, Simples Nacional, Cesta Básica e os impactos da Reforma sobre padarias, confeitarias, cafeterias e o setor de alimentação.
Fontes públicas: Lei Complementar nº 214/2025, texto atualizado pela Lei Complementar nº 227/2026, especialmente arts. 7º-A, 47 a 57, 125, 128, 135 e 273 a 276 e Anexos I e VII; Câmara dos Deputados — texto atualizado da LC 214/2025 e seus anexos; Decreto nº 12.955/2026, especialmente arts. 199 e 396 a 400; Resolução CGIBS nº 6/2026 — Regulamento do IBS; Receita Federal do Brasil — “Entenda a Reforma Tributária do Consumo” e “Orientações da Reforma Tributária para 2026”; IBGE/CONCLA — CNAE 1091-1/02, fabricação de produtos de padaria e confeitaria com predominância de produção própria, e CNAE 4721-1/02, padaria e confeitaria com predominância de revenda; Lei Complementar nº 123/2006; Resolução CGSN nº 140/2018 e alterações posteriores.
Este conteúdo é informativo. O tratamento de IBS e CBS depende da classificação fiscal, da descrição legal do produto, da forma de preparo, do regime tributário da empresa e da natureza de cada operação. Produtos vendidos dentro da mesma padaria podem estar sujeitos a alíquota zero, reduções diferentes, regime específico ou regra geral.
