


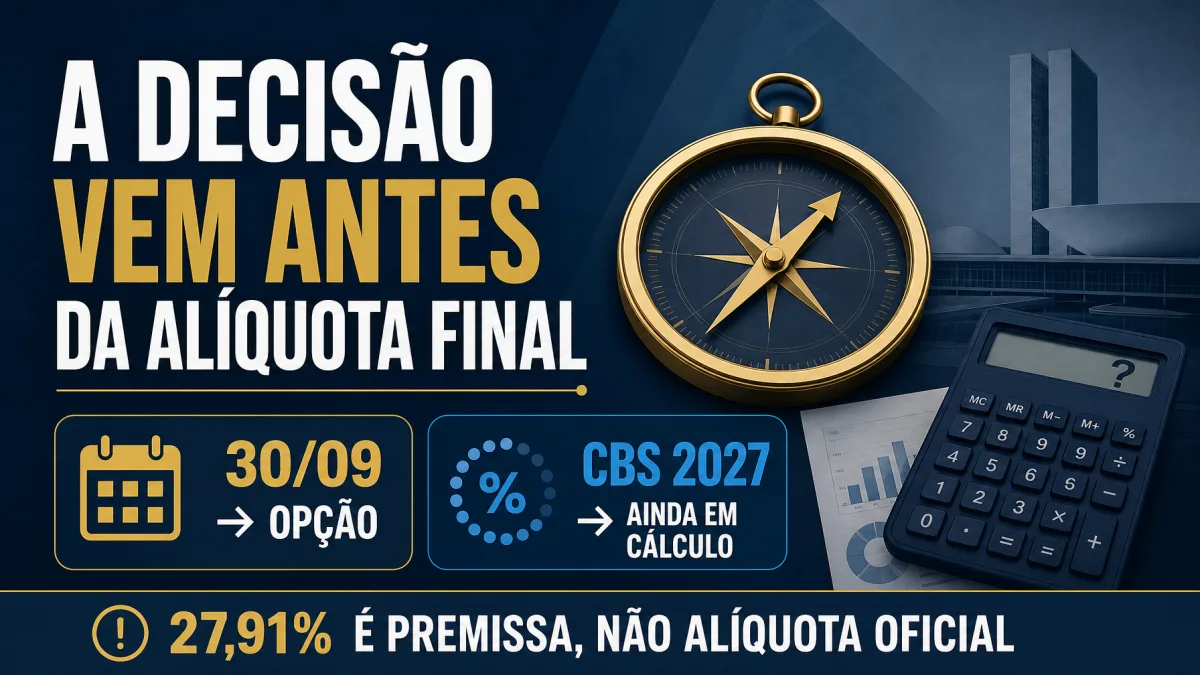
BRASÍLIA/DF — Setembro de 2026 virou um mês decisivo para micro e pequenas empresas. Até o dia 30, há duas providências diferentes relacionadas ao Simples Nacional e à entrada do IBS e da CBS em 2027.
A primeira interessa a empresas que hoje estão fora do Simples e querem ingressar no regime no próximo ano. A segunda interessa aos optantes que desejam retirar IBS e CBS do DAS e recolher os dois tributos pelo regime regular. Misturar essas duas decisões pode levar o empresário a acreditar, equivocadamente, que toda empresa já enquadrada precisa “renovar” o Simples em setembro.
Quem já está no Simples não precisa renovar a opção
A Receita Federal esclareceu que empresas já regularmente optantes permanecem no regime automaticamente, salvo situações como registro de exclusão futura.
Portanto, o prazo de 30 de setembro não cria uma obrigação geral de renovar a adesão ao Simples. A empresa que já está enquadrada e quer continuar no regime não precisa fazer novo pedido apenas para permanecer nele em 2027.
Quem está fora e quer entrar precisa agir agora
Para empresas atualmente não optantes, a regra mudou. O pedido para ingressar no Simples Nacional em 2027 deve ser feito entre 1º e 30 de setembro de 2026.
Se deferida, a opção produzirá efeitos a partir de 1º de janeiro de 2027. A antecipação substitui, para esse ciclo, a lógica tradicional de janeiro e exige atenção às pendências cadastrais e fiscais.


Existe uma segunda opção: IBS e CBS dentro ou fora do DAS
Mesmo depois de definida a permanência ou entrada no Simples, surge outra decisão. A empresa pode manter IBS e CBS dentro do recolhimento unificado ou optar pelo regime regular desses dois tributos.
Essa escolha não significa abandonar o Simples. No modelo híbrido, a empresa permanece no regime para os demais tributos, mas IBS e CBS seguem as regras gerais da LC 214.
Se a empresa não fizer nada, IBS e CBS ficam no DAS
Esse é um dos pontos mais importantes do calendário. A empresa que já está no Simples e não fizer a opção pelo regime regular em setembro não fica irregular.
No primeiro semestre de 2027, IBS e CBS permanecerão dentro do Simples Nacional. Em outras palavras, o “Simples puro” é a situação padrão para quem não formalizar a saída desses dois tributos do DAS.
A escolha de setembro vale para o primeiro semestre
A opção realizada agora pelo regime regular produz efeitos a partir de janeiro de 2027 e organiza a tributação de IBS e CBS para o primeiro semestre.

A regulamentação também prevê continuidade da escolha nos períodos seguintes, salvo renúncia nos prazos próprios. Para quem permanecer no Simples puro no primeiro semestre, haverá uma nova oportunidade de optar pelo regime regular entre 1º e 31 de março de 2027, com efeitos a partir de julho.
Quem mudar de ideia poderá cancelar até novembro
A regulamentação permite cancelar tanto o pedido de ingresso no Simples quanto a opção pelo regime regular de IBS e CBS até 30 de novembro de 2026, observadas as condições aplicáveis a cada procedimento.
No caso da opção pelo regime regular, o CGSN ainda poderá postergar o prazo final de cancelamento em função da data de publicação da alíquota de referência da CBS.
A escolha está sendo feita sem a alíquota definitiva da CBS
Essa é uma das dificuldades do planejamento. Em 14 de setembro, a Receita Federal encaminhou ao TCU o modelo de cálculo da CBS de 2027 sem apresentar uma alíquota oficial.
O TCU deverá concluir os cálculos e encaminhá-los ao Senado. Portanto, empresas estão fazendo simulações com premissas, mas ainda não conhecem o percentual definitivo que será fixado para a CBS de 2027.
27,91% não é a alíquota oficial do Simples híbrido
O percentual conjunto de 27,91% apareceu como premissa prospectiva utilizada pelo CGIBS em estimativas. Ele não representa a alíquota definitiva de IBS e CBS nem pode ser tratado como número oficial para calcular a decisão de setembro.
Da mesma forma, a parcela de 9,21% atribuída à CBS em algumas simulações decorre da diferença matemática em projeções específicas e não é uma alíquota já fixada em lei.
No Simples puro, a própria empresa não toma créditos de IBS e CBS
A LC 214 estabelece que, quando IBS e CBS são pagos dentro do Simples Nacional, o optante não pode apropriar os créditos próprios do regime regular.
Isso pode ter peso para empresas com muitas compras tributadas, investimentos ou custos que poderiam gerar créditos caso estivessem no regime regular.
Mas o cliente empresarial não fica necessariamente sem crédito
Também é incorreto dizer que comprar de uma empresa do Simples puro gera crédito zero para o cliente.
Se o adquirente estiver no regime regular, poderá apropriar crédito correspondente ao IBS e à CBS efetivamente devidos pelo fornecedor dentro do Simples, no montante previsto pela legislação. O crédito existe, mas tende a ser diferente daquele gerado por fornecedor submetido integralmente ao regime regular.
É por isso que negócios B2B precisam fazer as contas
Empresas que vendem principalmente para outras empresas podem enfrentar pressão comercial para oferecer maior capacidade de geração de créditos.
Nesse cenário, o modelo híbrido pode ganhar relevância porque a empresa passa a recolher IBS e CBS no regime regular. Mas isso não significa que o híbrido seja automaticamente melhor: o resultado depende de margem, compras, créditos, preços e perfil dos clientes.
No B2C, a lógica pode ser outra
Negócios voltados majoritariamente ao consumidor final não entregam ao cliente a mesma utilidade econômica do crédito tributário.
Nesses casos, permanecer com IBS e CBS dentro do DAS pode continuar sendo competitivo, dependendo da carga efetiva e da estrutura de custos. A comparação deve olhar a empresa real, e não apenas a alíquota nominal.
MEI ficou fora dessa escolha
Para o Microempreendedor Individual, o calendário não mudou da mesma forma. A opção pelo Simei continua em janeiro.
Além disso, o MEI não possui essa escolha entre Simples puro e híbrido para IBS e CBS. Portanto, o prazo de setembro não deve ser aplicado automaticamente a esse grupo.
Setembro exige duas perguntas, não uma
Antes de 30 de setembro, o empresário deveria responder separadamente: “preciso entrar no Simples em 2027?” e “quero IBS e CBS dentro do DAS ou no regime regular?”.
Para algumas empresas, apenas a primeira pergunta existe. Para outras, somente a segunda. E quem já está regularmente no Simples e deseja continuar com IBS e CBS dentro da guia única pode não precisar formalizar nenhuma nova opção em setembro.
Acompanhe o Radar da Reforma Tributária para acompanhar o Simples Nacional, o regime híbrido, a definição das alíquotas e os efeitos práticos de IBS e CBS em 2027.
Fontes públicas: Receita Federal — prazo para opção pelo Simples Nacional e escolha do modelo de IBS e CBS em 2027; Ministério da Fazenda — CGSN atualiza regras do Simples Nacional; Comitê Gestor do IBS — comunicado de 14 de setembro de 2026; Lei Complementar nº 214/2025, especialmente arts. 41 e 47; Lei Complementar nº 227/2026; Resoluções CGSN nº 186, nº 190 e nº 191/2026.
Este conteúdo é informativo. A escolha entre Simples Nacional com IBS/CBS dentro do DAS e regime regular depende da estrutura de custos, dos créditos aproveitáveis, do perfil dos clientes, das margens e das regras aplicáveis à atividade. A decisão deve ser baseada em simulações individualizadas e nas normas vigentes no momento da opção.
