

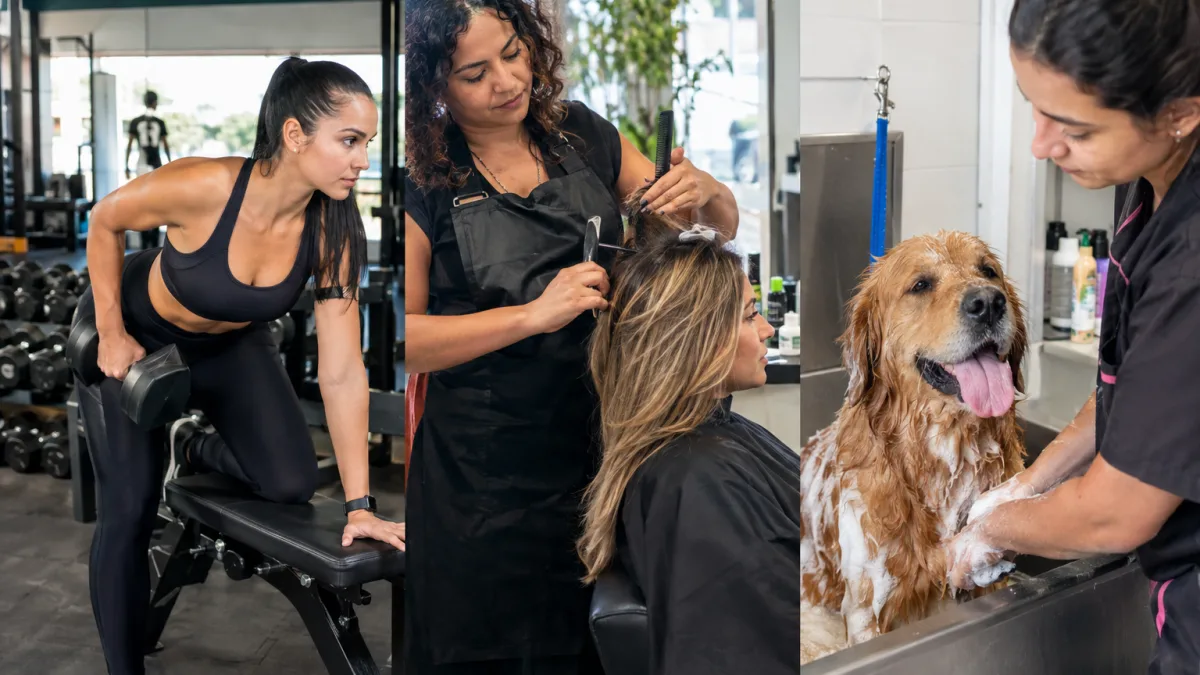
BRASÍLIA/DF — Academia, salão de beleza e pet shop estão entre as despesas recorrentes que podem pesar no orçamento das famílias em 2027. Com a nova fase da Reforma Tributária, estabelecimentos desses setores precisarão considerar a Contribuição sobre Bens e Serviços (CBS) e o Imposto sobre Bens e Serviços (IBS) na composição de seus custos e nas obrigações fiscais. Mas não existe, na legislação, um percentual de aumento obrigatório para mensalidades, cortes de cabelo ou serviços de banho e tosa.
A questão é mais complexa do que simplesmente adicionar um novo imposto à conta. Em 2027, a CBS substituirá PIS e Cofins, enquanto o IBS permanecerá em fase inicial de transição e o Imposto Sobre Serviços (ISS) continuará em vigor. Além disso, empresas do Simples Nacional, profissionais autônomos e estabelecimentos maiores podem ter formas distintas de apuração. Por isso, dois negócios que oferecem serviços semelhantes não necessariamente terão o mesmo impacto tributário.
Academia, salão e pet shop vão ficar mais caros em 2027?
Podem sofrer reajustes, mas a Reforma Tributária não determina que todos os serviços desses setores aumentem de preço. Uma academia pode rever sua mensalidade por despesas com equipamentos e pessoal; um salão pode alterar sua tabela por produtos, aluguel e remuneração dos profissionais; e um pet shop pode reajustar banho, tosa ou hospedagem por custos de operação.
A tributação é uma parte dessa conta. Para saber se a mudança elevará ou reduzirá o custo de um estabelecimento, será necessário comparar o regime atual com a tributação efetiva em 2027, incluindo eventuais créditos e regras do Simples Nacional. Não há alíquota nacional de reajuste do consumidor para essas atividades.
O que muda na tributação dos serviços a partir de 2027?
A principal alteração federal é o início da cobrança da CBS no lugar de PIS e Cofins. Para 2027 e 2028, o IBS terá, como regra geral de transição, alíquota de 0,05% para a parcela estadual e 0,05% para a municipal, com as adaptações previstas na legislação para determinados regimes. A substituição gradual do ISS pelo IBS ocorrerá de 2029 a 2032 e será concluída em 2033.
Isso significa que um estabelecimento não deve calcular o preço de 2027 como se toda a carga do novo sistema estivesse sendo acrescentada aos tributos antigos. Há tributos que deixam de existir, etapas de transição e sistemas de apuração diferentes. O valor final depende da situação concreta de cada prestador.
A mensalidade da academia pode subir com o IBS e a CBS?
Academias de musculação, ginástica e outras atividades físicas prestam serviços que, em regra, estão sujeitos à tributação do consumo. A lista anexa à Lei Complementar nº 116/2003 já identifica ginástica, dança, esportes, natação e artes marciais no subitem 6.04, hoje relacionado ao ISS.
A LC nº 214/2025 não criou uma redução geral de IBS e CBS para toda mensalidade de academia. Mesmo quando há atividades de ensino ou orientação física, não se pode equiparar automaticamente uma assinatura de academia aos serviços educacionais beneficiados por outro dispositivo legal. É preciso analisar a operação e o respectivo enquadramento.
Personal trainer tem desconto de 30% nos novos impostos?
A legislação prevê redução de 30% das alíquotas do IBS e da CBS para serviços prestados por profissionais de educação física que atendam às condições do artigo 127 da LC nº 214/2025. O benefício está ligado à atividade profissional regulamentada e aos requisitos aplicáveis à pessoa física ou à sociedade prestadora.
Isso não transforma toda academia em beneficiária automática da redução. Uma aula ou atendimento efetivamente prestado por profissional habilitado precisa ser distinguido da venda de acesso às instalações, equipamentos e serviços oferecidos pela empresa. A redução de 30% recai sobre a alíquota tributária aplicável à operação enquadrada, não sobre o preço cobrado do aluno.
Corte de cabelo, manicure e estética podem ficar mais caros?
Cabeleireiros, barbeiros, manicures, pedicures, depilação e tratamentos estéticos também entram no universo de serviços afetados pela transição. A Lei Complementar nº 116/2003 relaciona essas atividades nos subitens 6.01 e 6.02. O tratamento tributário não é idêntico ao de profissões contempladas pela redução de 30% do artigo 127.
O salão poderá ter mudanças nos tributos e nas obrigações fiscais, mas o preço de um corte, de uma escova ou de uma sessão de depilação continuará dependendo da estrutura do negócio, da mão de obra, dos produtos utilizados e da concorrência. A lei não fixou um acréscimo de IBS e CBS que deva ser repassado diretamente ao cliente.
Salão-parceiro e profissional-parceiro terão a mesma cobrança?
Não necessariamente. A Lei nº 13.352/2016 disciplina contratos entre salão-parceiro e profissional-parceiro, com regras para a divisão dos valores dos atendimentos. Esse modelo difere de um salão que emprega profissionais diretamente ou presta todos os serviços por conta própria.
A separação contratual e fiscal das receitas deve seguir a legislação aplicável, sem presumir que o salão e o profissional sejam um contribuinte único em todas as situações. Para 2027, o enquadramento de cada participante no Simples Nacional, no MEI ou no regime regular precisa ser considerado antes de estimar qualquer impacto no preço final.
Banho, tosa e hospedagem de animais terão imposto maior?
Os serviços de banho e tosa, adestramento, guarda e hospedagem de animais têm características diferentes de uma consulta médico-veterinária. Na lista do ISS, a LC nº 116/2003 reúne atividades de guarda, tratamento, adestramento, embelezamento e alojamento de animais no subitem 5.08.
A Reforma Tributária não estabelece um benefício setorial automático para todos esses serviços. Entretanto, a ausência de redução específica não permite concluir que o valor do banho e tosa subirá em determinada porcentagem. Custos com água, energia, produtos de higiene animal, aluguel e remuneração dos funcionários também influenciam o orçamento dos estabelecimentos.
Consulta veterinária recebe o mesmo tratamento do banho e tosa?
Não. O artigo 127 da LC nº 214/2025 inclui médicos veterinários e zootecnistas entre os profissionais cujos serviços podem contar com redução de 30% das alíquotas de IBS e CBS, respeitados os requisitos legais. A regra não se estende automaticamente ao serviço de estética animal ou a qualquer empresa que tenha um veterinário em seu quadro.
Há ainda distinção entre atendimento a animais domésticos e serviços veterinários relacionados à produção animal, que podem exigir exame de outras regras e classificações previstas na legislação. Um pet shop que oferece banho e tosa, vende mercadorias e mantém clínica veterinária precisa identificar cada operação, em vez de aplicar uma única regra ao estabelecimento inteiro.
Ração e produtos vendidos no pet shop também podem mudar de preço?
Sim, mas a venda de mercadorias não se confunde com a prestação de serviços. Rações, brinquedos, medicamentos veterinários, coleiras e acessórios têm classificação de produto e tratamento tributário que precisam ser analisados separadamente. A legislação da Reforma Tributária prevê benefícios para determinadas mercadorias, mas não autoriza considerar toda ração para animais de estimação como item da cesta básica humana ou como insumo agropecuário favorecido.
Para o consumidor, isso significa que um mesmo pet shop poderá ter variação de preços em produtos e serviços por motivos diferentes. A etiqueta de uma ração e o valor cobrado pelo banho e tosa não devem ser associados automaticamente ao mesmo benefício ou à mesma alíquota.
O Simples Nacional pode impedir aumento de preços em 2027?
O Simples Nacional permanece na Reforma Tributária, com adaptações para o IBS e a CBS. Empresas enquadradas poderão, conforme as regras legais, manter a apuração desses tributos dentro do regime unificado ou optar pelo regime regular em condições específicas. A Receita Federal e o Comitê Gestor do IBS divulgaram calendário próprio de opções para 2027.
Isso pode gerar diferenças entre negócios de tamanho semelhante, conforme o regime escolhido, faturamento, composição de despesas e perfil dos clientes. O Simples não garante que não haverá reajuste, assim como a adoção do regime regular não demonstra, por si só, aumento do preço. Profissionais enquadrados no MEI seguem regras próprias e não devem ser tratados automaticamente como empresas do regime regular.
Por que os serviços podem sentir os custos de maneira diferente?
Em atividades que dependem intensamente de trabalho humano, parte importante do custo é composta por salários, encargos e remuneração dos prestadores. A lógica de créditos do IBS e da CBS não equivale a gerar crédito sobre toda despesa de pessoal, o que torna indispensável calcular a carga efetiva conforme as regras de cada regime.
Por outro lado, determinados gastos tributados com bens e serviços adquiridos pela empresa podem gerar créditos quando os requisitos legais forem atendidos. Academias que compram equipamentos, salões que adquirem insumos e pet shops que contratam outros serviços podem apresentar composições de custos distintas. Nenhum desses fatores permite prever um reajuste uniforme para todos.
Um estabelecimento pode dizer que o aumento é obrigatório por lei?
Não há determinação geral que obrigue academias, salões de beleza ou pet shops a aumentar preços em 2027 por causa da Reforma Tributária. A empresa pode revisar sua política comercial, mas deve observar o contrato e os direitos do consumidor.
O Código de Defesa do Consumidor proíbe a elevação de preço sem justa causa e considera abusivas determinadas cláusulas que permitem variação unilateral do preço. Nos serviços com plano recorrente, como academias e pacotes de estética, é importante verificar o índice de reajuste, a periodicidade, as condições de cancelamento e a informação prestada ao cliente.
Como o consumidor pode se preparar para os preços de 2027?
Quem paga mensalidade de academia, agenda atendimentos de beleza ou contrata serviços frequentes para animais pode comparar o valor atual com a nova tabela, conferir o contrato e pedir esclarecimento sobre eventual reajuste. Vale observar se houve mudança no pacote de serviços, nos horários, na frequência dos atendimentos ou nas condições oferecidas.
A Reforma Tributária terá efeitos graduais, e a primeira etapa de 2027 não reproduz a carga integral projetada para 2033. A informação central para o bolso é esta: academia, salão e pet shop podem revisar seus preços, mas a lei não determina que os três setores ficarão mais caros, nem estabelece um percentual único de repasse ao consumidor.
Fontes oficiais consultadas:
6. Presidência da República — Lei nº 13.352/2016, contratos de salão-parceiro e profissional-parceiro
7. Presidência da República — Lei nº 8.078/1990, Código de Defesa do Consumidor, arts. 6º, 39 e 51
Esta reportagem tem caráter informativo e foi elaborada com base na legislação e nas fontes oficiais consultadas na data da reportagem. O impacto tributário varia conforme a atividade, o enquadramento do prestador, o regime de recolhimento e a etapa de transição. Não existe reajuste de preços obrigatório, nem percentual nacional de aumento fixado para academias, salões de beleza ou pet shops em 2027.
