


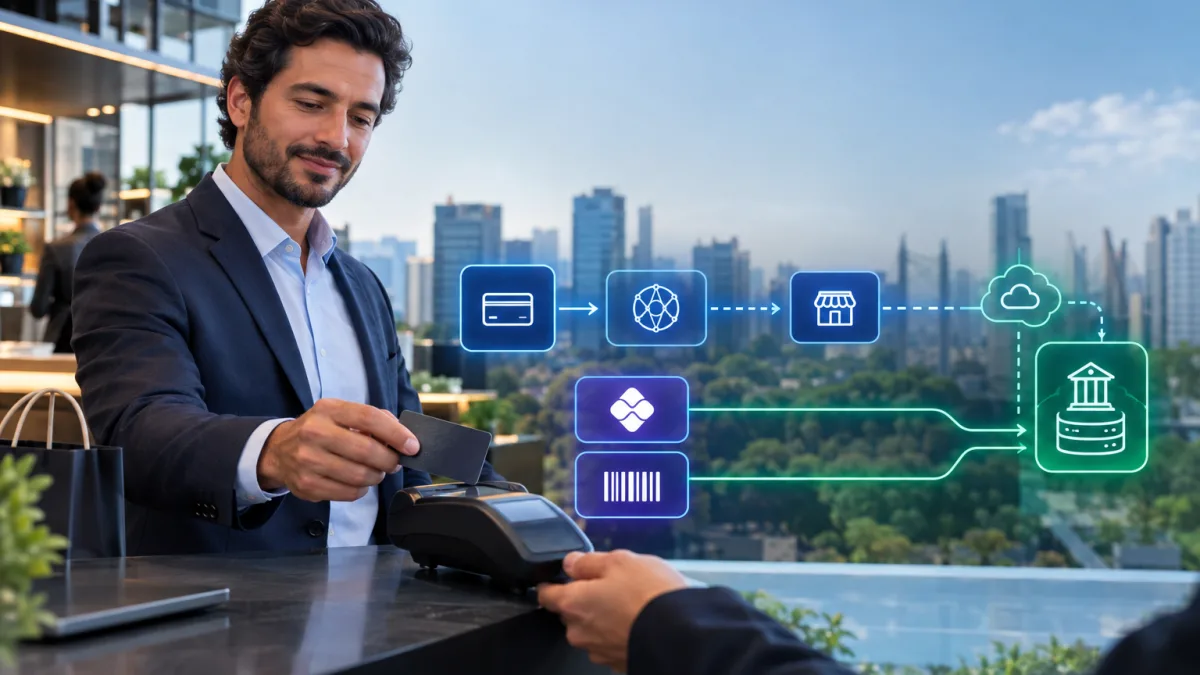
BRASÍLIA/DF — Sim. Uma empresa poderá continuar utilizando cartão de crédito corporativo para pagar despesas e compras em 2027, e a legislação da Reforma Tributária inclui expressamente o cartão de crédito entre os arranjos de pagamento que poderão operar com Split Payment. Isso significa que, quando o mecanismo estiver habilitado para cartões, a liquidação poderá separar a parcela de IBS e CBS relacionada à compra e encaminhá-la ao Fisco.
A ressalva está no cronograma. O Split Payment será implantado gradualmente e o Decreto nº 12.955/2026 permite que a primeira etapa alcance apenas boleto, diferentes modalidades de Pix, TED e TEF. Cartão de crédito, cartão de débito, cartão pré-pago e voucher aparecem depois dessa lista, o que permite que fiquem fora da etapa inicial e só passem a operar Split Payment em uma fase posterior.
Cartão de crédito está dentro do Split Payment previsto na legislação
O art. 28 do Decreto nº 12.955 lista os meios de pagamento aos quais o mecanismo poderá ser aplicado. Entre eles estão boleto, Pix dinâmico, Pix automático, Pix estático, Pix por chave ou conta, TED, TEF, cartão de crédito, cartão de débito, cartão pré-pago e voucher.
Portanto, não existe uma exclusão definitiva dos cartões. A arquitetura legal foi desenhada para que operações pagas com cartão também possam ter segregação de IBS e CBS durante a liquidação financeira, desde que aquele arranjo esteja habilitado para operar o mecanismo na etapa correspondente.
Cartão corporativo não é uma categoria tributária diferente
Do ponto de vista do Split Payment, o fato de o cartão ser corporativo não cria um regime tributário próprio. Ele continua sendo um cartão de crédito utilizado por uma pessoa jurídica para liquidar aquisições feitas em seu nome ou por seus empregados autorizados, observadas as regras comerciais da instituição emissora.
O que importa para o IBS e a CBS é a operação subjacente: quem é o adquirente, qual documento fiscal corresponde à compra, qual o valor dos tributos e se o pagamento pode ser vinculado àquela operação. A simples existência de um cartão empresarial não gera crédito tributário nem muda a incidência dos novos tributos.
Receba as principais novidades da Reforma Tributária
Cadastre seu e-mail para acompanhar as mudanças mais importantes.
A primeira etapa poderá deixar cartões de fora
A regulamentação permite uma implementação em pelo menos duas etapas. Na primeira, ato conjunto da Receita Federal e do CGIBS poderá restringir o Split Payment ao procedimento padrão, a operações em que o adquirente seja contribuinte do regime regular e aos meios de pagamento listados nos incisos I a VII do § 5º do art. 28.
Essa lista termina na TEF. Cartão de crédito aparece no inciso VIII, cartão de débito no IX, cartão pré-pago no X e voucher no XI. Assim, a própria norma abriu espaço para que cartões não participem da primeira fase operacional, ainda que façam parte do desenho definitivo do Split Payment.
Usar cartão em 2027 não significa que haverá split naquele pagamento
Essa diferença é essencial. A empresa continuará podendo comprar passagens, hotéis, softwares, materiais, combustíveis e outros bens ou serviços com cartão corporativo, desde que o estabelecimento e a operadora aceitem o meio de pagamento normalmente.
Outra pergunta é se a transação específica será liquidada com Split Payment. Isso dependerá de o arranjo de cartão já estar habilitado na fase de implantação vigente, além de serem atendidas as demais condições técnicas e tributárias previstas nos atos da Receita e do CGIBS.
Na etapa posterior, cartões entram expressamente na estrutura
O Decreto determina que, depois da primeira fase, todos os arranjos listados deverão se habilitar para operar o procedimento simplificado, observadas as regras de implementação. Isso inclui crédito, débito, pré-pago e voucher.


Portanto, o desenho legal não é excluir cartões do Split Payment, mas permitir que sua entrada aconteça depois de meios considerados mais simples para a fase inicial. A transição serve para testar infraestrutura, comunicação entre instituições financeiras e plataforma pública e tratamento de grandes volumes de transações.
Por que o cartão é mais complexo que um Pix ou boleto
Em uma transferência ou boleto, a liquidação pode ser mais facilmente relacionada ao valor diretamente pago pelo adquirente ao fornecedor. No cartão, a operação envolve bandeira, emissor, credenciadora, subcredenciadora e outros participantes, além de prazos próprios de liquidação e possibilidade de parcelamento.
Também pode existir antecipação de recebíveis pelo fornecedor. A LC 214 e o Decreto deixam claro que a antecipação não elimina a obrigação de segregação: o Split Payment deve considerar a liquidação das parcelas segundo o fluxo do arranjo, independentemente de o lojista antecipar financeiramente seus recebíveis.
Compra parcelada no cartão exige tratamento proporcional
A legislação estabelece que, quando a operação for paga em parcelas, a segregação do IBS e da CBS deverá ocorrer proporcionalmente na liquidação financeira de cada parcela, conforme a regulamentação operacional.
Imagine uma compra empresarial dividida em seis parcelas no cartão. Quando o Split Payment estiver habilitado para esse arranjo, a lógica não será necessariamente retirar todo o imposto na primeira parcela; a legislação prevê segregação proporcional ao longo das liquidações.
Esse detalhe é relevante para fluxo de caixa, conciliação financeira e integração dos ERPs com adquirentes e operadoras de cartão.
A antecipação de recebíveis do fornecedor não muda a regra
É comum que estabelecimentos antecipem valores que receberiam de vendas parceladas no cartão. A Reforma Tributária já considerou essa situação e determina que a antecipação de recebíveis não altera a obrigação de segregação e recolhimento conforme os momentos previstos para a liquidação das parcelas.
Na prática, a relação financeira entre estabelecimento e instituição que antecipa os recursos não deve desorganizar o vínculo tributário da operação original. Os sistemas terão de preservar essa informação ao longo de toda a cadeia de pagamentos.
O cartão corporativo não cria crédito sozinho
Para o comprador, o direito ao crédito de IBS e CBS depende da aquisição e das condições da LC 214. O cartão é apenas o meio usado para pagar a operação, e não o fato que cria o crédito.
Uma despesa pessoal de empregado paga com cartão corporativo não se torna automaticamente creditável. Da mesma forma, uma aquisição empresarial que gere crédito não perde essa característica simplesmente porque foi paga por cartão, desde que o documento fiscal e os demais requisitos estejam corretos.
O documento fiscal precisa estar vinculado à empresa compradora
Essa será uma preocupação prática importante. Para que a empresa aproveite corretamente créditos, a compra precisa estar documentada de acordo com as regras aplicáveis e identificar o adquirente quando exigido.
Em cartões corporativos utilizados por vários funcionários, empresas deverão reforçar políticas internas para evitar despesas sem documento fiscal adequado, notas emitidas contra CPF do empregado em vez do CNPJ quando a operação deveria estar vinculada à empresa e pagamentos sem conciliação com o documento correspondente.
O Split Payment aumenta a importância dessa organização porque pagamento, nota fiscal, débito do fornecedor e crédito do adquirente passam a conversar de forma muito mais integrada.
O que acontece se o cartão ainda não tiver Split Payment
A inexistência de Split Payment naquele meio de pagamento não impede a compra. A empresa simplesmente continuará liquidando a operação por cartão segundo o funcionamento normal do arranjo.
Do ponto de vista tributário, a LC 214 criou outros mecanismos para lidar com a extinção do débito e a apropriação do crédito. Um deles é o Recolhimento pelo Adquirente, o RAD, utilizado em determinadas situações quando o instrumento de pagamento não permite a segregação pelo Split Payment.
RAD pode ser uma alternativa para preservar o crédito
O art. 36 da LC 214 permite ao adquirente sujeito ao regime regular recolher o IBS e a CBS incidentes sobre uma operação quando o pagamento ao fornecedor utilizar instrumento que não permita o Split Payment, observadas as condições legais.
Assim, se uma empresa paga uma compra com cartão corporativo em uma fase na qual aquele arranjo ainda não está habilitado para Split Payment, o RAD pode assumir relevância para extinguir o débito daquela operação e viabilizar a apropriação do crédito correspondente.
Isso não significa que toda compra no cartão exigirá RAD. Será necessário verificar se o débito já foi extinto por outra modalidade e quais sistemas estiverem efetivamente implementados naquele momento.
Enquanto os mecanismos não estiverem implementados, há regra transitória
A LC 214 também contém uma proteção importante para o período de implantação. O art. 48 prevê que, enquanto não estiverem implementados o Split Payment e o Recolhimento pelo Adquirente, a exigência de extinção do débito poderá ser dispensada para apropriação dos créditos, observadas as condições da lei.
Essa regra evita que empresas fiquem sem crédito simplesmente porque a infraestrutura tecnológica ainda não está disponível. Conforme Split Payment e RAD forem entrando em funcionamento, a lógica definitiva de vinculação entre extinção do débito e apropriação do crédito ganha maior importância.
Cartão de empresa do Simples também poderá continuar sendo usado
Empresas do Simples Nacional não deixam de poder usar cartão corporativo. A questão é como IBS e CBS são tratados no regime tributário escolhido pela empresa, e não a existência do cartão.
Uma empresa no Simples tradicional mantém IBS e CBS dentro do regime simplificado e não opera exatamente como um contribuinte regular. Já a empresa que escolher o chamado Simples híbrido passa a recolher IBS e CBS pelo regime regular e poderá ter maior interesse na vinculação entre pagamentos, documentos e créditos.
Como a primeira etapa do Split Payment pode ser limitada a operações em que o adquirente esteja no regime regular, essa distinção será especialmente relevante durante a fase inicial.
Despesas de viagem exigirão atenção
Cartão corporativo é muito utilizado para hotéis, alimentação, transporte, combustíveis e despesas de viagem. Em 2027, a empresa precisará distinguir com ainda mais cuidado o que é despesa empresarial creditável, o que está sujeito a restrições e o que constitui gasto pessoal.
O fato de a compra passar pelo cartão da empresa não substitui as regras materiais do crédito. O documento fiscal precisa refletir corretamente a operação, e despesas classificadas como uso ou consumo pessoal podem seguir limitações específicas mesmo quando suportadas financeiramente pela pessoa jurídica.
ERP e sistema de despesas terão de conversar com os cartões
Empresas com alto volume de cartões corporativos deverão reforçar a integração entre sistemas de despesas, documentos fiscais e conciliação de pagamentos. Em vez de olhar apenas a fatura mensal do cartão, será necessário identificar cada operação e relacioná-la ao respectivo DFe quando isso for exigido.
Esse controle será especialmente importante quando cartões passarem a operar Split Payment. A empresa precisará saber se houve segregação do tributo, qual valor foi extinto, se existe crédito a apropriar e se ocorreu alguma devolução ou ajuste.
A fatura do cartão não substitui a nota fiscal
Outro erro que deverá ser evitado é usar a fatura do cartão como se ela fosse o documento fiscal da compra. A fatura comprova uma relação financeira com o emissor do cartão, mas não substitui a NF-e, NFC-e, NFS-e ou outro documento exigido para a operação.
Para fins de IBS e CBS, o crédito está vinculado à aquisição e ao documento fiscal correspondente, não ao simples lançamento da despesa na fatura corporativa. A empresa precisará manter a conciliação entre esses dois universos.
Tabela rápida: cartão corporativo e Split Payment
| Situação | Resultado |
|---|---|
| Empresa usa cartão corporativo em 2027 | Continua permitido |
| Cartão de crédito está previsto na legislação do Split Payment | Sim |
| Cartão precisa participar obrigatoriamente da primeira etapa | Não |
| Primeira etapa pode ficar limitada a boleto, Pix, TED e TEF | Sim |
| Cartão pode entrar em fase posterior | Sim |
| Pagamento com cartão cria crédito automaticamente | Não |
| Documento fiscal continua necessário | Sim |
| Se o cartão não permitir Split, RAD pode ser relevante | Sim, nas condições legais |
| Compra parcelada | Split proporcional às parcelas quando habilitado |
Então, uma empresa poderá usar cartão de crédito corporativo com Split Payment em 2027?
Sim, mas a resposta precisa ser dividida em duas partes. O cartão corporativo poderá continuar sendo usado normalmente em 2027, e o cartão de crédito está expressamente incluído entre os arranjos que poderão operar Split Payment no modelo definitivo.
No entanto, a regulamentação autoriza que a primeira etapa de implantação fique restrita a boleto, Pix, TED e TEF. Como cartão de crédito aparece somente no inciso seguinte da lista legal, ele pode ficar fora da fase inicial e ser integrado posteriormente.
Assim, uma compra empresarial realizada por cartão corporativo em 2027 poderá ocorrer normalmente mesmo que aquela transação ainda não utilize Split Payment. Quando os cartões forem habilitados, a segregação passará a ocorrer dentro do fluxo de liquidação do arranjo, inclusive de forma proporcional nas compras parceladas.
Para empresas do regime regular, o ponto mais importante será conciliar cartão, documento fiscal e crédito tributário. Se o meio de pagamento ainda não comportar Split Payment, o Recolhimento pelo Adquirente poderá ser uma alternativa nas condições previstas no art. 36 da LC 214.
Acompanhe o Radar da Reforma Tributária para acompanhar Split Payment, cartão corporativo, Pix, RAD, IBS, CBS e o cronograma de implantação dos meios de pagamento em 2027.
Fontes públicas oficiais: Presidência da República — Lei Complementar nº 214/2025, especialmente arts. 31 a 36, 47 e 48; Presidência da República — Lei Complementar nº 227/2026; Presidência da República — Decreto nº 12.955/2026, especialmente arts. 28 a 35, que inclui cartão de crédito, débito, pré-pago e voucher entre os arranjos do Split Payment e disciplina a implementação gradual; Comitê Gestor do IBS — página oficial da Plataforma Pública do Split Payment e manuais técnicos; Receita Federal — Comunicado de 30 de setembro de 2026 sobre o início dos testes da Plataforma Pública em 15 de outubro de 2026.
Este conteúdo é informativo e considera a legislação e a documentação oficial disponíveis em 9 de outubro de 2026. A primeira etapa operacional do Split Payment dependerá de ato conjunto da Receita Federal e do CGIBS, que definirá os arranjos efetivamente habilitados e as hipóteses de utilização facultativa. Por isso, a inclusão legal do cartão de crédito não significa que o Split Payment necessariamente estará ativo para cartões desde o primeiro dia da implantação comercial.
