

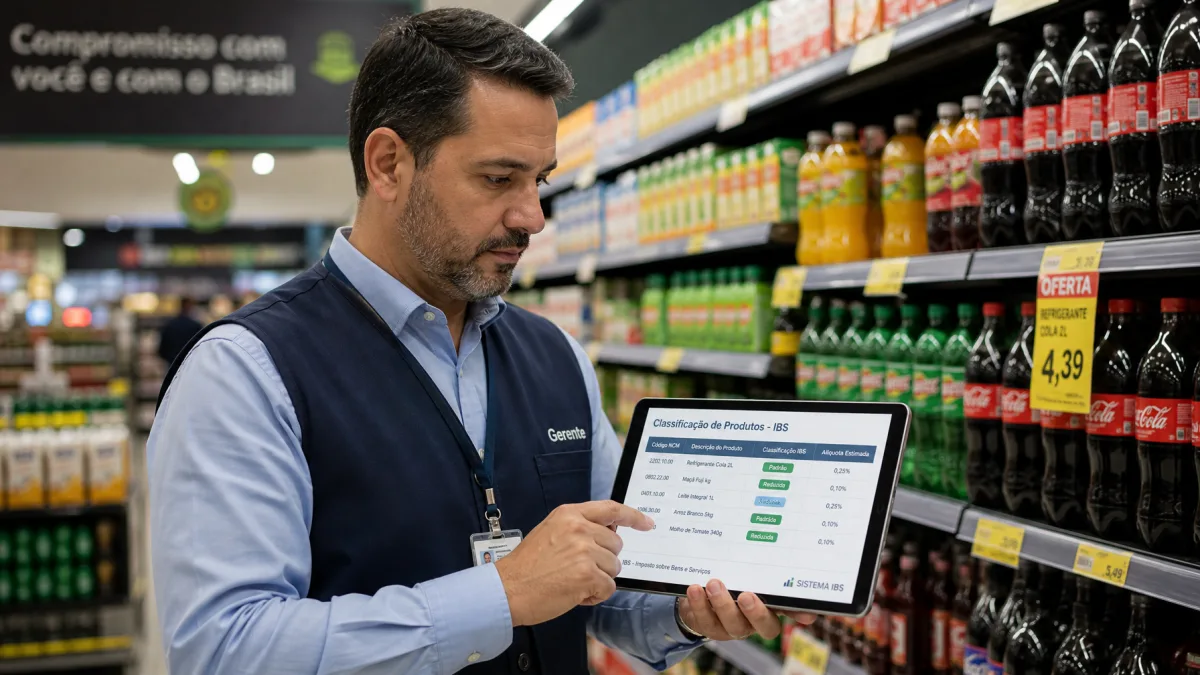
O varejo brasileiro é o setor mais diretamente impactado pela combinação de IBS + Split Payment + alíquotas diferenciadas para alimentos. Um supermercado vende produtos com alíquota zero (cesta básica), produtos com redução de 60% (alimentos em geral) e produtos com alíquota plena (itens não alimentares) — tudo na mesma nota fiscal. E quando o Split Payment chegar, cada venda no caixa terá o IBS retido automaticamente. É uma revolução no compliance fiscal do varejo.
O varejo alimentar: gestão de múltiplas alíquotas na mesma operação
Para supermercados, o IBS cria um desafio operacional inédito: gerenciar três ou mais alíquotas diferentes em um único PDV (ponto de venda). Arroz e feijão (cesta básica): alíquota zero. Frutas e legumes in natura: redução de 60%. Produtos processados básicos (macarrão, óleos): redução de 60%. Produtos ultraprocessados (refrigerantes, salgadinhos): alíquota plena. Bebidas alcoólicas: alíquota plena + IS. Para um supermercado com 30.000 SKUs, cada produto precisa ser classificado corretamente no sistema para aplicar a alíquota certa.
A Associação Brasileira de Supermercados (ABRAS) está trabalhando com o CGIBS para criar uma tabela de referência de classificação de alíquotas por EAN (código de barras) — um banco de dados nacional onde o supermercado consulta o EAN do produto e obtém a alíquota do IBS correspondente. Sem essa ferramenta, cada rede varejista precisaria classificar individualmente seus 10.000 a 100.000 produtos — um custo operacional imenso.
As alíquotas diferenciadas do IBS e da CBS — alíquota zero para a Cesta Básica Nacional e redução de 60% para alimentos em geral — visam reduzir o impacto tributário sobre os itens de consumo essencial das famílias brasileiras.
— LC 214/2025 — Arts. 127-132 e Cesta Básica Nacional
Split Payment no varejo: o maior impacto de fluxo de caixa
O varejo é o setor mais impactado pelo Split Payment: altíssimo volume de transações B2C, ciclo financeiro curto (recebimento no dia da venda) e crescente uso do PIX (que será o primeiro meio de pagamento com Split Payment implementado). Um supermercado que fatura R$10 milhões/mês com 60% em PIX e alíquota efetiva de IBS de 5% (considerando a mistura de alíquotas zero, 60% e plena): float tributário atual de aproximadamente R$100 mil por mês. Com o Split Payment, esse valor é retido automaticamente a cada transação.
A gestão de caixa do varejo precisará ser completamente revisada. Hoje, o supermercado recebe o valor cheio no PIX e recolhe o IBS no fim do mês. Com o Split Payment, recebe o valor já líquido de IBS. Para redes com margens apertadas (a margem líquida de supermercados no Brasil é de 1% a 3%), a perda do float tributário pode representar pressão adicional sobre o capital de giro — exigindo renegociação de prazos com fornecedores ou linhas de crédito rotativo.
Shoppings Centers: como o IBS afeta as taxas de condomínio e aluguel
Para shoppings centers, o IBS tem dois impactos principais.
- (1) Aluguel das lojas: o lojista paga aluguel + taxa de condomínio ao shopping. O shopping emite nota fiscal com IBS sobre esses serviços. O lojista que está no regime regular pode se creditar do IBS do aluguel — o que reduz o custo efetivo.
- (2) Taxa de administração do shopping: também sujeita ao IBS. Para lojistas do Simples, sem crédito, o IBS sobre aluguel aumenta o custo. Para lojistas do regime regular, o crédito compensa parcialmente. Shoppings com mix de lojistas do Simples e do regime regular terão impactos diferenciados.
E-commerce e o varejo digital: como o IBS muda a operação
Para e-commerce, o IBS introduz uma complexidade nova: a alíquota do IBS varia pelo município de entrega — não pelo município do centro de distribuição. Um marketplace que vende para clientes em 5.000 municípios precisará aplicar 5.000 alíquotas diferentes nos pedidos. A integração com a API do CGIBS para obter a alíquota por CEP de entrega é obrigatória para qualquer e-commerce de escala nacional.
A Câmara Brasileira de Comércio Eletrônico (camara-e.net) publicou em 2025 guia técnico sobre a integração do IBS com plataformas de e-commerce. As principais plataformas (VTEX, Nuvemshop, Shopify Brasil) já anunciaram atualização dos módulos fiscais para 2026. Para lojas desenvolvidas em plataforma própria, a atualização para o IBS por CEP de destino precisa ser desenvolvida pelo time de TI interno.
Varejo de moda e não alimentar: impacto mais simples, mas não neutro
Para lojas de roupa, calçados, eletrônicos e utilidades domésticas (sem alíquotas diferenciadas), o IBS substitui o ICMS + PIS/COFINS. A carga sobre os produtos varia por categoria: eletrônicos e eletrodomésticos hoje pagam IPI + ICMS + PIS/COFINS; com o IBS, o IPI vai sendo extinto e o IBS assume. Para produtos importados (que hoje têm II + IPI + ICMS-Importação + PIS/COFINS-Importação), o IBS adiciona mais uma camada — podendo encarecer produtos de vestuário e eletrônicos importados.
Como redes varejistas estão se preparando
As grandes redes varejistas (Grupo Pão de Açúcar, Carrefour, Assaí, Mercado Livre, Renner, Magazine Luiza) já têm projetos dedicados à implementação do IBS. O foco está em:
- (1) reclassificação de produtos por alíquota do IBS (até 100.000 SKUs por rede);
- (2) integração do PDV com a API de alíquotas do CGIBS;
- (3) adaptação dos sistemas de e-commerce para alíquota por CEP de entrega;
- (4) preparação para o Split Payment via PIX e cartão; (5) revisão do modelo financeiro para operar sem o float tributário.
Dica para varejistas: classifique seus produtos por alíquota agora
A maior tarefa operacional do varejo na preparação para o IBS é a classificação de produtos por alíquota. Comece pelos 20% de SKUs que representam 80% do faturamento (lei de Pareto). Para cada produto, verifique: está na cesta básica (alíquota zero)? É alimento in natura (redução de 60%)? É alimento processado (redução de 60%)? É bebida açucarada (alíquota plena + IS futuro)? É produto não alimentar (alíquota plena)? Um sistema de classificação bem feito agora economiza muito retrabalho quando as alíquotas subirem em 2027. Considere contratar serviço de classificação NCM/NBS de um escritório especializado.
REFERÊNCIAS LEGAIS
- LC 214/2025 — Arts. 127-132 e Cesta Básica: alíquotas diferenciadas para alimentos.
- LC 214/2025 — Arts. 32-34: Split Payment e impacto no fluxo de caixa do varejo.
- LC 214/2025 — Art. 11: local de incidência do IBS no e-commerce (CEP de entrega).
- ABRAS — Guia de implementação do IBS para supermercados (2025).
- Camara-e.net — Guia técnico de integração do IBS com plataformas de e-commerce (2025).
⚠ Este conteúdo é informativo. Consulte um profissional habilitado para situações concretas.
Acompanhe o Radar da Reforma Tributária

Análises técnicas, artigos aprofundados e atualizações em tempo real sobre o IBS, a CBS e toda a Reforma Tributária brasileira.