
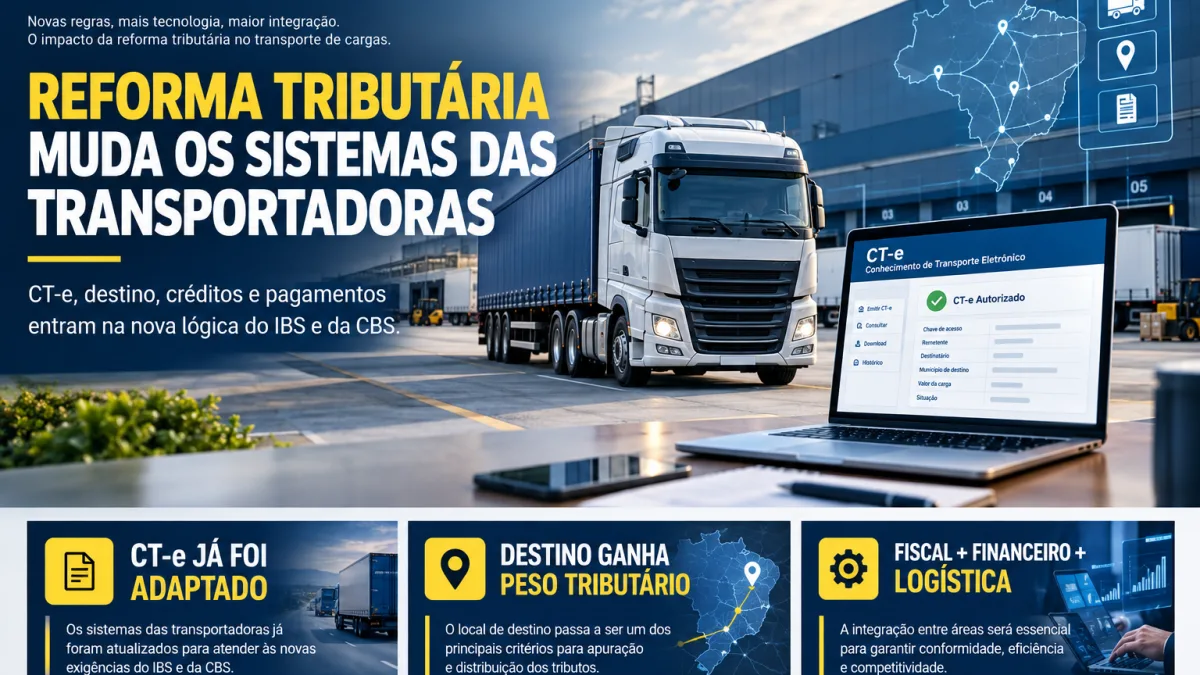
BRASÍLIA/DF — A Reforma Tributária do consumo já deixou de ser apenas uma discussão sobre as alíquotas que entrarão em vigor nos próximos anos. Para as transportadoras, a transição começou dentro dos sistemas responsáveis pela emissão do Conhecimento de Transporte Eletrônico, o CT-e.
O cronograma oficial da Receita Federal e do Comitê Gestor do IBS estabeleceu 3 de agosto de 2026 como marco de obrigatoriedade do CT-e, modelo 57, e do CT-e OS, modelo 67, dentro da estrutura de documentos fiscais adaptados ao IBS e à CBS. Para empresas optantes pelo Simples Nacional, o cronograma específico começa em 1º de janeiro de 2027.
A mudança, porém, não se resume a adicionar duas siglas ao documento fiscal. As Notas Técnicas publicadas para o CT-e vêm alterando leiautes, grupos de informações, regras de validação e até a vinculação entre documento fiscal e transação de pagamento. Isso coloca as transportadoras diante de uma adaptação que envolve sistema emissor, cadastro, faturamento, contas a receber, formação de preços e conciliação tributária.
O CT-e já entrou efetivamente na Reforma Tributária
Durante parte de 2026, o preenchimento das informações relacionadas ao IBS e à CBS funcionou dentro de uma fase de adaptação. Esse período foi utilizado para que contribuintes e fornecedores de software ajustassem seus sistemas.
O cenário mudou com o cronograma oficial.
O Comitê Gestor do IBS informou que, a partir de 3 de agosto de 2026, passaram a ser exigidos os parâmetros de emissão relacionados ao novo modelo tributário para os contribuintes abrangidos pelo cronograma. O período de 2026 utiliza a alíquota-teste de 1%, formada por 0,1% de IBS e 0,9% de CBS, com caráter informativo nas condições previstas pela regulamentação.

Isso significa que a preparação tecnológica não pode ser deixada apenas para o início da cobrança efetiva dos novos tributos.
A infraestrutura fiscal está sendo construída antes.
Transportadora não precisa adaptar apenas o cálculo do imposto
Uma leitura superficial poderia levar à conclusão de que basta alterar a fórmula tributária do CT-e.
As próprias Notas Técnicas mostram que a mudança é mais ampla.
A Nota Técnica CT-e 2025.001 passou por sucessivas versões para adaptar CT-e, CT-e OS e GTV-e à Reforma Tributária. Em 2026, a NT 2026.001 acrescentou campos e regras relacionados à vinculação do documento com a transação de pagamento. Depois, a NT 2026.002 avançou sobre antecipação de pagamento e informações de IBS e CBS.

Na prática, isso aproxima informações que tradicionalmente ficavam separadas.
O documento fiscal precisa conversar com o cadastro da operação, o faturamento precisa conversar com o financeiro e, progressivamente, o pagamento precisará ser conciliado com a situação tributária da própria operação.
O destino da carga passa a ter importância tributária direta
Existe ainda uma mudança estrutural que merece atenção especial das transportadoras.
A LC 214 estabelece que, para o serviço de transporte de carga, o local da operação para fins de IBS e CBS é o local da entrega ou disponibilização do bem ao destinatário constante do documento fiscal.
Esse dispositivo traduz na prática um dos princípios centrais do novo IVA: a tributação no destino.
Para o setor de transportes, isso aumenta a importância da qualidade cadastral. Município de entrega, destinatário, endereço e demais informações vinculadas à prestação deixam de ser apenas elementos operacionais do transporte.
Uma informação incorreta pode repercutir na determinação tributária da operação.
Por isso, a adaptação não deve ficar concentrada exclusivamente no departamento fiscal. Cadastro de clientes, comercial, faturamento, logística e tecnologia também entram no processo.
A Reforma também pode mudar a lógica usada para formar o frete
Outro efeito está na precificação.
A LC 214 determina, como regra geral, que a base de cálculo do IBS e da CBS corresponde ao valor da operação. A legislação também estrutura um modelo amplo de não cumulatividade para os contribuintes submetidos ao regime regular.
Isso significa que olhar apenas para a carga tributária nominal não será suficiente para avaliar o resultado econômico de uma prestação.
Será necessário observar simultaneamente os débitos gerados pelas operações e os créditos admitidos nas aquisições da empresa.
Combustíveis, equipamentos, serviços contratados, manutenção e outros componentes da estrutura de custos deverão ser analisados conforme seu tratamento efetivo no IBS e na CBS.
Consequentemente, duas transportadoras com o mesmo valor de frete podem chegar a resultados líquidos diferentes dependendo da estrutura de custos, da cadeia de fornecedores e do aproveitamento de créditos.
Não se trata de uma determinação legal para aumentar ou reduzir o preço do frete. Trata-se de uma consequência econômica da mudança da sistemática tributária que precisa ser incorporada às simulações empresariais.
Crédito do cliente também entra nessa equação
A não cumulatividade muda também a relação entre transportadora e embarcador.
O art. 47 da LC 214 estabelece a sistemática geral de apropriação dos créditos de IBS e CBS pelo contribuinte sujeito ao regime regular, vinculando-a às operações de aquisição e às regras de extinção do débito previstas na própria lei.
Isso aumenta a importância da qualidade do documento fiscal.
Um CT-e não será apenas o registro da prestação do transporte. Ele fará parte da cadeia de informações utilizada para apuração dos tributos e reconhecimento dos créditos relacionados à operação.
Nesse ambiente, inconsistências de cadastro, classificação ou tributação podem ultrapassar os limites da própria transportadora e afetar também a conciliação fiscal do cliente.
Documento fiscal e pagamento começam a se aproximar
Talvez uma das mudanças tecnológicas mais relevantes esteja justamente fora do cálculo tradicional do imposto.
A existência de uma Nota Técnica específica para incluir no CT-e campos e regras de validação relacionados à transação de pagamento mostra que a arquitetura da Reforma caminha para integrar cada vez mais documento fiscal, apuração e liquidação financeira.
Essa integração ganha importância diante de mecanismos como o split payment e das diferentes formas previstas para extinguir débitos de IBS e CBS.
O sistema da transportadora, portanto, precisará evoluir de uma lógica em que emitir corretamente o CT-e praticamente encerrava a etapa fiscal da operação para outra em que será necessário acompanhar o que aconteceu com aquele débito posteriormente.
2026 funciona como um teste real dos sistemas
O fato de 2026 possuir regras transitórias não significa que as informações possam ser tratadas como meramente decorativas.
Receita Federal e CGIBS criaram inclusive um Programa Nacional de Conformidade Tributária voltado à fase de adaptação, com mecanismos de acompanhamento e correção de inconsistências identificadas nos documentos fiscais.
A mensagem para as empresas é clara: o período de transição deve ser utilizado para localizar falhas antes que elas passem a gerar efeitos financeiros mais relevantes.
Transportadoras deveriam usar essa fase para testar emissão de CT-e, revisar cadastros, conferir regras de destino, validar integrações entre sistemas e simular os impactos econômicos sobre suas operações.
Esperar 2027 pode transformar adaptação em problema operacional
A CBS ganhará importância ainda maior em 2027 dentro da transição do novo sistema, mas a infraestrutura que permitirá seu funcionamento já está sendo implantada.
Para as transportadoras, portanto, a Reforma Tributária não começa quando surgir a primeira guia relevante de IBS ou CBS.
Ela começa quando o sistema precisa saber corretamente quem é o destinatário, onde a carga será entregue, qual tratamento tributário se aplica, como o documento será autorizado, como aquela operação será conciliada e quais informações seguirão para a apuração.
O desafio deixa de ser exclusivamente tributário.
É também um projeto de tecnologia, cadastro, logística, financeiro e gestão.
Acompanhe o Radar da Reforma Tributária para acompanhar as mudanças no CT-e, IBS, CBS, split payment e demais etapas da implementação do novo sistema tributário.
Fontes públicas: Lei Complementar nº 214/2025, texto atualizado pela LC nº 227/2026; Receita Federal do Brasil — Orientações da Reforma Tributária para 2026; Receita Federal e Comitê Gestor do IBS — Ato Conjunto RFB/CGIBS nº 4/2026; Comitê Gestor do IBS — cronograma de implementação dos documentos fiscais eletrônicos; Portal Nacional do CT-e/ENCAT — Notas Técnicas CT-e 2025.001, 2026.001 e 2026.002; Decreto nº 12.955/2026; Resolução CGIBS nº 6/2026.
Este conteúdo é informativo. As regras aplicáveis ao IBS e à CBS dependem do regime tributário, da natureza da operação e das etapas do cronograma de transição. Empresas devem acompanhar as versões vigentes das Notas Técnicas e atos regulamentares antes de realizar alterações definitivas em seus sistemas.