



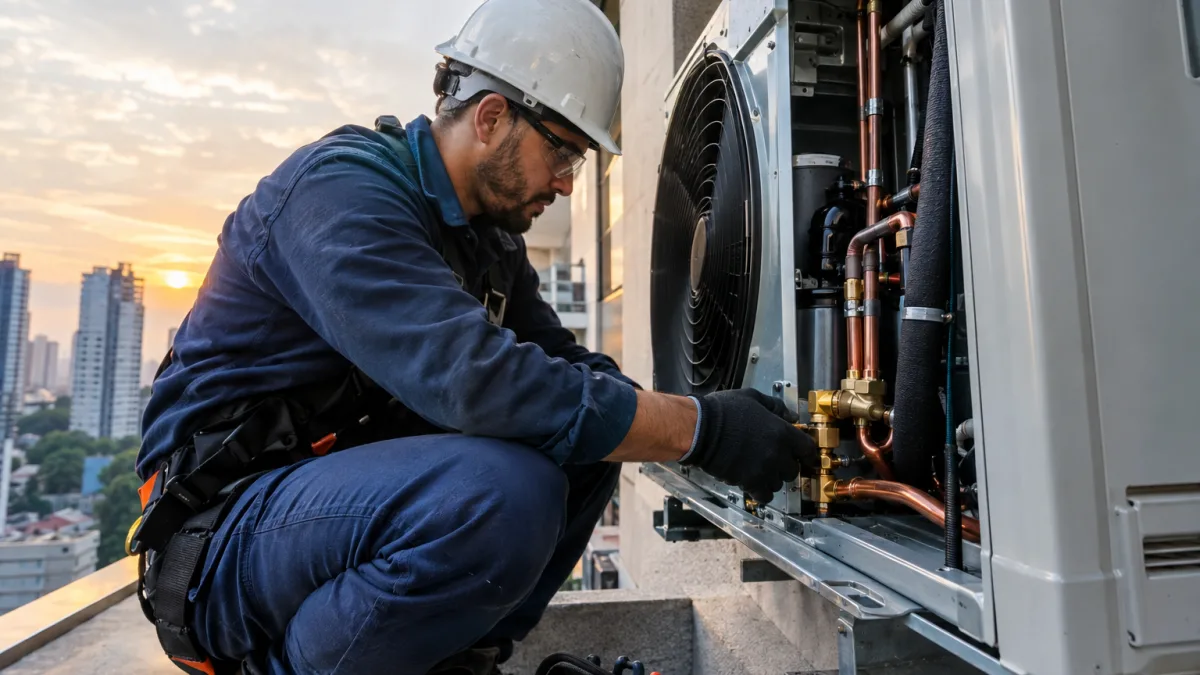
BRASÍLIA/DF — Um técnico é contratado para instalar um ar-condicionado split comprado pelo cliente. Outro faz a limpeza e a manutenção de aparelhos em um condomínio. Uma terceira empresa vende o equipamento, fornece tubulações e entrega tudo instalado. Embora atuem no mesmo setor, contratos e documentos fiscais exigem análises distintas.
A partir de 2027, a Contribuição sobre Bens e Serviços (CBS) substituirá o PIS e a Cofins, enquanto o Imposto sobre Bens e Serviços (IBS) avançará gradualmente. O setor precisará rever orçamentos, compras de peças, regimes tributários e notas fiscais.
O que muda para quem instala ar-condicionado em 2027?
A reforma reúne operações com bens e serviços sob a estrutura da CBS, de competência federal, e do IBS, compartilhado por estados e municípios. Em 2027, a CBS entra em sua fase de cobrança em substituição ao PIS e à Cofins. O IBS permanece com alíquota de transição de 0,1%, enquanto ICMS e ISS continuam em vigor. Ambos terão redução entre 2029 e 2032, com substituição integral em 2033.
Não haverá aumento ou queda automática no custo da instalação: o resultado depende do regime, dos materiais, dos créditos e dos clientes. A legislação não estabelece uma alíquota especial única para todos os profissionais de instalação e manutenção de ar-condicionado.
Instalação, limpeza e manutenção terão o mesmo tratamento?
Na sistemática atual do ISS, a manutenção de equipamentos encontra referência no item 14.01 da lista da Lei Complementar nº 116/2003. Já o item 14.06 trata da instalação e montagem de aparelhos e equipamentos prestadas ao usuário final, exclusivamente com material por ele fornecido. Outros enquadramentos dependem do contrato e dos materiais fornecidos.
Com a CBS e o IBS, a antiga divisão entre mercadoria e serviço perde relevância para a incidência dos novos tributos, mas não desaparece de imediato das obrigações de ICMS, ISS e documentação fiscal durante a transição. Limpeza, troca de compressor e entrega de sistema completo podem demandar documentos diferentes.
Receba as principais novidades da Reforma Tributária
Cadastre seu e-mail para acompanhar as mudanças mais importantes.
E quando o instalador também vende o aparelho e as peças?
A contratação apenas da mão de obra difere da venda do equipamento com instalação. O mesmo vale para manutenção com peças cobradas à parte.
É necessário conferir a caracterização da operação, os documentos exigidos e os valores registrados. Nem toda instalação exige duas notas, e nem todo fornecimento pode ser classificado como mão de obra. A escrituração deve refletir o fornecimento efetivo, e não uma separação artificial criada apenas para reduzir tributos.
Instaladores de ar-condicionado poderão aproveitar créditos de IBS e CBS?
Empresas sujeitas ao regime regular poderão, observados os requisitos e restrições legais, aproveitar créditos vinculados a aquisições tributadas. No mercado de climatização, isso coloca em evidência compras de aparelhos para revenda, tubulações, suportes, componentes, peças e serviços de terceiros. Documentos e requisitos legais serão determinantes.
Há, porém, uma diferença importante entre material comprado e trabalho próprio. O custo da mão de obra dos empregados ou do próprio profissional não se transforma automaticamente em crédito de IBS e CBS. Assim, negócios intensivos em mão de obra devem simular o efeito líquido das compras creditáveis, em vez de olhar apenas a alíquota da nota.
O instalador que é MEI terá de sair do regime?
Não. A reforma não determina, por si só, a saída dos instaladores do MEI. O Portal do Empreendedor relaciona a ocupação “instalador(a) e reparador(a) de sistemas centrais de ar condicionado, de ventilação e refrigeração independente” entre as atividades permitidas ao MEI, associada ao CNAE 4322-3/02. Isso não abrange automaticamente qualquer atividade comercial ou industrial.


O profissional precisa observar o enquadramento efetivo, os limites e as demais condições legais do MEI. As regras documentais do MEI também serão ampliadas. Nas prestações de serviços, a referência continua sendo a NFS-e de padrão nacional. O MEI não deve confundir essas exigências com uma obrigação geral de optar pelo regime regular de IBS e CBS.
Empresas do Simples Nacional terão de pagar IBS e CBS por fora do DAS?
Não obrigatoriamente. Microempresas e empresas de pequeno porte de instalação e manutenção poderão continuar com IBS e CBS no recolhimento unificado do Simples Nacional, conforme as regras próprias do regime. Há também a possibilidade de optar pelo regime regular dos dois tributos, mantendo o Simples para os demais impostos abrangidos. É o chamado Simples híbrido.
A opção interessa especialmente a instaladoras que atendem empresas e precisam avaliar créditos tributários. No Simples tradicional, o crédito do adquirente sujeito ao regime regular fica limitado aos valores de IBS/CBS devidos na operação pelo fornecedor simplificado; no regime híbrido, aplicam-se as regras gerais. Para quem atende consumidores finais, o resultado pode ser diferente.
Qual é o prazo para escolher IBS e CBS fora do Simples em 2027?
Pelas regras atualizadas pela Resolução CGSN nº 194/2026, empresas já optantes pelo Simples Nacional que pretendem recolher IBS e CBS pelo regime regular de janeiro a junho de 2027 poderão formalizar a opção até 30 de outubro de 2026. O pedido de ingresso ou retorno ao Simples, por sua vez, terminou em 15 de outubro. Empresas que apresentaram pedido de ingresso e possuem pendências impeditivas devem observar o prazo de regularização de 30 de outubro.
O cancelamento dessas opções está previsto para o período de 3 de novembro a 20 de dezembro de 2026. Quem já integra o Simples e pretende permanecer no recolhimento tradicional de IBS/CBS dentro do DAS, em regra, não precisa fazer a opção pelo regime regular. A decisão exige simulações de faturamento, compras, contratos e caixa.
O que muda nas notas fiscais e nos preços das instalações?
A Receita Federal informou que as microempresas e empresas de pequeno porte optantes pelo Simples, quando obrigadas a emitir NFS-e em suas prestações de serviços, deverão utilizar o Emissor Nacional a partir de 1º de novembro de 2026. As regras de IBS e CBS relacionadas a esses optantes passam a produzir efeitos a partir de 1º de janeiro de 2027. Operações de venda de aparelhos e peças também exigem atenção aos documentos próprios de mercadorias, conforme a natureza do fornecimento.
É importante revisar cadastros, orçamentos, notas e contratos periódicos. Uma empresa que cobra R$ 500 pela instalação de um split não pode concluir, sem cálculo, que a reforma exigirá um reajuste fixo sobre esses R$ 500. O impacto dependerá de seus dados reais; a providência é simular cenários antes de reajustar preços.
Fontes oficiais consultadas:
1. Presidência da República — Lei Complementar nº 214/2025 (IBS e CBS)
2. Presidência da República — Lei Complementar nº 116/2003, lista de serviços, itens 14.01 e 14.06
3. Receita Federal — Entenda a Reforma Tributária do Consumo e seu cronograma
4. Receita Federal — Simples Nacional 2027: novos prazos conforme Resolução CGSN nº 194/2026
5. Receita Federal — NFS-e nacional obrigatória para ME e EPP a partir de 1º de novembro de 2026
6. Receita Federal — CGSN atualiza regras do Simples Nacional e do MEI
7. Portal do Empreendedor — Ocupações permitidas ao MEI, letra I
> Matéria elaborada com base nas fontes oficiais disponíveis em 21 de outubro de 2026. A qualificação fiscal de cada operação depende dos fatos, do contrato, do tipo de equipamento, do fornecimento de materiais, do regime da empresa e da legislação aplicável na transição. Não se apresenta simulação como cálculo tributário individual nem se antecipa alíquota definitiva para o setor.
