

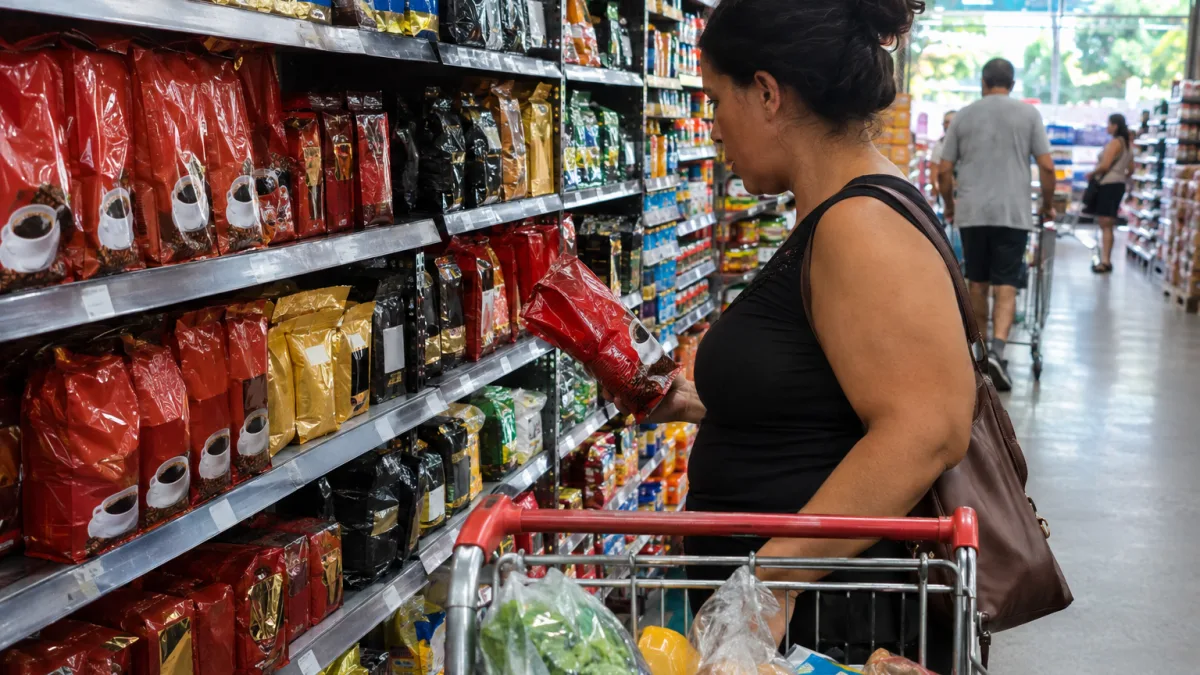
BRASÍLIA/DF — O café está entre os alimentos que terão alíquota zero de Imposto sobre Bens e Serviços (IBS) e Contribuição sobre Bens e Serviços (CBS) na Reforma Tributária. O benefício foi previsto no artigo 125 e no Anexo I da Lei Complementar nº 214/2025, que incluem o café na Cesta Básica Nacional de Alimentos. A desoneração alcança produtos com classificações fiscais determinadas, mas não significa que toda bebida preparada com café ficará livre dos novos tributos.
A mudança ganha importância com a substituição do PIS e da Cofins pela CBS em 2027 e a transição do ICMS para o IBS até 2033. Para consumidores, comerciantes, torrefadoras e cafeterias, a principal distinção será entre a venda do café como produto da cesta básica e o fornecimento de bebidas preparadas para consumo no estabelecimento.
O café terá alíquota zero de IBS e CBS na Reforma Tributária?
Sim. O item 8 do Anexo I da LC nº 214/2025 relaciona expressamente o “café da posição 09.01 e da subposição 2101.1, ambos da NCM/SH”. O artigo 125 determina a redução a zero das alíquotas do IBS e da CBS nas vendas dos produtos listados na cesta básica nacional, observados os requisitos legais.
Portanto, o benefício é definido pela descrição e pela classificação fiscal da mercadoria. Ele não abrange automaticamente qualquer alimento, bebida ou preparação comercializada com a palavra “café” no nome. Também não elimina todos os tributos que possam afetar preço, produção, transporte ou comercialização durante a transição.
Quais tipos de café estão incluídos na cesta básica com imposto zero?
A posição 09.01 da Nomenclatura Comum do Mercosul abrange o café, mesmo torrado ou descafeinado, e outros itens incluídos nessa posição. Na prática, o café em grãos ou moído, enquadrado corretamente na posição, está coberto pela previsão legal. Já a subposição 2101.1 alcança extratos, essências e concentrados de café e determinadas preparações à base desses produtos ou de café, conforme a classificação de cada mercadoria.
Isso inclui apresentações de café solúvel que se enquadrem na subposição indicada. A classificação de misturas, bebidas prontas e produtos com outros ingredientes deve ser conferida individualmente. Não basta a embalagem mencionar “cappuccino”, “café com leite” ou “bebida de café” para concluir que o produto está no Anexo I.
O café solúvel também terá alíquota zero?
O benefício não se limita ao café em pó tradicional. A lei menciona expressamente a subposição 2101.1 da NCM/SH, que contempla produtos derivados e preparações de café. Assim, o café solúvel regularmente classificado nessa subposição pode se beneficiar da alíquota zero.
Entretanto, o nome comercial não substitui a classificação NCM. Indústrias e comerciantes precisam conferir composição, processo de fabricação e código declarado no documento fiscal, sobretudo quando vendem misturas com leite, açúcar, aromatizantes ou outros ingredientes.
Café em cápsulas também será isento de IBS e CBS?
Depende do enquadramento fiscal da mercadoria vendida. Cápsulas preenchidas com café podem exigir exame da classificação aplicável ao conteúdo e à apresentação comercial. A regra da cesta básica não autoriza presumir que todas as cápsulas, bebidas em cápsulas ou kits com acessórios recebem tratamento idêntico.
O fabricante e o varejista devem verificar o NCM efetivamente adequado ao produto e as regras aplicáveis à operação, inclusive quando há uma mistura de café com outros ingredientes. Classificações incorretas podem gerar recolhimento indevido ou aplicação irregular da alíquota zero.
Quando o imposto zero para o café começa a valer?
A Reforma Tributária entrou em fase de testes em 2026. O calendário oficial prevê, a partir de janeiro de 2027, a cobrança da CBS no lugar do PIS e da Cofins e a aplicação transitória do IBS. As operações com café incluído no Anexo I seguem a alíquota zero prevista no artigo 125, de acordo com as regras de implementação.
O ICMS não desaparece imediatamente em 2027. A substituição progressiva por IBS está programada para o período de 2029 a 2032, com implantação integral do novo sistema em 2033. Por isso, dizer que o café terá alíquota zero de IBS e CBS não equivale a afirmar que toda carga tributária da cadeia será eliminada de uma vez.
O preço do café vai cair nos supermercados em 2027?
Não há redução obrigatória de preço definida em lei. A desoneração de IBS e CBS pode influenciar a formação do preço, mas o resultado depende de fatores como preço da matéria-prima, safra, custos industriais, transporte, câmbio, estoque, margens comerciais, concorrência e tributos ainda existentes na transição.
Um pacote vendido atualmente por R$ 25 não passa automaticamente a custar determinado valor em janeiro de 2027. Para calcular possíveis efeitos, é necessário conhecer o peso dos tributos efetivamente substituídos, os custos creditáveis e a política comercial de cada empresa. Alíquota zero é um benefício tributário, não uma tabela obrigatória de preços ao consumidor.
O cafezinho servido em padarias e cafeterias terá imposto zero?
Não automaticamente. A LC nº 214/2025 traz um regime específico para o fornecimento de alimentação por bares, restaurantes e lanchonetes. O artigo 273 estende esse regime a bebidas não alcoólicas preparadas no estabelecimento. O artigo 275 prevê redução de 40% das alíquotas do IBS e da CBS nas operações abrangidas, o que é diferente da alíquota zero da cesta básica.
Assim, comprar um pacote de café classificado no Anexo I é uma operação distinta de pedir um expresso ou cappuccino preparado na hora. Mesmo no mesmo estabelecimento, a venda de um produto industrializado de terceiro sem preparo pode merecer tratamento diferente do fornecimento da bebida preparada. O enquadramento depende da operação concreta e dos requisitos legais.
O que muda para supermercados, torrefadoras e empresas do Simples Nacional?
As empresas precisarão revisar o cadastro de mercadorias, os códigos NCM e a parametrização da NF-e ou NFC-e para aplicar corretamente os benefícios na transição. Torrefadoras e distribuidores devem distinguir café enquadrado no Anexo I de misturas e bebidas com classificação diversa. Varejistas também precisam verificar como seus sistemas demonstram o tratamento tributário no documento fiscal.
Para optantes do Simples Nacional, a existência de alíquota zero na legislação geral não deve ser confundida com o desaparecimento integral do DAS. O recolhimento e a segregação das receitas dependem das regras do regime simplificado e, quando cabível, da opção de apuração de IBS e CBS pelo regime regular. É necessário avaliar a situação específica da empresa antes de zerar tributos em seu sistema.
O café terá Imposto Seletivo?
O café comum, por si só, não está entre as categorias de produtos listadas no artigo 409 da LC nº 214/2025 para incidência do Imposto Seletivo. A lista legal abrange, entre outros, bebidas alcoólicas e determinadas bebidas açucaradas, conforme suas classificações e condições específicas.
Isso não permite afirmar que toda bebida com sabor de café está fora de qualquer enquadramento no Imposto Seletivo. Quando houver uma bebida industrializada com características próprias, será necessário verificar sua composição e classificação fiscal. O tratamento do café da cesta básica não se transfere automaticamente para todos os produtos preparados com café.
O que o consumidor deve observar na compra de café?
O primeiro cuidado é distinguir o café vendido como mercadoria daquele servido pronto para consumo. Em seguida, vale observar o tipo de produto, a composição indicada no rótulo e, quando houver dúvida fiscal, a classificação utilizada pelo fornecedor. Nas compras empresariais, essa conferência ajuda a prevenir erros na emissão da nota e na apuração do IBS e da CBS.
Em resumo, a Reforma Tributária prevê alíquota zero de IBS e CBS para o café classificado na posição 09.01 e na subposição 2101.1 da NCM. O benefício alcança formas tradicionais de café e produtos enquadrados nesses códigos, mas não deve ser generalizado para todas as bebidas prontas ou preparadas em cafeterias. Também não garante queda automática nos preços em 2027, quando os tributos ainda estarão em fase de transição.
Fontes oficiais consultadas:
2. Receita Federal — Entenda a Reforma Tributária do Consumo e o calendário de implantação
4. Ministério da Fazenda — Reforma Tributária e regulamentação da Cesta Básica Nacional
5. Presidência da República — Lei Complementar nº 214/2025
Esta reportagem tem caráter informativo e considera a legislação e as fontes oficiais consultadas na data da reportagem. A aplicação da alíquota zero depende da correta classificação fiscal do produto, do tipo de operação, do regime tributário do fornecedor e das regras de transição. A inclusão de um produto na cesta básica não garante redução automática no preço de venda e não substitui análise fiscal individualizada.
