

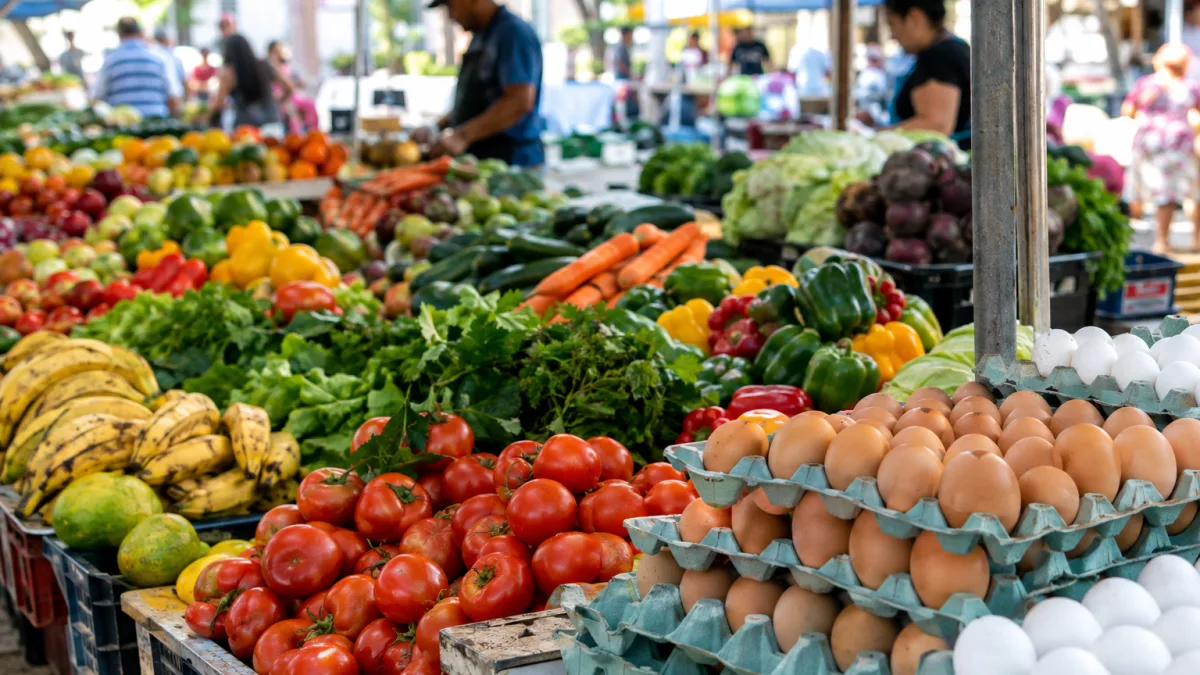
BRASÍLIA/DF — Frutas, verduras, legumes e ovos enquadrados na lista legal terão alíquota zero do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS) na Reforma Tributária. O benefício está no artigo 148 e no Anexo XV da Lei Complementar nº 214/2025 e foi detalhado, para a CBS, pelo Decreto nº 12.955/2026. Com a entrada da CBS em sua nova etapa de cobrança em 2027, a classificação correta dos alimentos será decisiva para supermercados, feirantes e distribuidores.
A regra não significa que qualquer alimento à base de frutas ou vegetais ficará livre dos novos tributos. A lei especifica grupos de produtos e códigos da Nomenclatura Comum do Mercosul (NCM), além de condições para congelamento, acondicionamento e mistura. Também não elimina, de imediato, o ICMS que continuará existindo durante a transição.
Frutas, verduras e ovos terão imposto zero na Reforma Tributária?
Sim, quanto ao IBS e à CBS, desde que o produto esteja abrangido pelo Anexo XV. O artigo 148 da LC nº 214/2025 estabelece redução de 100% das alíquotas desses dois tributos sobre os itens relacionados. Isso é diferente de uma promessa genérica de isenção de todos os impostos incidentes na cadeia de produção e comercialização.
O benefício se aplica ao produto enquadrado na classificação fiscal prevista, sem depender de uma faixa de renda do comprador. A consulta à NCM é indispensável, sobretudo quando o alimento apresenta algum processamento.
Quais frutas estão na lista de alíquota zero?
O Anexo XV abrange frutas frescas ou refrigeradas e frutas congeladas sem adição de açúcar ou outros edulcorantes, classificadas nas posições 08.03 a 08.11 indicadas na lei. Nesse universo estão, conforme a classificação fiscal, produtos como banana, laranja, uva, maçã e mamão. O coco tem previsão própria na subposição 0801.1.
A palavra “fruta” na embalagem, isoladamente, não basta. Frutas em calda, geleias, doces e outros produtos transformados não recebem automaticamente o mesmo tratamento apenas por utilizarem frutas como matéria-prima.
Quais verduras e legumes poderão ser vendidos com alíquota zero?
Entre os grupos de produtos hortícolas listados estão batatas, tomates, cebolas, alhos, couves, alfaces, cenouras, pepinos e outros vegetais classificados nas posições e códigos especificados pelo Anexo XV. A lista também contempla raízes e tubérculos da posição 07.14, como mandioca, conforme o enquadramento correto.
O texto legal trabalha com códigos da NCM/SH, e não com nomes populares ou categorias genéricas usadas nas gôndolas. Por isso, dois produtos comercialmente semelhantes podem exigir tratamentos distintos quando apresentam classificação e composição diferentes.
Ovos brancos, vermelhos e caipiras entram no benefício?
O item 1 do Anexo XV contempla ovos da subposição 0407.2 da NCM/SH. A distinção comercial entre ovos brancos, vermelhos ou caipiras não altera, por si só, o enquadramento legal: o que deve ser verificado é se o produto corresponde à classificação beneficiada.
Produtos derivados, como ovo em pó, preparações líquidas ou alimentos industrializados contendo ovos, não podem ser tratados automaticamente como ovos da subposição 0407.2. Para eles, é necessário verificar a própria classificação fiscal e eventual outro tratamento previsto em lei.
Frutas e vegetais cortados, embalados ou congelados perdem o imposto zero?
Não necessariamente. O parágrafo único do artigo 148 permite que os produtos abrangidos apareçam inteiros, em fatias ou pedaços, ralados, descascados, lavados, higienizados, embalados, resfriados ou congelados, inclusive misturados, respeitadas as regras da NCM/SH.
Assim, uma embalagem com vegetais higienizados ou uma porção de frutas cortadas não perde automaticamente o benefício. A regra, porém, não autoriza presumir alíquota zero para preparações que mudem a natureza e a classificação do produto, nem afasta a condição de ausência de açúcar ou edulcorantes exigida para as frutas congeladas relacionadas.
Cogumelos e trufas também terão IBS e CBS zerados?
Não pelo benefício específico do Anexo XV. A lista exclui expressamente cogumelos e trufas classificados na subposição 0709.5 e no código 0710.80.00 da NCM/SH. É uma das ressalvas mais importantes para quem anuncia que todas as verduras e hortaliças ficarão com imposto zero.
A exclusão dessa lista não significa, automaticamente, incidência da alíquota padrão: é preciso avaliar se há outro tratamento tributário aplicável ao produto e à operação. O enquadramento exige conferência individualizada.
Sucos, polpas, geleias e frutas em conserva terão o mesmo benefício?
Não de maneira automática. O artigo 148 se refere aos produtos enquadrados no Anexo XV, e a transformação em bebida, geleia, conserva ou preparação alimentícia pode levar a outra NCM. Alguns alimentos possuem tratamento diferenciado em outros anexos, mas não se deve transferir a alíquota zero da fruta in natura para qualquer derivado.
Para polpas ou frutas congeladas, a composição e a classificação concreta importam. A presença de açúcar ou de outro edulcorante impede o enquadramento na descrição específica das frutas congeladas do item 3 do Anexo XV.
Frutas e ovos estão na mesma lista da cesta básica nacional?
Ambos contam com alíquota zero, mas a legislação os organiza em anexos distintos. O artigo 125 remete ao Anexo I, que reúne produtos da Cesta Básica Nacional de Alimentos, enquanto frutas, hortícolas e ovos estão no Anexo XV, por força do artigo 148.
Na prática, o resultado de IBS e CBS zerados pode ser semelhante para os itens beneficiados, mas o fundamento jurídico e a descrição fiscal não são intercambiáveis. Empresas devem utilizar o dispositivo correspondente ao produto efetivamente vendido.
A partir de 2027, esses alimentos ficarão livres também do ICMS?
Não. Em 2027, a CBS passa a substituir PIS e Cofins, enquanto o IBS permanece em fase de transição. A substituição gradual do ICMS e do ISS pelo IBS ocorrerá entre 2029 e 2032, com conclusão prevista para 2033. Assim, alíquota zero de IBS e CBS não equivale à eliminação imediata de toda a tributação dos alimentos.
As regras estaduais de ICMS que continuarem vigentes deverão ser observadas no período de transição. O consumidor não deve interpretar o benefício federal e do novo imposto compartilhado como garantia de ausência de tributos no preço final.
Os preços vão cair e o que os comerciantes devem conferir?
Não há queda automática garantida. O preço depende de fatores como sazonalidade, clima, frete, desperdício, custos de produção e margens comerciais. A alíquota zero reduz os novos tributos sobre a operação enquadrada, mas não determina, sozinha, o preço de venda ao consumidor.
Supermercados, sacolões, hortifrutis e produtores que emitam documentos fiscais precisam revisar a NCM dos itens, separar alimentos beneficiados de preparações não abrangidas e acompanhar os códigos tributários exigidos no documento fiscal. O principal cuidado para 2027 é aplicar a regra ao produto certo: o benefício é amplo para alimentos frescos, mas tem limites expressos na legislação.
Fontes oficiais consultadas:
2. Presidência da República — Lei Complementar nº 214/2025, texto legal
6. Ministério da Fazenda — Perguntas e respostas oficiais sobre a transição da Reforma Tributária
Esta reportagem tem caráter informativo e foi elaborada com base na legislação e nas fontes oficiais consultadas na data da reportagem. A aplicação da alíquota zero depende da classificação NCM/SH e das características concretas do produto. A desoneração do IBS e da CBS não implica eliminação imediata do ICMS nem redução garantida do preço ao consumidor.
