




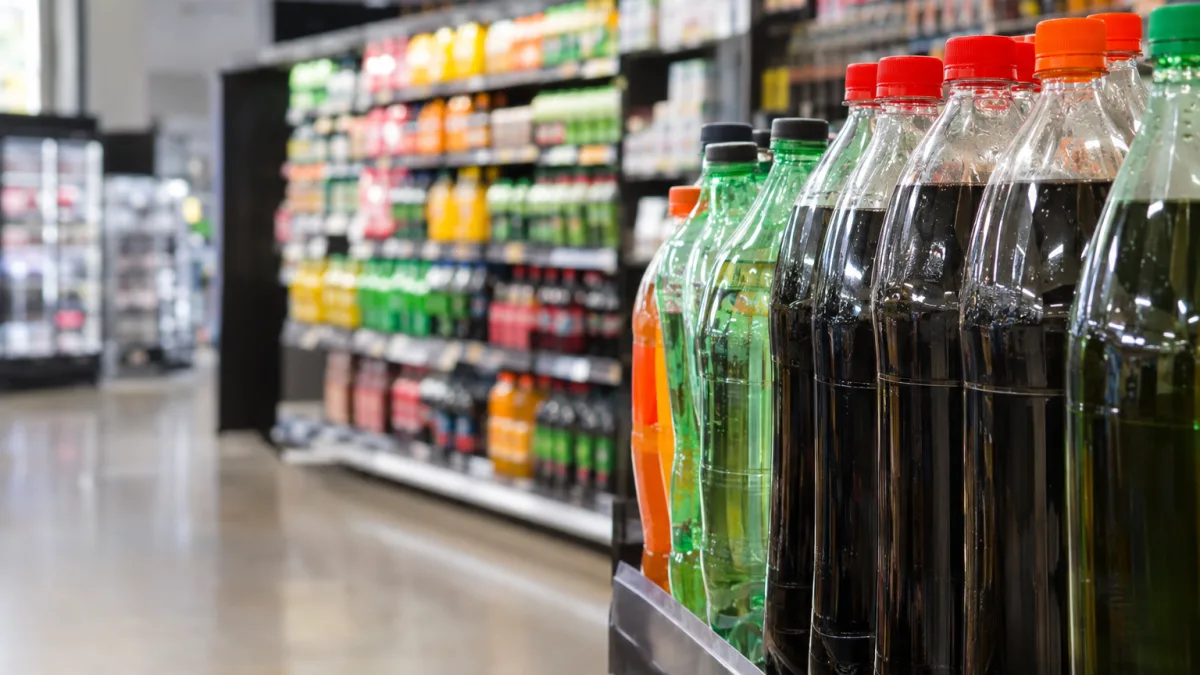
BRASÍLIA/DF — Cigarros, bebidas alcoólicas, refrigerantes, determinados veículos e bens minerais estão entre os produtos que poderão enfrentar a nova cobrança federal do Imposto Seletivo a partir de 2027. Previsto na Reforma Tributária, o tributo alcança bens e serviços considerados prejudiciais à saúde ou ao meio ambiente. A lista legal já está definida, mas o valor efetivamente cobrado depende das alíquotas e das condições aplicáveis a cada categoria.
O Imposto Seletivo, frequentemente chamado de “imposto do pecado”, não será cobrado indistintamente sobre tudo o que estiver nas prateleiras. A Lei Complementar nº 214/2025, atualizada pela LC nº 227/2026, vincula a incidência a códigos da Nomenclatura Comum do Mercosul (NCM) e a serviços especificados no Anexo XVII. Essa distinção é fundamental para empresas, contadores e consumidores que tentam antecipar os efeitos da mudança.
Quais produtos estão na lista do Imposto Seletivo em 2027?
O artigo 409 da LC nº 214/2025 organiza a incidência em sete grupos: veículos; embarcações e aeronaves; produtos fumígenos; bebidas alcoólicas; bebidas açucaradas; bens minerais; e concursos de prognósticos e fantasy sport. O último grupo reúne atividades ou serviços, enquanto os demais envolvem bens definidos por classificação legal.
Na prática, a legislação inclui automóveis e determinados veículos leves, aeronaves e embarcações enquadradas, cigarros e outros produtos de tabaco ou nicotina classificados nos códigos previstos, cervejas, vinhos, destilados, bebidas açucaradas específicas e minerais como minério de ferro, petróleo bruto, gás natural e carvão mineral. Não significa, porém, que qualquer item semelhante seja tributado: o código fiscal e as exceções legais precisam ser verificados.
Cigarros, bebidas alcoólicas e refrigerantes terão o novo imposto?
Sim, desde que estejam abrangidos pelas classificações previstas no Anexo XVII. Para produtos fumígenos, a lei inclui grupos de NCM relativos a tabaco, cigarros e outros itens para fumar ou inalar. No caso de cigarros classificados na posição 24.02, o modelo combina percentual sobre o valor e quantia específica por unidade de medida.
Bebidas alcoólicas também terão tratamento próprio. Cervejas, vinhos e destilados integram os grupos identificados na lei, com possibilidade de aplicação conjunta de alíquota percentual e valor específico. O componente específico deve levar em consideração o teor alcoólico e o volume, enquanto o percentual poderá variar conforme a categoria de bebida.
Receba as principais novidades da Reforma Tributária
Cadastre seu e-mail para acompanhar as mudanças mais importantes.
Para as bebidas açucaradas, o Anexo XVII aponta especificamente a NCM 2202.10.00, que inclui determinadas águas e bebidas aromatizadas ou adoçadas. Isso impede afirmar que todo suco, bebida pronta ou produto que contenha açúcar será automaticamente alcançado. A classificação fiscal concreta é decisiva.
Carros elétricos, híbridos e veículos comuns podem ser tributados?
O grupo de veículos abrange automóveis de passageiros e determinadas classificações de veículos leves, inclusive quando utilizem diferentes tecnologias de motorização. A lei não estabelece uma exclusão geral para automóveis elétricos ou híbridos apenas por sua fonte de energia. As alíquotas devem considerar fatores como eficiência energética, potência, emissões, reciclabilidade e características tecnológicas.
O Anexo XVII exclui caminhões das classificações indicadas para certos veículos de transporte de mercadorias e ressalva veículos com características técnicas específicas para uso operacional das Forças Armadas ou órgãos de segurança pública. Também existem hipóteses legais de alíquota zero relacionadas a adquirentes beneficiários de regimes diferenciados, sujeitas a requisitos próprios.
Barcos, aviões, petróleo e minérios também entram?
A lista alcança determinadas aeronaves e embarcações com motor, observadas as classificações e ressalvas do Anexo XVII. Para aeronaves e embarcações, a legislação admite que as alíquotas sejam graduadas por critérios de sustentabilidade e que uma lei ordinária preveja alíquota zero em situações de emissão nula de carbono ou elevada eficiência energético-ambiental.
No setor mineral, estão relacionados minério de ferro, petróleo bruto e gás natural, além do carvão mineral mencionado expressamente no artigo 409. Nas operações com bens minerais extraídos, o artigo 422 fixa teto de 0,25% para a alíquota do Imposto Seletivo. Esse percentual representa um limite legal, e não uma cobrança uniforme automaticamente estabelecida para todos os minerais.
O gás natural recebe tratamento particular: o artigo 423 prevê alíquota zero quando destinado às finalidades especificadas na norma, como insumo em processo industrial e combustível para transporte, observadas as exigências legais e regulamentares. Portanto, nem mesmo dentro da categoria de bens minerais se deve presumir tributação idêntica para toda operação.
Apostas e fantasy sport estão incluídos no Imposto Seletivo?
A lei inclui concursos de prognósticos e fantasy sport entre as atividades potencialmente alcançadas. Diferentemente das mercadorias, a tributação recai sobre serviços delimitados juridicamente, com disciplina própria de base de cálculo e contribuinte. Eventuais restrições ou proibições de determinadas modalidades precisam ser observadas separadamente: a presença na lei tributária não constitui autorização para exploração da atividade.
Para avaliar uma operação concreta, empresas devem verificar tanto a legislação tributária quanto as normas que regulam a atividade econômica. A descrição genérica “apostas” não substitui a identificação da modalidade e do seu enquadramento.
Energia elétrica e telecomunicações pagarão Imposto Seletivo?
Não. O artigo 413 da LC nº 214/2025 afasta expressamente a incidência do Imposto Seletivo sobre operações com energia elétrica e telecomunicações. A legislação também contempla outras hipóteses de não incidência vinculadas à Constituição, inclusive bens e serviços alcançados por determinadas reduções de alíquota.
A ausência de Imposto Seletivo não significa ausência de outros tributos. Conta de luz, serviços de telefonia e internet continuam sujeitos às regras tributárias pertinentes, mas não devem ser confundidos com a lista específica do novo imposto federal.
Como será cobrado e haverá crédito do imposto?
O Imposto Seletivo será incidente uma única vez sobre o bem ou serviço. A LC nº 214/2025 proíbe o aproveitamento de créditos relativos a operações anteriores e a geração de créditos do próprio imposto para etapas posteriores. Isso o diferencia da lógica de não cumulatividade aplicada à CBS e ao IBS.
A cobrança pode ocorrer, conforme a operação, no primeiro fornecimento, na importação, na extração de mineral ou na prestação de serviço. A Receita Federal será responsável pela administração e fiscalização. Para empresas dos setores atingidos, a adaptação envolve identificação de produtos, cadastro NCM, emissão de documentos fiscais e planejamento das obrigações.
Quando começa a cobrança e os preços vão subir?
A Constituição prevê a instituição do Imposto Seletivo a partir de 2027, mas o início da exigência deve observar a legislação sobre alíquotas e a anterioridade de 90 dias. O Ministério da Fazenda indicou fevereiro de 2027 como referência para o início efetivo da cobrança, em meio às negociações sobre a transição com o IPI. A confirmação da data e das alíquotas aplicáveis deve ser feita nos atos normativos oficialmente publicados.
O governo também informou ter negociado a preservação aproximada da carga tributária atual do IPI para os setores afetados durante o primeiro ano. Essa diretriz não equivale a garantir preços finais inalterados: diferenças de base de cálculo, repasse de custos, margens de comércio e outras mudanças tributárias podem influenciar o consumidor.
Para contadores e empresas, a providência mais segura é comparar os itens comercializados com o Anexo XVII e acompanhar os atos que fixam as alíquotas. Para o consumidor, a lista revela quais setores estão no alcance do imposto, mas ainda não permite calcular, isoladamente, quanto cada produto ficará mais caro.
Fontes oficiais consultadas
3. Receita Federal — Entenda a Reforma Tributária do Consumo e seu calendário
5. Agência Brasil — Governo enviará MP do Imposto Seletivo e renova subvenção ao diesel
Esta reportagem tem caráter informativo e foi elaborada com base na legislação e em fontes oficiais consultadas na data da reportagem. A identificação de produtos tributados depende da classificação fiscal e das exceções legais. As datas de cobrança e as alíquotas efetivamente aplicáveis devem ser conferidas na regulamentação e nos atos oficiais publicados. O texto não constitui orientação tributária individualizada nem previsão de preços ao consumidor.

