




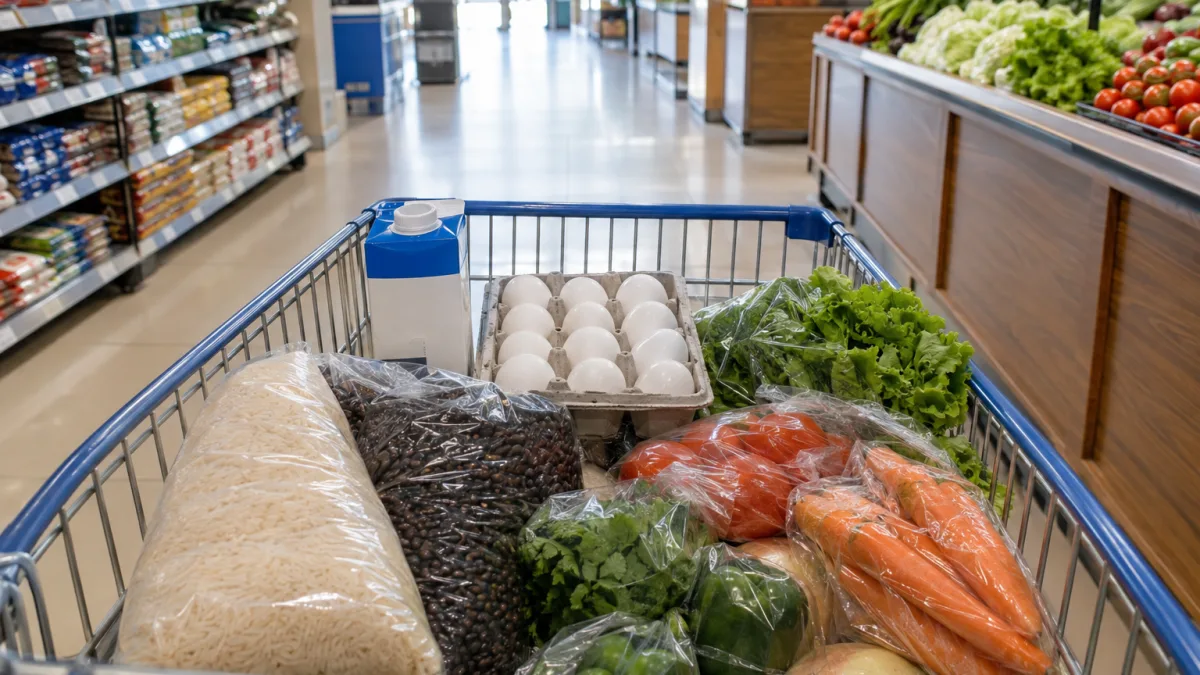
BRASÍLIA/DF — A cesta básica nacional terá alíquota zero de Contribuição sobre Bens e Serviços (CBS) a partir de 2027, conforme a transição da Reforma Tributária. A desoneração dos alimentos previstos na legislação também alcança o Imposto sobre Bens e Serviços (IBS), mas uma eventual economia de R$ 1,1 mil por ano nas compras não é automática. Esse valor decorre de uma simulação de redução de preços, e não de uma promessa de desconto estabelecida pelo governo.
O cálculo pode ser ilustrado com dados oficiais da Companhia Nacional de Abastecimento (Conab). Em setembro de 2026, a cesta de alimentos básicos pesquisada em São Paulo custou R$ 922,51. Se uma cesta com esse valor ficasse hipoteticamente 10% mais barata, a diferença seria de R$ 92,25 por mês, aproximadamente R$ 1.107,01 em 12 meses. A hipótese de queda de 10% não é uma projeção oficial nem corresponde à alíquota que será retirada dos produtos.
De onde vem a estimativa de economia de R$ 1,1 mil por ano?
A conta compara um preço de referência com uma redução percentual hipotética. Tomando os R$ 922,51 registrados pela Conab em São Paulo, uma queda de 10% representa R$ 92,251 por mês. Em um ano, o resultado é R$ 1.107,012, ou cerca de R$ 1,1 mil. Isso pressupõe que o preço de referência e a redução sejam mantidos ao longo dos 12 meses.
Não é correto transformar essa operação aritmética em previsão de que as famílias receberão exatamente esse benefício em 2027. A pesquisa da Conab acompanha um conjunto específico de alimentos e quantidades, que não coincide integralmente com a lista tributária da Cesta Básica Nacional definida pela Lei Complementar nº 214/2025.
Quais alimentos terão IBS e CBS com alíquota zero?
O artigo 125 e o Anexo I da LC nº 214/2025 relacionam mercadorias beneficiadas, com delimitação por classificação fiscal NCM/SH. Estão entre elas arroz, feijões, leite e leite em pó, café, açúcar, manteiga, margarina, farinha de mandioca, farinha de trigo, massas alimentícias e pão francês, conforme as descrições legais.
A lista também inclui grupos específicos de carnes e outros produtos alimentícios. Já frutas, produtos hortícolas e ovos possuem previsão própria de alíquota zero no artigo 148 e no Anexo XV. Isso não significa que qualquer produto industrializado com esses ingredientes tenha automaticamente o mesmo tratamento: é necessário conferir a descrição e a classificação de cada mercadoria.
Receba as principais novidades da Reforma Tributária
Cadastre seu e-mail para acompanhar as mudanças mais importantes.
Quando o imposto zero começa a valer no supermercado?
A CBS passa a substituir PIS e Cofins em 2027, quando os produtos alcançados pelas regras de alíquota zero deixam de suportar a CBS incidente na operação. O IBS tem calendário distinto, com fase transitória e substituição progressiva do ICMS e do ISS de 2029 a 2032, até a conclusão prevista para 2033.
Portanto, a partir de 2027 não desaparecem todos os tributos atualmente considerados nos preços dos alimentos. O ICMS continua durante a transição, conforme as regras estaduais, e o impacto efetivo nas prateleiras não pode ser calculado como se todo o sistema anterior fosse extinto imediatamente.
Imposto zero significa que arroz, feijão e carne ficarão 10% mais baratos?
Não necessariamente. A legislação reduz a zero alíquotas específicas de IBS e CBS, mas não determina um corte de 10% no preço final. A formação do valor pago pelo consumidor também envolve aquisição, produção, transporte, energia, armazenamento, perdas, margens e concorrência.
Além disso, alguns alimentos já recebem tratamento favorecido nos tributos atuais. A diferença entre a tributação anterior e a nova pode variar por produto e localidade. A simulação de R$ 1,1 mil serve apenas para demonstrar quanto uma redução hipotética de preços representaria no orçamento familiar.
Todos os alimentos estarão isentos com a Reforma Tributária?
Não. A LC nº 214/2025 organiza tratamentos diferentes. Determinados alimentos estão na cesta básica com alíquota zero; outros constam dos grupos beneficiados por redução de 60% das alíquotas de IBS e CBS; e há mercadorias sujeitas à tributação geral ou a regras específicas.
É importante não confundir redução de 60% da alíquota com tributação de apenas 60% do preço. Para identificar a regra, supermercados, fabricantes e distribuidores precisam observar o código NCM, a descrição legal e eventuais requisitos sobre composição ou apresentação do produto.
Por que a economia pode ser diferente em cada cidade?
O levantamento da Conab mostra diferenças expressivas entre capitais. Em setembro de 2026, o conjunto pesquisado custou R$ 922,51 em São Paulo, R$ 913,46 no Rio de Janeiro, R$ 891,24 em Cuiabá e R$ 587,76 em Aracaju. As diferenças refletem os preços locais e também, em determinadas regiões, a composição e as quantidades consideradas na pesquisa.
Mesmo uma mesma variação percentual produz valores distintos de economia quando aplicada a gastos mensais diferentes. Outra diferença relevante é a capacidade de cada família comprar a lista completa dos produtos desonerados. Quem concentra suas despesas em mercadorias não abrangidas pelo imposto zero terá resultado diferente.
O supermercado será obrigado a baixar os preços?
A alíquota zero define o tratamento tributário das operações abrangidas, mas não estabelece por si só um desconto fixo na etiqueta. A evolução dos preços dependerá da formação de custos, das condições de mercado e da substituição dos tributos na transição. Por isso, não é possível assegurar um percentual uniforme de redução nas gôndolas.
O consumidor poderá acompanhar os valores por unidade e quantidade, comparando estabelecimentos e meses semelhantes. Já as empresas precisarão conferir cadastros e documentos fiscais para não aplicar tributação integral a mercadorias abrangidas pela alíquota zero nem atribuir o benefício a itens que estejam fora da relação legal.
O que muda para famílias de baixa renda?
A cesta básica nacional tem o objetivo de reduzir a tributação de alimentos essenciais. Para famílias que destinam parcela elevada da renda à alimentação, eventuais reduções de preços podem representar alívio proporcionalmente importante, ainda que o valor mensal varie.
A reforma também prevê um sistema de devolução personalizada de IBS e CBS, conhecido como cashback, para consumidores que atendam aos requisitos legais. Essa devolução é um mecanismo diferente da alíquota zero da cesta básica e possui regras próprias de elegibilidade, produtos, apuração e calendário.
A economia de R$ 1,1 mil está garantida para 2027?
Não. O que está previsto na legislação é a desoneração de IBS e CBS para alimentos expressamente listados, respeitado o calendário dos novos tributos. R$ 1,1 mil por ano é o resultado aproximado de um exercício de cálculo com redução hipotética de 10% sobre uma cesta de referência, não um benefício financeiro individual já assegurado.
O efeito real será observado à medida que as novas regras entrarem em operação, os tributos anteriores forem substituídos e os preços forem formados no comércio. A recomendação é distinguir a regra tributária confirmada dos cenários econômicos e evitar a expectativa de queda idêntica em todas as compras.
Fontes oficiais consultadas:
3. Receita Federal — Entenda a Reforma Tributária do Consumo e o cronograma da CBS e do IBS
4. Ministério da Fazenda — Perguntas e respostas sobre a Reforma Tributária do Consumo
Esta reportagem tem caráter informativo e foi elaborada com base na legislação e em fontes oficiais consultadas na data da reportagem. A simulação de economia não constitui estimativa oficial de redução de preços nem benefício garantido; os efeitos dependem da transição tributária, da classificação fiscal dos produtos, dos preços praticados e das condições concretas de mercado.

