

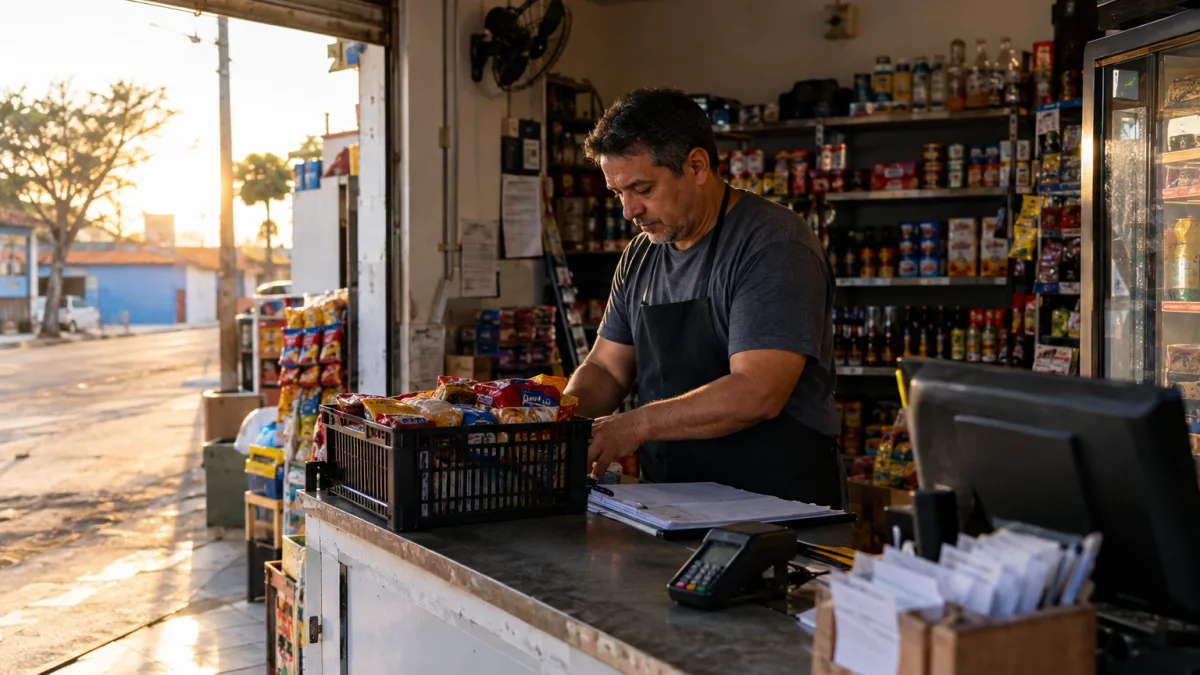
BRASÍLIA/DF — Para milhões de microempreendedores individuais que acumulam contribuições atrasadas, 2027 poderá começar com uma mudança decisiva na situação fiscal. A Lei Complementar nº 238, sancionada em 21 de outubro de 2026, concede remissão de determinadas dívidas federais de MEIs, inclusive débitos já inscritos na Dívida Ativa da União. A norma também amplia o teto de faturamento. Embora sancionada em outubro, a mudança somente produzirá efeitos a partir de janeiro de 2027; até lá, as cobranças seguem as regras atualmente aplicáveis.
O perdão, entretanto, não equivale a uma anistia irrestrita. A lei estabelece uma data de corte para as dívidas, exige regularidade nos recolhimentos seguintes e prevê procedimentos específicos para quem discute os débitos na Justiça. Nem toda pendência desaparecerá dos sistemas de cobrança.
Quais dívidas dos MEIs serão perdoadas em 2027?
O artigo 5º da nova lei abrange créditos de titularidade da União, inscritos ou não em dívida ativa até 13 de outubro de 2026, de responsabilidade de pessoas regularmente enquadradas como MEI. Abrange contribuições previdenciárias simplificadas, juros, multas e encargos legais. A remissão alcança débitos em discussão administrativa ou judicial, bem como valores incluídos em parcelamentos e acordos de regularização.
Isso não autoriza concluir que qualquer obrigação do CNPJ está perdoada. Dívidas bancárias, aluguel, fornecedores e débitos estaduais ou municipais não entram automaticamente nessa remissão federal. No DAS, é preciso identificar os componentes federais: ICMS e ISS não receberam perdão genérico.
O cancelamento será automático ou será necessário fazer um pedido?
A Procuradoria-Geral da Fazenda Nacional informou que, para dívidas abrangidas inscritas na dívida ativa, o perdão ocorrerá automaticamente, sem pedido ordinário do contribuinte. O artigo 9º da Lei Complementar nº 238/2026, contudo, determina que a PGFN edite ato para disciplinar a execução da medida. A baixa deverá ser acompanhada nos sistemas oficiais, sem intermediários pagos.
Existe uma situação particular: se o MEI possui ação judicial em andamento contra a cobrança, o artigo 6º exige requerimento acompanhado da comprovação de desistência da ação e renúncia às pretensões relacionadas ao débito perdoado. A lei afasta honorários decorrentes exclusivamente dessa extinção processual.
Por que o MEI terá de pagar o DAS em dia por seis meses?
A remissão está condicionada à manutenção da adimplência das contribuições abrangidas pela norma que vencerem nos seis meses seguintes à sua entrada em vigor. Como os efeitos começam em 1º de janeiro de 2027, será necessário acompanhar rigorosamente os vencimentos desse período. Se a condição não for cumprida, a própria lei determina o cancelamento do benefício.
Na prática, quem passou anos sem conseguir regularizar débitos antigos não poderá interpretar o perdão como autorização para deixar de pagar as próximas guias. É importante conferir débitos, planejar os pagamentos e conservar comprovantes.
Quem já parcelou a dívida receberá o dinheiro de volta?
A lei inclui saldos de débitos objeto de parcelamentos, transações e outros acordos, inclusive aqueles rescindidos, desde que atendidos os requisitos legais. Entretanto, o texto é expresso ao afastar restituição, compensação ou ressarcimento de valores pagos antes da vigência da medida. Assim, parcelas já quitadas não serão devolvidas apenas porque o saldo restante passou a ser alcançado pela remissão.
Também há uma proteção para quem deixou de ser MEI depois da publicação da lei: alterações posteriores de enquadramento ou situação cadastral não afastam, por si sós, o direito ao benefício. A ressalva envolve mudanças com efeitos retroativos que descaracterizem a condição legal exigida na data considerada.
Quantos empreendedores poderão ser beneficiados pelo perdão?
A PGFN apontou potencial alcance de aproximadamente 3,6 milhões de microempreendedores com débitos inscritos em dívida ativa, estimados em R$ 12,57 bilhões. O governo também divulgou estimativas mais abrangentes para o conjunto de débitos contemplados. Os números não devem ser tratados como totais idênticos, pois dependem do universo considerado e da situação das cobranças.

O programa busca recuperar contribuintes inadimplentes. Para cada empreendedor, porém, o benefício concreto dependerá da identificação dos créditos alcançados, e não da simples existência de qualquer pendência associada ao CNPJ.
O teto de faturamento do MEI sobe para quanto em 2027?
Além da remissão, a Lei Complementar nº 238/2026 aumenta o limite anual de receita bruta do MEI dos atuais R$ 81 mil para R$ 110 mil em 2027. Em 2028, o teto previsto sobe para R$ 140 mil. Para atividades iniciadas em 2027, a lei estabelece limite proporcional de R$ 9.166,67 por mês de funcionamento, computando fração de mês como mês completo.
A mudança pode permitir a permanência no regime de profissionais próximos do limite anterior, desde que preencham os demais requisitos. O aumento não elimina os demais requisitos de enquadramento.
Todo MEI poderá contratar dois empregados com a nova lei?
A ampliação da contratação exige uma leitura cuidadosa. A nova redação do artigo 18-C da Lei Complementar nº 123/2006 menciona expressamente atividades de industrialização, comercialização e prestação de serviços no âmbito rural, permitindo até dois empregados nas condições salariais estabelecidas. Não é correto generalizar essa autorização para todos os MEIs urbanos sem observar o alcance do dispositivo.
O pacote também altera regras de participação dos pequenos negócios em contratações públicas, mas essas mudanças não devem ser confundidas com o perdão fiscal. Para o microempreendedor endividado, a providência imediata é identificar a natureza de suas dívidas, verificar a data de formação dos créditos, acompanhar as orientações da PGFN e manter em dia as próximas contribuições. O benefício foi aprovado e sancionado, mas sua preservação depende do cumprimento das condições previstas em lei.
Fontes oficiais consultadas:
1. Presidência da República — Lei Complementar nº 238, de 21 de outubro de 2026, texto integral
3. Procuradoria-Geral da Fazenda Nacional — Perdão de dívidas tributárias para MEIs (19/10/2026)
4. Senado Federal — Senado aprova aumento do teto para MEI e perdão de dívidas (15/10/2026)
7. Agência Brasil — Sancionada lei que perdoa dívida e aumenta limite de MEI (21/10/2026)
Ressalva editorial: Reportagem elaborada com base no texto sancionado da Lei Complementar nº 238/2026 e nas informações oficiais disponíveis em 21 de outubro de 2026. A efetiva baixa e eventual necessidade de procedimentos dependem da situação de cada débito e da regulamentação operacional da PGFN. O perdão não se estende indistintamente a todas as obrigações do MEI.