



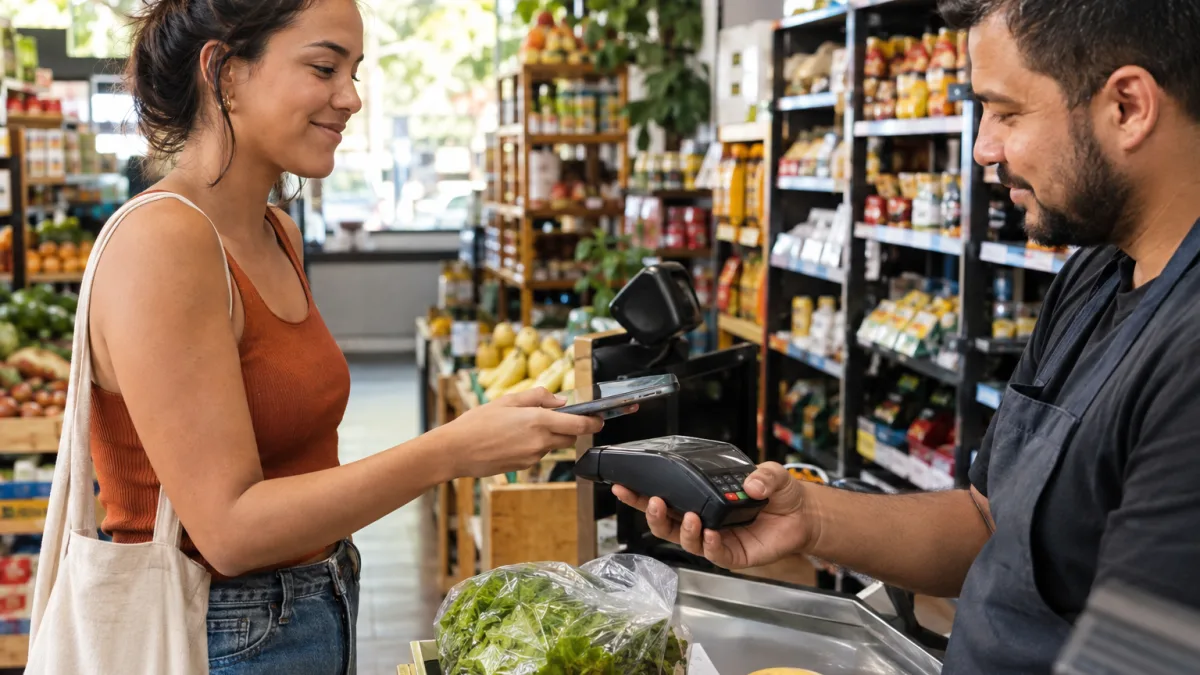
BRASÍLIA/DF — Uma pessoa envia R$ 500 por Pix a um familiar. Outra paga o mesmo valor por um serviço contratado. O dinheiro passa pelo mesmo sistema, mas as consequências tributárias podem ser diferentes. Com a implantação do IBS e da CBS, surge a pergunta: o Pix será taxado pela Reforma Tributária?
A resposta é não quando se fala em criar um imposto sobre a simples transferência de dinheiro. O novo modelo tributa operações com bens e serviços nas condições previstas em lei. Isso não impede, entretanto, que a venda paga por Pix seja tributável ou que uma tarifa cobrada por uma instituição financeira integre a base dos novos tributos.
Transferir dinheiro por Pix vai gerar cobrança de IBS e CBS?
Uma transferência pessoal, como enviar recursos para a própria conta em outro banco ou repassar dinheiro a um parente, não se transforma em prestação tributável de serviço apenas porque utiliza o Pix. O instrumento de pagamento movimenta recursos; não representa, por si só, uma venda, locação ou serviço contratado.
A Receita Federal já esclareceu que a prestação de informações financeiras ao Fisco não criou tributação das movimentações por Pix. Para IBS e CBS, importa a existência de uma operação tributável, não o aplicativo usado para pagá-la.
Por que uma compra paga por Pix pode ter imposto?
Se uma loja vende um produto por R$ 500, a operação comercial poderá estar sujeita ao IBS e à CBS conforme as regras aplicáveis ao vendedor, ao produto e ao período de transição. O fato de o consumidor pagar por Pix não elimina a incidência e tampouco cria uma segunda cobrança sobre os mesmos R$ 500 pelo simples uso do meio de pagamento.
O raciocínio vale para uma prestação de serviços: a tributação decorre da atividade realizada, não da escolha entre Pix, cartão, boleto ou dinheiro. O vendedor continua responsável pelas obrigações fiscais, mas nem toda entrada bancária é faturamento tributável.
Receba as principais novidades da Reforma Tributária
Cadastre seu e-mail para acompanhar as mudanças mais importantes.
O que muda nas tarifas bancárias e nos serviços de transferência?
O artigo 184 da Lei Complementar nº 214/2025 determina que determinados serviços prestados por instituições financeiras bancárias e remunerados por tarifas ou comissões sigam o regime geral do IBS e da CBS. A lista inclui serviços de transferência de valores, manutenção e encerramento de contas, saques e fornecimento de cheques, observados os requisitos legais.
Isso significa que, quando houver uma tarifa legítima pela prestação de serviço abrangido por essa regra, a remuneração cobrada pela instituição poderá ser tributada. A base relevante será o preço do serviço, não o valor total movimentado pelo cliente. Outras atividades de pagamento podem seguir regras específicas; nem toda operação ligada ao Pix é serviço do artigo 184.
O Pix continuará gratuito para pessoas físicas e MEIs?
A Reforma Tributária não revogou as normas do Banco Central que asseguram gratuidade ao usuário pessoa física nas situações ordinárias de envio e recebimento de Pix. Há exceções regulamentadas, como determinadas operações feitas por atendimento presencial ou telefônico quando existe canal eletrônico disponível, além de recebimentos identificados com finalidade comercial.
O Banco Central informa que microempreendedores individuais e empresários individuais recebem, para essas regras, tratamento equivalente ao das pessoas físicas. Já pessoas jurídicas podem ser tarifadas nas hipóteses previstas pela regulamentação. É fundamental separar uma tarifa bancária permitida de um imposto novo: uma cobrança feita pelo banco não é necessariamente um tributo pago diretamente pelo usuário.
O que acontece quando uma empresa recebe pagamentos por Pix?
Uma empresa pode receber Pix de clientes e, conforme seu contrato bancário e as regras do Banco Central, pagar tarifas pelos serviços de recebimento ou cobrança. Essa despesa é diferente dos tributos incidentes sobre a mercadoria vendida ou o serviço prestado. Se o banco cobrar uma tarifa de R$ 2 por um recebimento de R$ 500, por exemplo, a remuneração do serviço financeiro não se confunde com os R$ 500 da operação comercial.


No âmbito da reforma, é necessário identificar separadamente o documento fiscal da venda, o meio de pagamento e eventual cobrança feita pela instituição. Essa distinção também vale para plataformas digitais e soluções de pagamento que ofereçam serviços adicionais, cujo enquadramento dependerá da atividade efetivamente prestada.
O split payment é uma taxação das transferências Pix?
Não. O chamado split payment é o mecanismo previsto para permitir a segregação e o recolhimento de IBS e CBS vinculados a operações tributáveis no momento do pagamento, conforme as etapas de implementação e as regras legais. O Pix está entre os meios que podem ser utilizados nesse modelo, juntamente com outras formas de pagamento.
Se uma compra estiver sujeita aos novos tributos, o sistema poderá direcionar a parcela tributária conforme o procedimento aplicável. Isso não autoriza concluir que transferências entre familiares ou movimentações sem operação comercial passarão a sofrer retenção. A finalidade é recolher tributos devidos sobre vendas e serviços, e não instituir uma alíquota geral sobre cada Pix realizado.
Como identificar cobranças indevidas e informações falsas sobre o Pix?
Mensagens que exigem uma suposta taxa da Receita Federal para liberar transferências ou afirmam existir imposto automático sobre cada Pix devem ser tratadas com desconfiança. A Receita já alertou para golpes que exploram essa alegação.
Para conferir uma cobrança, o usuário deve verificar se ela foi feita pelo banco, se está prevista nas regras e condições contratuais e se a operação tinha finalidade comercial. Para empreendedores, a orientação é manter documentação das vendas e conciliar os recebimentos com as notas fiscais. O ponto decisivo permanece o mesmo: tributar um serviço financeiro remunerado é diferente de tributar o dinheiro transferido por Pix.
Fontes oficiais consultadas:
3. Banco Central do Brasil — Resolução BCB nº 19/2020, regras de cobrança de tarifas no Pix
5. Ministério da Fazenda — Perguntas frequentes sobre e-Financeira e movimentações via Pix
6. Receita Federal — Entenda a Reforma Tributária do Consumo
Ressalva editorial: As informações refletem a legislação tributária e a regulamentação do Banco Central consultadas na data da publicação desta matéria. O tratamento tributário de cada fornecimento ou serviço de pagamento depende da natureza da operação, do enquadramento do prestador e das regras de implantação do IBS e da CBS. Alterações posteriores devem ser verificadas nos canais oficiais.
