




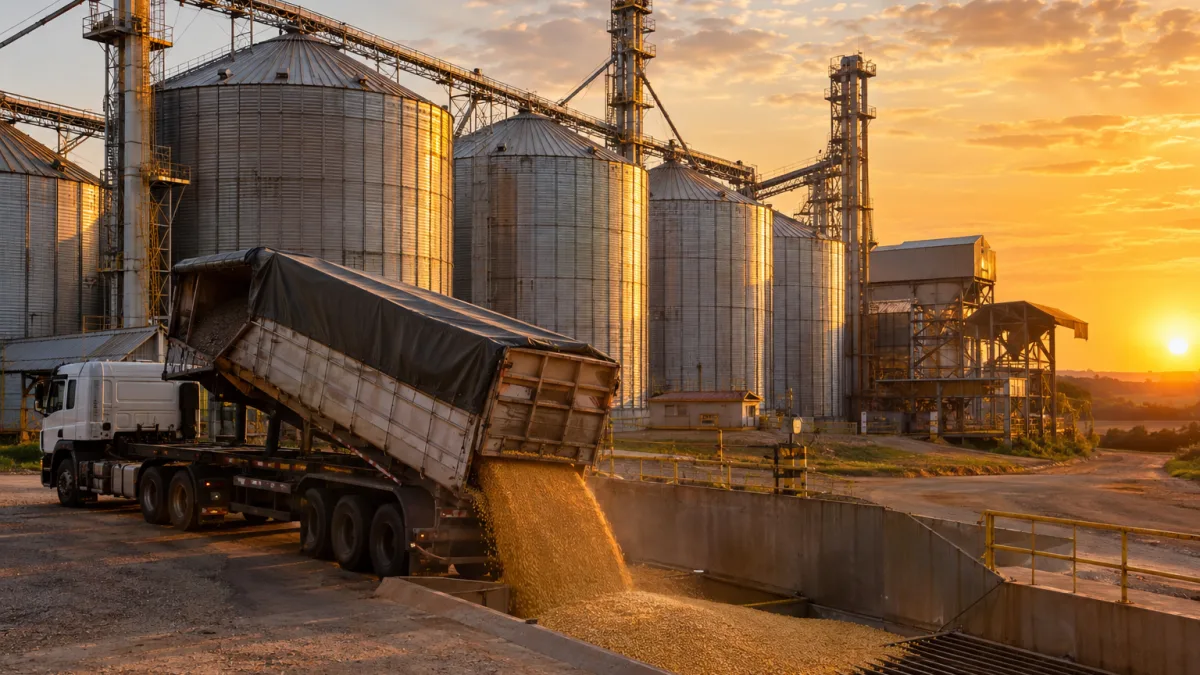
BRASÍLIA/DF — A Reforma Tributária vai exigir mudanças na gestão fiscal dos armazéns gerais a partir de 2027. Empresas que recebem soja, milho, arroz, algodão e outras mercadorias de terceiros precisarão distinguir a movimentação física dos produtos dos serviços efetivamente cobrados, como armazenagem, pesagem, secagem, limpeza, classificação e expedição. O novo sistema de IBS e CBS também afetará a formação de preços, o aproveitamento de créditos e o preenchimento dos documentos fiscais eletrônicos.
A principal dúvida é se a tributação favorecida dos grãos se estende aos armazéns. A resposta é que a redução de 60% prevista para determinados produtos agropecuários in natura não beneficia automaticamente o preço cobrado por sua guarda ou secagem. Quando o armazém apenas conserva a produção de um cliente, sem adquirir sua propriedade, não realiza a mesma operação de uma cerealista que compra e revende grãos. A correta identificação de cada operação será decisiva para evitar cobranças, créditos e enquadramentos indevidos.
O que muda para os armazéns gerais com a Reforma Tributária em 2027?
A CBS substituirá o PIS e a Cofins a partir de janeiro de 2027. O IBS começará sua etapa de cobrança transitória, enquanto ISS e ICMS permanecerão durante a transição, com substituição gradual entre 2029 e 2032 e implantação integral do modelo prevista para 2033. Portanto, 2027 não marca o desaparecimento imediato do ISS sobre armazenagem nem do ICMS incidente nas operações mercantis às quais ele ainda se aplique.
Na prática, o armazém deverá revisar o faturamento por serviço, os contratos de depósito, o controle de estoques de terceiros, a emissão de NFS-e e as notas fiscais que documentam a entrada, a saída e o retorno simbólico das mercadorias. A precificação também terá de considerar o novo regime de créditos, sem tratar a alíquota de referência da CBS como um aumento automático de todas as tarifas.
A mudança é relevante tanto para armazéns independentes quanto para operações integradas a cerealistas, cooperativas, indústrias, tradings e produtores rurais. A mesma instalação pode praticar atividades com naturezas fiscais distintas, mesmo quando todas são apresentadas comercialmente como “serviço de armazenagem”.
Armazém geral, depósito fechado e cerealista terão a mesma tributação?
Não necessariamente. Um armazém geral presta serviços de guarda e movimentação de bens que pertencem a terceiros, segundo sua estrutura contratual e registral. Um depósito fechado, por sua vez, costuma servir à guarda de mercadorias pertencentes à própria empresa, com regras próprias. Já a cerealista que compra grãos em seu nome e posteriormente os revende realiza operações de comércio, ainda que também possua silos e secadores.
Receba as principais novidades da Reforma Tributária
Cadastre seu e-mail para acompanhar as mudanças mais importantes.
Essa distinção importa para o IBS e a CBS. O preço de um serviço oneroso de armazenagem constitui uma operação tributável conforme a regra geral. Por outro lado, a entrada de 10 mil sacas para simples custódia não representa, só por isso, a aquisição dessas sacas pelo depositário. O contrato e a documentação precisam refletir quem continua proprietário do produto.
Se o operador também compra parte da produção para revenda, deverá separar sua receita mercantil da remuneração de depósito. Não é recomendável lançar toda a movimentação da unidade no mesmo cadastro tributário ou tratar como venda a carga que apenas entrou para guarda.
O serviço de armazenagem de grãos pagará IBS e CBS?
Em regra, a prestação remunerada de armazenagem se enquadra na incidência ampla de IBS e CBS estabelecida pelo artigo 4º da LC nº 214/2025. No sistema atual, o serviço de armazenamento, depósito, carga, descarga, arrumação e guarda está previsto no subitem 11.04 da lista anexa à LC nº 116/2003, sujeito ao ISS conforme as condições legais.
O novo modelo adota uma tributação mais abrangente sobre operações onerosas com bens e serviços, acompanhada de regras de crédito para contribuintes do regime regular. A carga efetiva dependerá da alíquota aplicável, dos créditos permitidos, do regime tributário da empresa e da evolução da transição.
Não há, na lei geral, uma alíquota reduzida automática simplesmente porque a mercadoria armazenada é soja, milho ou outro produto agropecuário. Assim, duas receitas recebidas pelo mesmo estabelecimento — guarda de soja e venda própria de soja — podem ter tratamentos de IBS e CBS diferentes.
Secagem, limpeza, classificação e beneficiamento têm redução de 60%?
O artigo 137 da LC nº 214/2025 prevê redução de 60% das alíquotas incidentes sobre o fornecimento de produtos agropecuários in natura. A própria norma determina que procedimentos como secagem, limpeza e debulha de grãos não retiram, por si só, essa condição do produto. O objetivo da regra é definir a natureza do bem comercializado, não conceder uma redução geral a qualquer serviço relacionado a ele.
Exemplo: uma cerealista que vende soja própria após secagem poderá, conforme o enquadramento da mercadoria, analisar a regra de produto in natura. Já o armazém que cobra R$ 12 por tonelada para secar soja pertencente ao produtor está prestando um serviço; não deve aplicar automaticamente sobre essa receita a redução prevista para a venda do grão.
Se houver beneficiamento industrial, transformação, mistura, padronização, reembalagem ou prestação complexa, será indispensável examinar a operação real e a documentação. Contratos com preço único para secagem, armazenagem e venda devem ser revisados para refletir corretamente o que é serviço e o que é comercialização.
A remessa de soja para armazém geral gera IBS e CBS como se fosse venda?
A mera movimentação de mercadoria para depósito, sem mudança de titularidade e sem fornecimento oneroso, não deve ser automaticamente equiparada a uma venda de grãos. A LC nº 214/2025 tributa, como regra, fornecimentos onerosos, ressalvadas hipóteses específicas de tributação de operações não onerosas. A transferência física, isoladamente, não prova que houve aquisição pelo armazém.
Um produtor pode enviar 500 toneladas de milho a um armazém terceirizado para conservação e posterior retirada, mantendo a titularidade do estoque. Nessa hipótese, a prestação de armazenagem é uma operação distinta da remessa do produto. Se houver venda posterior, é necessário identificar quem vendeu, a quem, em que condições e onde ocorreu a entrega.
A não incidência expressa do artigo 6º, inciso II, refere-se às transferências entre estabelecimentos do mesmo contribuinte; ela não deve ser citada como se fosse uma dispensa automática para toda remessa a terceiro. O fundamento e os documentos de cada tipo de deslocamento precisam ser analisados separadamente, à luz da lei, da regulamentação e do fluxo contratual.
Quais CFOPs são utilizados na remessa e no retorno de mercadorias depositadas?
Na documentação atual do ICMS, a tabela oficial identifica o CFOP 5.905 para remessa interna destinada a depósito, o 5.906 para retorno físico da mercadoria depositada e o 5.907 para retorno simbólico quando a mercadoria sai a outro destinatário sem voltar fisicamente ao estabelecimento do depositante. Em operações interestaduais, os códigos correspondentes da série 6 devem ser conferidos conforme a situação e a legislação aplicável.
Esses códigos são referências operacionais relevantes, mas CFOP não determina sozinho a incidência de IBS e CBS. A classificação tributária dos novos impostos exige considerar a natureza da operação, os grupos específicos dos documentos fiscais e as tabelas oficiais vigentes. Usar 5.905 não transforma uma venda em remessa; usar 5.907 não dispensa a documentação da venda posterior.
Na rotina de um armazém, é fundamental vincular a NF-e original, os documentos de entrada, os retornos, o depositante, o efetivo proprietário e o destino da mercadoria. A empresa deverá manter as regras estaduais do ICMS durante a transição, sem presumir que as exigências desaparecerão em janeiro de 2027.
Como fica a venda de grãos que estão armazenados em nome do produtor?
Se o produtor vender soja que permanece em um armazém geral, é preciso separar a venda realizada pelo proprietário da movimentação efetuada pelo depositário. A nota fiscal de venda, o retorno simbólico e a saída física podem envolver documentos e participantes diferentes, conforme as normas aplicáveis.
Imagine um produtor que mantém 300 toneladas em um silo de terceiros e negocia toda a carga com uma indústria. A venda pertence ao produtor; o armazém não deve registrar receita de comercialização do grão apenas porque fará sua expedição. Sua receita própria poderá compreender armazenagem, retirada, pesagem, carregamento e outros serviços contratados.
O depósito deve controlar quantidade, lote, umidade, descontos de qualidade e eventuais quebras contratuais. A conciliação entre estoque fiscal e físico será ainda mais importante porque o sistema de IVA busca rastrear as operações e os créditos dos adquirentes.
O armazém geral poderá aproveitar créditos de IBS e CBS?
O contribuinte sujeito ao regime regular poderá apropriar créditos relativos a aquisições de bens e serviços, observados os artigos 47 a 57 da LC nº 214/2025, as regras de extinção dos débitos correspondentes e as limitações legais. Para armazéns gerais, merecem análise despesas com energia elétrica, manutenção de equipamentos, contratação de transportes, tecnologia, insumos operacionais e aquisição de máquinas utilizadas na atividade.
Isso não significa que toda despesa registrada na contabilidade resulte automaticamente em crédito. É necessário verificar se houve aquisição tributada, documentação fiscal adequada, efetivação das condições legais e inexistência de vedação específica. Também deve ser distinguido o combustível empregado em operações próprias, pois combustíveis sujeitos a regime monofásico têm regras particulares de crédito.
O maior risco é somar percentuais teóricos de IBS e CBS a todas as despesas e tratá-los como créditos certos. A empresa deve construir um controle que relacione fornecedor, documento, pagamento, operação de origem, possível crédito e momento autorizado de apropriação.
Energia elétrica, silos, secadores e equipamentos geram créditos?
Armazéns dependem de ventiladores, elevadores de grãos, secadores, balanças e sistemas de refrigeração ou conservação. Os custos de energia e de manutenção podem representar parcela significativa da operação. No regime regular, a legislação permite examinar o crédito nas aquisições utilizadas na atividade econômica, desde que respeitados os requisitos próprios.
A compra de um secador ou a contratação de uma obra de ampliação do silo não deve ser tratada sem análise do documento fiscal, da natureza da aquisição e das normas aplicáveis aos bens de capital. O mesmo vale para serviços contratados de manutenção, limpeza industrial e softwares de controle de estoque.
Para simular a carga tributária futura, o gestor pode comparar, mês a mês, receita de serviços, despesas potencialmente creditáveis e obrigações de pagamento, mas deve evitar projeções com alíquotas ainda não fixadas definitivamente ou com créditos cuja admissibilidade não foi validada.
O produtor rural terá crédito do IBS e CBS pago pela armazenagem?
A resposta depende de sua condição tributária. O produtor rural contribuinte do regime regular poderá examinar o aproveitamento de créditos sobre serviços de armazenagem adquiridos para sua atividade, observados os requisitos gerais. Já o produtor rural considerado não contribuinte nos termos do artigo 164 não passa a ter um crédito ordinário próprio somente porque contratou o serviço.
Há ainda uma diferença importante entre o crédito de um produtor contribuinte sobre serviço contratado e o crédito presumido de uma cerealista que compra produto de produtor rural não contribuinte, previsto no artigo 168. O segundo mecanismo se relaciona à aquisição da produção rural, não à simples contratação do espaço de armazenagem.
O armazém deve identificar corretamente o tomador do serviço, mesmo quando o pagamento for feito por cooperativa, comercializadora ou outro interveniente. A identificação equivocada do adquirente pode comprometer a documentação e a eventual apropriação de crédito por quem efetivamente tem esse direito.
A armazenagem destinada à exportação poderá ter imunidade de IBS e CBS?
Há uma regra especialmente relevante para os armazéns gerais vinculados ao comércio exterior. O artigo 80 da LC nº 214/2025, na redação dada pela LC nº 227/2026, inclui a armazenagem de mercadorias entre os serviços que podem ser considerados exportação, desde que vinculados direta e exclusivamente à exportação de bens materiais ou associados à entrega desses bens no exterior, observados os demais requisitos da lei.
Isso cria uma situação diferente da guarda comum de mercadorias destinadas ao mercado interno. Porém, não é correto concluir que todo serviço prestado a uma trading ou exportadora esteja automaticamente imune. O vínculo direto e exclusivo com a operação de exportação precisa ser demonstrado, inclusive por contratos, documentos logísticos e registros de embarque quando aplicáveis.
Um armazém que presta serviço genérico de estocagem de produtos que podem ser vendidos tanto no Brasil quanto no exterior deverá apurar cuidadosamente seu enquadramento. A simples expectativa de exportação futura não substitui as condições legais. Quando a hipótese efetivamente se qualificar como exportação, aplicam-se as regras de imunidade e de manutenção de créditos previstas na LC nº 214/2025.
Como definir o município de destino do IBS na armazenagem?
O artigo 11 da LC nº 214/2025 estabelece critérios diferentes conforme a natureza da operação. O inciso V trata de serviços prestados fisicamente sobre bens móveis materiais, cujo local é o da prestação. Já a regra residual do inciso X considera, em operações onerosas não alcançadas pelos demais incisos, o domicílio principal do adquirente ou do destinatário nas hipóteses legais.
Por isso, não se deve afirmar, sem qualificar o serviço, que todo contrato de armazenagem terá IBS destinado obrigatoriamente ao município do silo ou à sede do cliente. A caracterização da atividade e sua classificação conforme as normas aplicáveis devem ser avaliadas especialmente quando o contrato combina guarda, tratamento físico de grãos, administração de estoques, movimentação e transporte.
O transporte de cargas possui critério próprio no inciso VII: o local da entrega ou disponibilização do bem ao destinatário constante no documento fiscal. Portanto, a empresa que cobra armazenagem e também contrata ou presta frete não deve reproduzir a regra territorial de uma atividade para a outra.
O armazém geral deverá emitir NFS-e e NF-e em 2027?
Em muitos casos, sim, porque os documentos cumprem funções diferentes. A NFS-e registra a prestação de serviços de armazenagem, carga, descarga e outras atividades abrangidas pelas regras do documento fiscal de serviços. A NF-e pode documentar a remessa, o retorno, a venda ou outra movimentação de mercadoria, conforme as situações e obrigações aplicáveis.
A partir da reforma, as informações de IBS e CBS passam a integrar documentos eletrônicos nas hipóteses e calendários oficiais. A Receita Federal e o Comitê Gestor divulgaram cronograma de implantação das exigências, que precisa ser acompanhado junto às notas técnicas do Emissor Nacional, da NF-e e dos sistemas municipais ou estaduais envolvidos.
Armazéns optantes pelo Simples Nacional que prestem serviços sujeitos a NFS-e devem observar a obrigatoriedade do Emissor Nacional a partir de 1º de novembro de 2026, conforme a Resolução CGSN nº 191/2026. Esse marco documental não deve ser confundido com o início da aplicação das regras de IBS e CBS aos optantes do Simples, em janeiro de 2027.
Como configurar CST, cClassTrib, NCM e documentos de depósito?
O primeiro cuidado é manter os cadastros separados. A NCM identifica a classificação da mercadoria; o CST e o cClassTrib do IBS e da CBS identificam o tratamento fiscal da operação nos documentos correspondentes. O CFOP continua relevante para a movimentação de bens e para a transição do ICMS. Esses campos não são equivalentes e não podem ser substituídos uns pelos outros.
Em uma rotina de armazenagem de soja, o sistema pode precisar registrar a NCM do grão recebido, a NF-e de remessa, a condição do depositante, a cobrança de secagem e a NFS-e dos serviços. Quando houver venda ou retirada, deverão ser vinculados os documentos posteriores, sem transformar a receita de terceiros em faturamento do armazém.
As tabelas oficiais de classificação tributária e as notas técnicas são atualizadas. Convém validar regras e esquemas vigentes no ambiente de homologação e não copiar para todas as operações um código utilizado em venda de grãos ou prestação de serviço de outra natureza.
Armazéns gerais no Simples Nacional poderão escolher como recolher IBS e CBS?
A legislação permite, nas condições aplicáveis, que optantes pelo Simples Nacional recolham IBS e CBS dentro do regime simplificado ou façam opção pelo regime regular desses tributos. Essa escolha não precisa significar abandonar todos os demais tributos do Simples. Os efeitos sobre créditos e preços podem ser relevantes para armazéns que atendem cooperativas, indústrias e cerealistas sujeitas ao regime regular.
No regime simplificado, o tratamento dos créditos para os clientes segue disciplina própria. A opção pelo regime regular pode alterar o crédito disponível ao contratante e a possibilidade de o armazém utilizar créditos nas suas compras. O resultado econômico depende do perfil dos clientes, despesas, margens e do enquadramento exato da atividade na LC nº 123/2006.
Uma simulação deve incluir custos de cumprimento de obrigações, capacidade de controle fiscal, impacto nas tarifas e prazos legais de opção. Não é suficiente comparar apenas a alíquota do DAS com uma alíquota isolada de CBS divulgada na imprensa.
Como a reforma afeta contratos de armazenagem e formação de preços?
Contratos vigentes entre armazéns e produtores ou empresas podem ter cláusulas de preço fixo por tonelada, cobrança por período, taxa mínima, secagem por ponto de umidade, limpeza, quebra técnica e serviços extras. A reforma exigirá esclarecer se os preços incluem tributos, quem assume alterações legais e como serão tratados eventuais créditos, reajustes e notas de serviço.
Imagine um armazém que cobra R$ 80 mil mensais pela guarda de mercadorias e outros R$ 20 mil por secagem e movimentação. O total de R$ 100 mil é a receita contratual ilustrativa de serviços, não o valor das mercadorias de terceiros. Para projetar IBS e CBS, o gestor deve identificar as parcelas tributáveis, as regras de cada atividade e créditos legalmente aproveitáveis, sem somar automaticamente a mesma alíquota sobre o valor do estoque.
A revisão dos preços deve considerar custos de energia, pessoal, seguros, manutenção, financiamentos e impostos não creditáveis. O repasse ao cliente dependerá das condições de mercado e dos contratos, não existindo aumento automático de uma porcentagem igual à alíquota nominal da CBS.
Como evitar erros no estoque de terceiros, na pesagem e na quebra de grãos?
Uma mesma unidade pode receber dezenas de lotes pertencentes a produtores diferentes e registrar redução de peso por secagem, perdas normais, mistura de lotes e transferências entre silos. Essas ocorrências exigem histórico operacional preciso, pois a quantidade fisicamente disponível pode divergir temporariamente do saldo documental.
O sistema deve relacionar contrato, proprietário, documentos fiscais, entradas, saídas, romaneios, peso bruto e líquido, umidade, descontos técnicos e saldo disponível. Quebra normal de armazenagem não equivale automaticamente a venda de mercadoria nem autoriza criar documento de crédito sem fato correspondente. Situações de perda, indenização ou substituição de produto devem ser avaliadas caso a caso.
A integração entre balanças, controle de silos, ERP, NFS-e e NF-e diminuirá falhas e ajudará a demonstrar ao Fisco que o operador não é proprietário de toda mercadoria que movimenta.
O que o armazém geral deve fazer antes de 2027?
A preparação começa por mapear receitas: guarda, secagem, limpeza, classificação, pesagem, carregamento, armazenagem frigorificada, transporte e eventuais vendas próprias. Depois, deve identificar quem é o titular dos bens armazenados e quais documentos demonstram cada remessa, retorno, venda e expedição.
O segundo passo é revisar cadastros de clientes, serviços, mercadorias e locais de prestação, analisando o destino do IBS, o regime tributário de cada tomador e as condições para créditos. Também convém avaliar contratos vinculados a exportações para verificar a possibilidade de aplicação do artigo 80 sem presumir imunidade onde os requisitos não estiverem presentes.
Por fim, é necessário testar emissões eletrônicas, retornos simbólicos, prestação de serviços, novos campos de IBS/CBS e conciliações financeiras. A preparação não se limita ao setor fiscal: envolve operação, logística, tecnologia, contratos e área comercial.
Perguntas frequentes sobre a Reforma Tributária para armazéns gerais
Armazenagem de soja será tributada com alíquota reduzida de 60%? Não automaticamente. A redução do artigo 137 refere-se ao fornecimento de produto agropecuário in natura, não à remuneração de todo serviço de guarda, secagem ou limpeza.
Enviar grãos ao armazém configura venda? Não necessariamente. Uma remessa para depósito sem transferência de titularidade deve ser distinguida de compra e venda; contrato e documentação são determinantes.
Armazém precisa emitir NF-e mesmo quando não é dono do grão? Pode precisar, para documentar a circulação e o retorno das mercadorias, conforme a natureza da operação e as normas fiscais vigentes. A prestação de serviço segue sua documentação própria.
Qual é a diferença entre CFOP 5.905, 5.906 e 5.907? O primeiro identifica remessa a depósito, o segundo retorno físico e o terceiro retorno simbólico, nos termos da tabela fiscal. Os equivalentes interestaduais e as regras concretas devem ser verificados.
Uma trading contratando armazenagem garante imunidade? Não. O artigo 80 exige vínculo direto e exclusivo com exportação de bens materiais ou com sua entrega no exterior, além das demais condições legais.
Quem toma o serviço pode aproveitar crédito de IBS e CBS? O contribuinte no regime regular pode avaliar o crédito conforme os artigos 47 a 57 e os requisitos de pagamento, documentação e vedação. Não é crédito automático para qualquer contratante.
O armazém no Simples Nacional precisa destacar IBS e CBS em 2027? Deve seguir as exigências próprias do regime escolhido e as especificações oficiais do documento fiscal, que diferem entre recolhimento dentro do Simples e opção pelo regime regular.
A Reforma Tributária exige que os armazéns gerais separem três fatos: a propriedade da mercadoria, o serviço cobrado e a operação comercial que eventualmente ocorrerá após o depósito. A diferença entre essas etapas determinará a tributação, a documentação e os créditos; ignorá-la pode gerar custo indevido e fragilizar o controle fiscal da cadeia de grãos.
Fontes oficiais consultadas
4. Secretaria de Fazenda de Mato Grosso — tabela de CFOP, incluindo códigos 5.905, 5.906 e 5.907
5. Receita Federal — Entenda a Reforma Tributária do Consumo, cronograma de substituição dos tributos
6. Receita Federal — Cronograma de implantação dos documentos fiscais eletrônicos
7. Receita Federal — Simples Nacional e Emissor Nacional de NFS-e a partir de 1º de novembro de 2026
8. Portal Nacional da NF-e — notas técnicas e leiautes da Reforma Tributária do Consumo
9. Portal Nacional da NFS-e — orientações sobre o destaque de IBS e CBS nas notas fiscais de serviços
10. Senado Federal — artigo 137 da LC nº 214/2025, produtos agropecuários in natura
Esta reportagem tem caráter informativo e considera a legislação e as fontes oficiais consultadas na data da publicação. A incidência e o local de tributação dependem da natureza concreta de cada fornecimento, do contrato, da condição do contribuinte, da documentação fiscal e das regras em vigor. As simulações são ilustrativas e não substituem análise tributária individualizada.

