




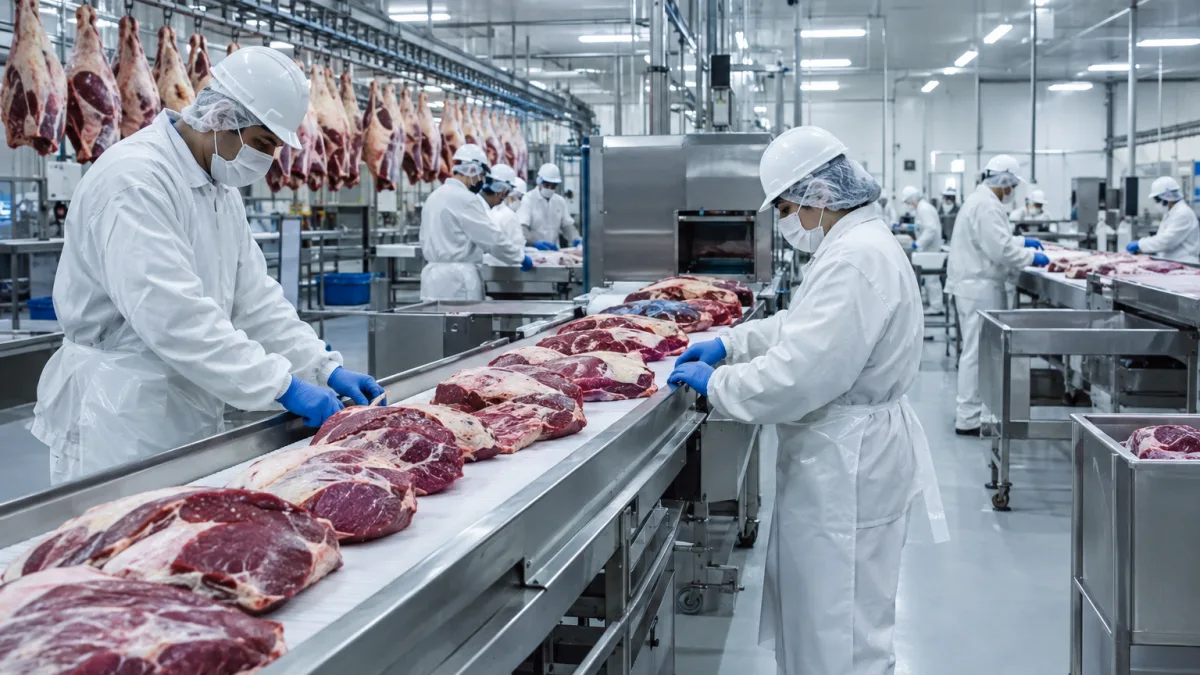
BRASÍLIA/DF — A Reforma Tributária mudará a apuração de impostos nas indústrias frigoríficas a partir de 2027, inclusive nas operações de compra de animais, abate, processamento, distribuição e exportação de carnes. Uma das medidas mais relevantes é a inclusão de diversas carnes bovinas, suínas, ovinas, caprinas e de aves na Cesta Básica Nacional de Alimentos, com alíquota zero do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS). Isso, porém, não significa que toda mercadoria ou serviço comercializado por um frigorífico ficará livre dos novos tributos.
O enquadramento depende do tipo de produto, da classificação na Nomenclatura Comum do Mercosul (NCM), da natureza da operação e da situação tributária do fornecedor. Um frigorífico pode vender cortes de carne com alíquota zero e, simultaneamente, comercializar embutidos, resíduos industriais, couro ou prestar serviços de abate sujeitos a tratamentos distintos. Na entrada, será necessário distinguir compras de produtores que recolhem IBS e CBS daquelas feitas de produtores rurais não contribuintes, para os quais a legislação prevê um mecanismo próprio de crédito presumido.
O que muda para os frigoríficos com a Reforma Tributária em 2027?
A CBS federal substituirá PIS e Cofins em 2027, enquanto o IBS começará sua etapa transitória de cobrança. O ICMS continuará coexistindo com o novo sistema durante a transição, com redução gradual a partir de 2029 e substituição integral prevista para 2033. O Imposto Seletivo também será implementado em 2027, mas sua existência não transforma automaticamente a venda de carnes em operação sujeita a esse tributo.
Para a indústria frigorífica, a mudança vai além da alíquota: a empresa terá de revisar as classificações de seus itens, os documentos de entrada de animais, a apropriação de créditos, os contratos com pecuaristas e integrados, a escrituração de notas fiscais e os critérios de formação de preço. O tratamento de cada operação deve ser calculado individualmente, sem aplicar uma regra única a todos os produtos que saem da planta industrial.
Quais carnes terão alíquota zero de IBS e CBS?
O artigo 125 da Lei Complementar nº 214/2025 determina alíquota zero para os produtos alimentícios relacionados no Anexo I. O item 19 inclui determinadas carnes bovinas, suínas, ovinas, caprinas e de aves, além de produtos de origem animal especificamente classificados. Entre as posições e códigos listados estão 02.01 e 02.02 para carnes bovinas; 02.03 para carnes suínas; 02.04 para carnes ovinas e caprinas; e 02.07 para carnes e miudezas comestíveis de aves, observadas as exceções legais.
A regra pode alcançar carne fresca, refrigerada ou congelada dentro das classificações incluídas no anexo. Cortes mais caros e cortes populares não recebem, por esse motivo isolado, tratamentos diferentes: o requisito jurídico é o produto estar efetivamente enquadrado na descrição e no código correspondente. A carne destinada a restaurantes, supermercados e distribuidores continua sujeita à análise do mesmo enquadramento do produto, sem que o perfil do comprador substitua a identificação fiscal.
Receba as principais novidades da Reforma Tributária
Cadastre seu e-mail para acompanhar as mudanças mais importantes.
Existem ressalvas expressas. O Anexo I exclui, por exemplo, determinados códigos de produtos de aves, além do foie gras. O setor não deve presumir que toda miudeza, preparação, gordura ou derivado animal está contemplado. É necessário confrontar a NCM utilizada com a lista legal atualizada e conferir se o processo industrial alterou a natureza fiscal do item vendido.
Embutidos, salsichas, hambúrgueres e carnes temperadas terão o mesmo benefício?
Não necessariamente. A alíquota zero não se estende de modo automático aos produtos industrializados elaborados a partir de carne. Salsichas, linguiças, presuntos e outras preparações podem ser enquadrados em posições diferentes das carnes incluídas na Cesta Básica Nacional, como as posições 16.01 e 16.02. Se o produto não estiver coberto por hipótese legal de redução ou alíquota zero, aplica-se a tributação correspondente ao seu enquadramento, inclusive a alíquota-padrão quando cabível.
Hambúrguer industrializado, carnes temperadas, empanados e refeições prontas também precisam ser analisados conforme sua composição, processamento e classificação fiscal. Não basta utilizar a palavra “carne” na descrição comercial. Por outro lado, a simples operação de corte, refrigeração ou congelamento não implica, por si só, que uma carne listada no Anexo I perca o benefício.
O procedimento mais seguro é elaborar uma matriz com cada SKU do catálogo, descrição técnica, NCM, CST, cClassTrib e fundamento jurídico. O frigorífico deve registrar as justificativas de enquadramento, especialmente para produtos com formulações semelhantes, mas processamento ou destinação distintos.
Compra de gado, suínos e aves: como funcionará o IBS e a CBS?
O tratamento da entrada de animais vivos depende da condição tributária de quem os fornece. O artigo 137 da LC nº 214/2025 prevê redução de 60% das alíquotas para o fornecimento de produtos agropecuários in natura, atendida a definição legal. Essa regra não se confunde com a alíquota zero aplicável à venda de determinados produtos de carne descritos no Anexo I.
Se o fornecedor de animais for contribuinte do regime regular, o frigorífico deverá observar a tributação da operação e as regras de crédito relativas ao imposto efetivamente devido e extinto. Se o pecuarista ou avicultor estiver enquadrado como produtor rural não contribuinte, a aquisição seguirá outra sistemática, que poderá dar direito a crédito presumido ao adquirente no regime regular.
Há ainda as operações de integração vertical, comuns na produção de aves e suínos. Elas demandam conferência de contratos, titularidade dos animais, fornecimento de ração e pintinhos ou leitões, remuneração do integrado e documentos de entrada e saída. Tratar toda remessa de animal para abate como venda comum pode distorcer os registros tributários e operacionais.
Quando o frigorífico terá crédito presumido na compra de produtor rural?
O artigo 164 considera não contribuinte, em regra, o produtor rural pessoa física ou jurídica com receita anual inferior ao limite legal de R$ 3,6 milhões, sujeito à atualização pelo IPCA, bem como o produtor rural integrado nos termos da lei. Existem exceções e possibilidades de opção voluntária pelo regime regular. Portanto, um fornecedor pequeno não deve ser classificado automaticamente como não contribuinte apenas pelo porte aparente da propriedade.
O artigo 168 permite que o frigorífico submetido ao regime regular aproprie créditos presumidos de IBS e CBS sobre aquisições elegíveis desses fornecedores. Os percentuais devem ser divulgados anualmente por ato conjunto do Ministério da Fazenda e do Comitê Gestor do IBS, podendo variar conforme as categorias definidas na regulamentação. Não é correto utilizar um percentual fixo inventado para todas as compras de bovinos, suínos e aves.
A documentação fiscal deverá discriminar o valor da operação pago ao fornecedor, o crédito presumido e o valor líquido para efeitos fiscais. A lei estabelece que o cálculo do crédito considere esse valor líquido, e não simplesmente a aplicação direta de uma alíquota presumida sobre um preço bruto sem ajustes. No caso de produtor integrado, a referência é a remuneração determinada conforme o contrato de integração, e não automaticamente o valor de mercado de todos os animais produzidos.
Como calcular o crédito presumido sem cometer erros?
Imagine uma aquisição de animais de um produtor rural elegível por R$ 100 mil. Esse é o valor da operação, mas o crédito presumido não pode ser fixado sem conhecer o percentual oficial correspondente, a condição do fornecedor e as demais regras aplicáveis. A fórmula legal exige que o crédito seja calculado sobre o valor líquido fiscal, definido como o valor pago ao produtor menos o próprio crédito presumido.
Se o percentual legal aplicável for representado pela letra “p”, em forma decimal, o crédito será matematicamente igual a R$ 100 mil multiplicados por p e divididos por (1 + p). Essa apresentação é apenas ilustrativa: não antecipa o percentual oficial de 2027 nem garante o crédito em qualquer aquisição.
Para evitar glosas, o setor fiscal deverá manter evidências da condição do produtor, documentos fiscais autorizados, contratos, pagamento, classificação da mercadoria e memória de cálculo. Uma inconsistência no cadastro de fornecedor pode provocar crédito indevido e necessidade posterior de retificação.
Carnes com alíquota zero permitem manter créditos das compras?
Sim, observados os requisitos legais. O artigo 52 da LC nº 214/2025 determina a manutenção dos créditos referentes às operações anteriores quando a saída estiver sujeita à alíquota zero. Isso é especialmente importante para frigoríficos, que podem registrar despesas tributadas com energia, embalagens, manutenção, máquinas, serviços e outros insumos mesmo quando vendem carnes abrangidas pela Cesta Básica Nacional.
A empresa deve separar duas perguntas. Na venda de carne enquadrada no Anexo I, haverá débito de IBS e CBS à alíquota zero. Na compra de insumo tributado, poderá surgir crédito segundo o regime regular e as regras de extinção do débito da etapa anterior. O fato de a saída não gerar imposto não elimina automaticamente os créditos validamente constituídos.
Também existe a situação inversa: em regra, o comprador de uma mercadoria vendida com alíquota zero não recebe crédito normal relativo a essa aquisição, porque não houve tributo incidente nessa etapa. Os créditos presumidos previstos expressamente em lei são uma hipótese própria e não devem ser confundidos com créditos ordinários. A gestão correta exige controlar origem, natureza e utilização de cada crédito.
Energia elétrica, embalagens, máquinas e serviços gerarão créditos?
No regime regular, a não cumulatividade tende a ser relevante para diversas despesas vinculadas à atividade industrial, observados os artigos 47 a 56 da LC nº 214/2025. Entre os itens a analisar estão energia de refrigeração, embalagens plásticas e de papelão, equipamentos industriais, manutenção de câmaras frias, higienização, tecnologia, serviços contratados e transporte adquirido.
Não basta contabilizar a despesa: a apropriação exige atender às condições legais, inclusive documentação idônea, tratamento fiscal da aquisição e regras de extinção do débito correspondente. Operações não tributadas, isentas ou sujeitas a alíquota zero possuem limitações próprias para o adquirente. Despesas pessoais e outras hipóteses de vedação não podem ser convertidas em créditos somente porque foram pagas pelo CNPJ.
A gestão do crédito poderá influenciar o fluxo de caixa. Em empresas com vendas predominantemente tributadas a zero ou destinadas ao exterior, a atenção ao procedimento de compensação e ressarcimento será tão importante quanto a escrituração das saídas. O planejamento financeiro deve considerar o intervalo entre o reconhecimento dos créditos e sua efetiva utilização.
Como serão tributados couro, sebo, ossos, sangue e farinha de carne?
Os subprodutos e coprodutos do abate não entram automaticamente no regime de alíquota zero de carnes destinadas à alimentação humana. Couro, sebo industrial, ossos, sangue, farinha de carne, farinha de ossos e outros materiais podem ser empregados em indústrias de couro, rações, fertilizantes, biodiesel, cosméticos ou processos industriais, e a destinação pode afetar a classificação e o enquadramento tributário.
É indispensável verificar a NCM e a descrição fiscal concreta de cada mercadoria. Quando não houver benefício específico aplicável, a operação poderá ficar sujeita à alíquota-padrão, sem prejuízo de regimes diferenciados eventualmente pertinentes e comprovados. A mesma planta frigorífica pode ter saídas com alíquota zero e saídas tributadas normalmente no mesmo período.
A segregação de receitas, estoques e custos por família de produto ajuda a evitar erros de cálculo. Outro cuidado é distinguir resíduos destinados à destinação ambiental de mercadorias comercializáveis, sem presumir que qualquer material reciclável gera crédito presumido: o artigo 170 contém condições específicas para determinadas aquisições de coletores incentivados.
Abate por encomenda e industrialização por terceiros: qual regra aplicar?
Frigoríficos que executam abate, desossa, beneficiamento ou industrialização para terceiros precisam diferenciar a venda de mercadoria própria da prestação de um serviço ou da operação de industrialização por encomenda. A alíquota zero da carne não equivale a isenção automática da remuneração cobrada pela execução do serviço.
O tratamento depende da estrutura contratual, da titularidade dos animais e produtos, da circulação efetiva dos bens e das normas de documentação fiscal. Quando o frigorífico apenas recebe animais de terceiros e devolve a carne processada, a operação não deve ser registrada sem exame da natureza jurídica e tributária de cada etapa.
A empresa deverá revisar contratos com confinamentos, cooperativas, pecuaristas e unidades processadoras, identificando quem fornece animais, quem assume os riscos, quem suporta o frete e quem recebe os produtos e subprodutos. Essa análise é necessária para definir o documento fiscal adequado e prevenir tributos calculados sobre bases incorretas.
Frigoríficos exportadores pagarão IBS e CBS na venda ao exterior?
As exportações de bens são imunes ao IBS e à CBS conforme o artigo 79 da LC nº 214/2025, preservado o direito aos créditos das operações anteriores, dentro das condições legais. Assim, a exportação de carne destinada ao mercado externo não se confunde com uma venda interna sujeita às alíquotas previstas para a cesta básica. Os fundamentos jurídicos são distintos, embora ambos possam resultar em ausência de débito na operação de saída.
A imunidade não dispensa documentação. A indústria terá de manter os registros fiscais e aduaneiros necessários para comprovar a exportação, identificar mercadorias e compradores, vincular operações e cumprir as regras de comprovação e eventuais procedimentos de remessa para exportação. A existência de créditos acumulados também requer controles específicos para compensação ou ressarcimento.
No plano comercial, as empresas devem considerar contratos em moeda estrangeira, logística refrigerada, rastreabilidade e exigências sanitárias do mercado de destino. O Ministério da Agricultura e Pecuária mantém regras próprias de inspeção e fiscalização de produtos de origem animal, que continuam exigíveis independentemente da reforma tributária.
Frete contratado de autônomo ou MEI poderá gerar crédito presumido?
O artigo 169 da LC nº 214/2025 cria hipótese de crédito presumido para adquirentes no regime regular que contratem serviço de transporte de carga de transportador autônomo pessoa física não contribuinte ou inscrito como MEI, cumpridas as condições legais. O benefício pode interessar ao transporte de animais, insumos e produtos frigorificados, mas não alcança qualquer frete indiscriminadamente.
A regra exige que o frigorífico seja o adquirente do serviço e suporte a cobrança do transporte. Quando o frete é apenas parte do preço da mercadoria comprada, ainda que destacado na documentação comercial, a hipótese legal de crédito presumido pode não se aplicar ao comprador. É necessário separar contratação direta de transporte, contratação por fornecedor e operações com transportadoras contribuintes do regime regular.
O documento fiscal eletrônico deverá trazer as informações exigidas e o crédito será calculado conforme percentuais oficiais, sem antecipar valores que dependem de regulamentação. O controle do CT-e, da efetiva contratação e do responsável financeiro pelo serviço é uma etapa fundamental dessa adaptação.
O que muda na NF-e de frigoríficos com CST e cClassTrib?
A NF-e terá de refletir corretamente o novo tratamento tributário dos itens. A NT 2025.002, atualizada em 2026, trata da inclusão de grupos de IBS e CBS, regras de validação e informações para classificar o enquadramento de cada operação. O frigorífico deverá conferir CST, cClassTrib, base de cálculo, valores, crédito presumido e outros campos exigidos conforme o tipo de nota e a versão técnica em produção.
Não existe um único código de classificação tributária válido para todos os produtos do frigorífico. Um corte de carne incluído no Anexo I, uma linguiça industrializada e um couro comercializado para curtume podem exigir códigos diferentes. A empresa deve usar as tabelas oficiais vigentes, verificar a compatibilidade entre NCM, CST e cClassTrib e atualizar as parametrizações do ERP e da emissão eletrônica.
Também precisam ser tratados os documentos de entrada de animais, transferências entre estabelecimentos, devoluções, remessas para industrialização, exportações e serviços de frete. Uma NF-e autorizada não comprova, isoladamente, que a interpretação tributária adotada está correta. A conferência fiscal continua necessária mesmo quando o sistema não rejeita o XML.
Frigorífico do Simples Nacional terá alíquota zero automaticamente no DAS?
Não. A eventual aplicação de alíquota zero de IBS e CBS em determinada mercadoria não significa, por si só, zerar o Documento de Arrecadação do Simples Nacional (DAS) de uma empresa enquadrada nesse regime. O Simples possui regras próprias de apuração e, com a reforma, passa a conviver com a possibilidade de escolha do recolhimento de IBS e CBS pelo regime regular, observados os requisitos e os períodos de opção.
Além disso, nem todo frigorífico se enquadra no Simples Nacional. A possibilidade de optar depende de limites de receita, atividade desenvolvida e demais critérios da LC nº 123/2006. O tratamento do ICMS e de outros tributos durante a transição também não pode ser ignorado.
Quando elegível, o frigorífico deverá comparar o impacto financeiro de permanecer integralmente no Simples ou recolher IBS e CBS pelo regime regular, especialmente se vende para redes varejistas que valorizam créditos e se compra insumos tributados. A decisão requer simulação da cadeia completa, não apenas comparação de alíquotas nominais.
Como a reforma poderá afetar os preços da carne e a margem do frigorífico?
Não é possível afirmar que os preços da carne cairão automaticamente em 2027. A alíquota zero sobre determinadas saídas pode reduzir o tributo incidente nessa etapa, mas o preço final também depende do custo do boi, suíno ou frango, dos insumos, da energia, dos combustíveis, do câmbio, das exportações, da oferta e da demanda e dos efeitos de tributação durante a transição.
É possível, por exemplo, que um frigorífico tenha parte de sua receita com carnes da cesta básica tributada a zero e outra parte com industrializados sujeitos à tributação regular. Se os sistemas utilizarem uma média genérica de carga tributária para todo o catálogo, as margens de determinadas linhas poderão ser superestimadas ou subestimadas.
A formação de preços deverá trabalhar com a rentabilidade por produto, considerando créditos efetivamente aproveitáveis, vendas internas e externas, custos de frete e tratamento de subprodutos. O impacto real será diferente entre um frigorífico exportador integrado, uma indústria de embutidos e uma pequena unidade que presta serviços de abate para terceiros.
Quais são os principais riscos fiscais para frigoríficos em 2027?
O primeiro risco é classificar como carne da cesta básica um produto que já sofreu industrialização e não está relacionado no Anexo I. O segundo é deixar de identificar fornecedores rurais que não recolhem IBS e CBS, prejudicando a apropriação de créditos presumidos ou gerando créditos indevidos. O terceiro é confundir a alíquota zero da venda com a impossibilidade de manter créditos de etapas anteriores, quando a lei expressamente os preserva.
Também merecem atenção o cadastro de NCM de miúdos e subprodutos, documentos de integração, contratos de abate por encomenda, escrituração de exportações, emissão de NF-e com CST e cClassTrib inconsistentes e tratamento de fretes de transportadores autônomos. As divergências podem gerar rejeições técnicas, pagamentos indevidos, necessidade de correção de notas e questionamentos fiscais.
Por isso, a preparação exige participação conjunta das áreas fiscal, contábil, comercial, suprimentos, logística, tecnologia e produção. A conformidade não poderá depender somente do fornecedor do software, porque a identificação correta de cada mercadoria e contrato nasce da realidade operacional da indústria.
Como preparar o frigorífico para a Reforma Tributária: checklist prático
O primeiro passo é mapear as entradas: animais vivos, aquisições de integrados, insumos, embalagens, energia, serviços, bens de capital e transportes. Em seguida, classificar os fornecedores conforme o regime tributário e a documentação efetivamente apresentada. O terceiro passo é separar as saídas por NCM e por natureza: carnes do Anexo I, preparações, subprodutos, exportações e serviços prestados a terceiros.
Depois, o frigorífico deve revisar CST e cClassTrib, testar o envio de NF-e com as regras técnicas atuais, conferir a apuração dos créditos, organizar a documentação de produtores e transportadores e construir demonstrativos de margem e fluxo de caixa. Recomenda-se registrar cenários para 2027 e para os anos seguintes da transição, já que ICMS e IBS coexistirão por um período prolongado.
Por fim, contratos de fornecimento, integração, industrialização, prestação de serviços e exportação devem ser revisados para evitar cláusulas incompatíveis com a nova tributação. A preparação deve ocorrer antes do início das obrigações efetivas, com testes em ambiente apropriado e conferência das tabelas oficiais mais recentes.
Perguntas frequentes sobre IBS e CBS para frigoríficos
Toda carne bovina terá alíquota zero? A regra cobre produtos bovinos enquadrados nas posições e códigos relacionados no item 19 do Anexo I da LC nº 214/2025. É indispensável verificar a classificação fiscal exata; não basta a descrição genérica “carne bovina”.
Frango e carne suína terão alíquota zero? Sim, para os produtos que correspondam às descrições e classificações legais, observadas as exceções específicas do Anexo I. Industrializados e preparações precisam ser analisados separadamente.
Linguiça e salsicha também ficam com imposto zero? Não automaticamente. O enquadramento de embutidos e preparações pode ser diferente daquele aplicável à carne fresca, refrigerada ou congelada. A NCM e a legislação específica são determinantes.
A compra de gado de pequeno produtor gera crédito? Pode gerar crédito presumido para frigorífico do regime regular quando o fornecedor se enquadrar como produtor rural não contribuinte e forem cumpridos os requisitos do artigo 168. O percentual e o cálculo devem seguir os atos oficiais.
É possível manter créditos quando a carne é vendida com alíquota zero? Sim. O artigo 52 preserva os créditos de aquisições anteriores, respeitadas as condições de apropriação e uso. Isso não significa que toda despesa da empresa gere crédito.
Exportação de carne recolherá IBS e CBS? A exportação é imune aos novos tributos, conforme o artigo 79, com preservação dos créditos permitidos e obrigação de comprovar a operação pelos meios exigidos.
O Imposto Seletivo incidirá em todo produto frigorífico? Não. O imposto depende das hipóteses legais de incidência. A simples condição de frigorífico ou a comercialização de carne não autoriza concluir que toda a produção está sujeita ao IS.
O preço da carne vai cair em 2027? Não há garantia. A tributação é apenas um dos elementos que compõem o preço ao consumidor; custos de produção, oferta, mercado externo e margens comerciais também influenciam o valor final.
A principal mudança para o setor será administrar, dentro de uma mesma operação industrial, regras distintas para animais, carnes, industrializados, subprodutos, fretes e exportações. A correta classificação fiscal e o controle de créditos serão determinantes para adaptar a indústria à Reforma Tributária sem confundir alíquota zero da mercadoria com ausência de obrigações fiscais.
Fontes oficiais consultadas
2. Receita Federal — Entenda a Reforma Tributária do Consumo e o calendário de transição
4. Ministério da Fazenda — Regulamentação da Reforma Tributária e a Cesta Básica Nacional
5. Portal Nacional da NF-e — Documentação técnica da NF-e e NFC-e, inclusive NT 2025.002, versão 1.53
7. Ministério da Fazenda — Como será a transição para o novo modelo de tributação
Esta reportagem tem caráter informativo e considera a legislação e as fontes oficiais consultadas na data da publicação. O tratamento tributário de cada operação depende da NCM, do enquadramento do contribuinte, da natureza da operação, das regras transitórias e dos atos técnicos vigentes; simulações e exemplos não substituem a análise de documentação específica.

