
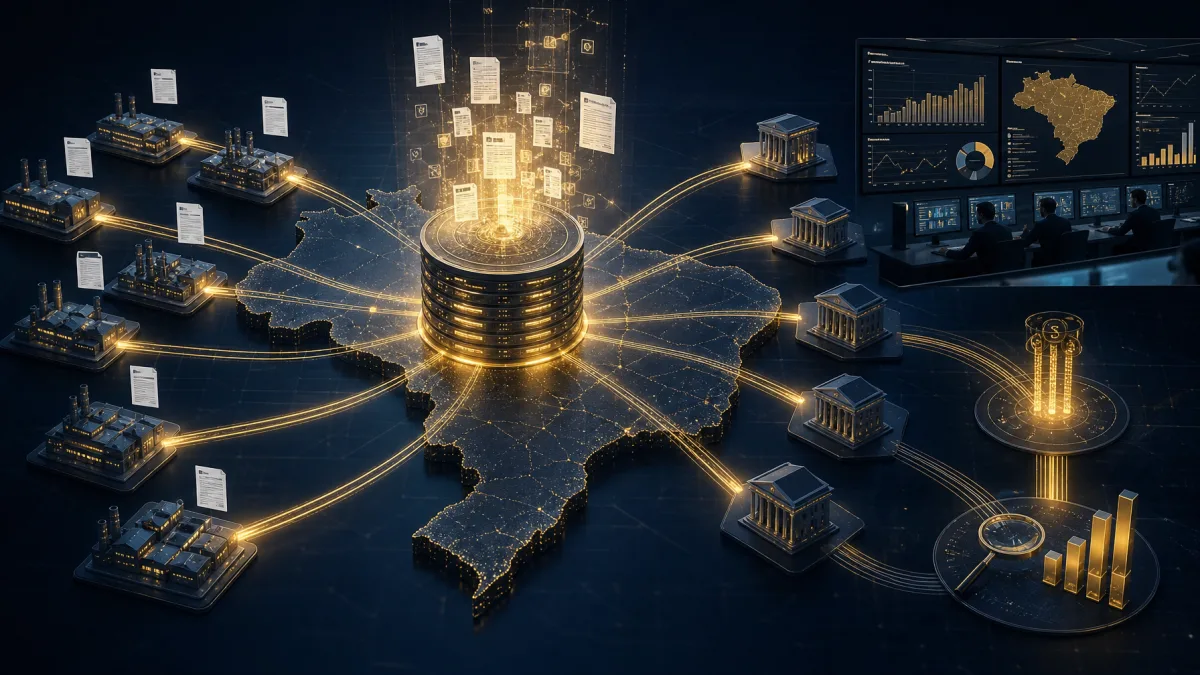
BRASÍLIA — O Comitê Gestor do IBS começou a montar uma das maiores estruturas de dados da Reforma Tributária. O Edital de Chamamento Público nº 02/2026 busca estados, Distrito Federal e municípios interessados em colaborar no desenvolvimento do Repositório Nacional de documentos fiscais eletrônicos, do RIBS — Resumo do IBS — e da infraestrutura de compartilhamento de documentos e declarações.
O projeto vai muito além de guardar XML. O ambiente deverá receber documentos de diferentes sistemas, armazená-los com segurança, gerar informações padronizadas para apuração e distribuição do IBS e oferecer suporte às atividades de auditoria e fiscalização das administrações tributárias.
O repositório não será um novo emissor de notas
A primeira distinção é importante para empresas e desenvolvedores. O Repositório Nacional não substitui NF-e, NFC-e, NFS-e, CT-e ou os demais documentos fiscais eletrônicos existentes.
Os documentos continuarão passando pelos respectivos ambientes de emissão, recepção e autorização. Depois disso, deverão ser compartilhados com o ambiente nacional de uso comum previsto na LC 214.
A obrigação de compartilhamento já está na lei
O art. 60 da LC 214 estabelece que documentos fiscais eletrônicos relativos a operações com bens e serviços sejam compartilhados com todos os entes federativos no momento da autorização ou recepção, com padrões técnicos uniformes.
O art. 62 reforça a transição: União, Estados, Distrito Federal e Municípios devem adaptar seus sistemas e compartilhar os documentos, depois de recebidos, validados e autorizados, com o ambiente nacional de uso comum.

O que ficará dentro do Repositório Nacional
Segundo o edital, o módulo terá como uma de suas funções a guarda eletrônica de documentos fiscais, documentos auxiliares e declarações eletrônicas.
A infraestrutura deverá assegurar integridade, confidencialidade e disponibilidade das informações. Isso exige arquitetura capaz de trabalhar com grande volume de dados, sincronização entre bases e operação em ambiente de alta disponibilidade.
RIBS será produzido a partir dessas informações
O edital também prevê a geração do RIBS, denominado Resumo do IBS. Esse produto será criado pelo próprio Repositório Nacional para atender sistemas principais e secundários de Apuração e Distribuição.
Essa é uma diferença essencial: o projeto não é apenas um grande arquivo histórico. Os dados fiscais armazenados serão transformados em informações estruturadas destinadas a alimentar outros módulos da administração do imposto.
A nota fiscal passa a conversar com a distribuição do imposto
No IBS, a informação da operação precisa chegar a uma estrutura capaz de determinar apuração e, posteriormente, sustentar a distribuição da arrecadação entre os entes envolvidos.

O edital exige compatibilidade especialmente com os módulos de Apuração, Arrecadação e Distribuição. Dessa forma, a qualidade da informação fiscal passa a ter reflexo direto em sistemas que estarão no coração operacional do novo tributo.
União, Estados e Municípios terão acesso para fiscalização
Outro ponto relevante do documento oficial é a previsão de acesso amplo aos dados armazenados para suporte documental e instrução de processos de auditoria e fiscalização conduzidos pelas administrações fiscais da União, Estados e Municípios.
Na prática, a Reforma avança para um ambiente muito mais integrado de dados fiscais. Uma informação emitida em determinada operação poderá compor bases nacionais utilizadas por diferentes administrações dentro das competências legais de fiscalização.
O sistema precisa funcionar em escala nacional
O edital fala expressamente em interoperabilidade síncrona e assíncrona, grande volumetria, escalabilidade e regime de contingência capaz de evitar perda de informação.
Não é difícil entender o desafio. O ambiente terá de consumir continuamente documentos provenientes de diferentes autorizadores e distribuidores, preservando segurança, disponibilidade e consistência das informações.
Também haverá sincronização com sistemas da Receita
A especificação determina que o Repositório garanta sincronização de bases cadastrais, inclusive com sistemas administrados pela Receita Federal.
Isso reforça a lógica de uma infraestrutura compartilhada entre a administração federal da CBS e a estrutura interfederativa do IBS, ainda que cada tributo possua suas competências próprias.
Fiscalização poderá ganhar uma base documental mais uniforme
Hoje, diferentes fiscos trabalham com sistemas, bases e fluxos que nem sempre possuem a mesma arquitetura. O novo ambiente pretende padronizar parte dessa circulação de dados.
O edital prevê inclusive curadoria dos documentos pelo prazo regulamentar para dar suporte ao desenvolvimento de produtos e serviços voltados à auditoria e fiscalização. O potencial vai além da simples consulta de notas.
Para a empresa, o maior efeito será a rastreabilidade
O contribuinte não terá de enviar manualmente cada documento ao novo repositório se o fluxo estiver funcionando como projetado. O compartilhamento ocorrerá entre os ambientes fiscais após recepção, validação e autorização.
O impacto empresarial aparece na rastreabilidade. Erros de classificação, destinatário, base de cálculo, IBS, CBS ou vinculação entre documentos poderão circular por uma infraestrutura integrada e alimentar apuração e controles fiscais.
Qualidade do cadastro fica ainda mais importante
Se o documento eletrônico se torna matéria-prima de múltiplos sistemas nacionais, um erro cadastral deixa de ficar restrito à nota emitida.
ERP, cadastro de clientes e fornecedores, NCM, CST, cClassTrib e demais parâmetros precisam produzir informações coerentes desde a origem. Corrigir o problema apenas na escrituração posterior tende a ser cada vez menos suficiente.
Estados e municípios poderão desenvolver a solução
O chamamento é dirigido aos entes federados, que poderão participar por equipes técnicas próprias ou por entidades públicas de processamento de dados.
As propostas serão avaliadas por experiência, capacidade instalada, cronograma, metodologia, aderência à arquitetura definida pelo CGIBS, orçamento e vantajosidade técnica e econômica.
O edital foi publicado oficialmente em 11 de setembro
Embora o documento esteja datado de 8 de setembro de 2026, a página oficial do Comitê Gestor registra sua publicação e disponibilização em 11 de setembro.
O prazo para apresentação das manifestações de interesse é de 35 dias úteis contados da publicação. O resultado terá validade de 12 meses e poderá ser renovado por mais 12 meses a critério do CGIBS.
Código e tecnologia ficarão sob governança do Comitê
O edital exige anuência quanto à transferência dos códigos-fonte e à propriedade exclusiva do software ao CGIBS.
Componentes, bibliotecas, modelos de dados, documentação e demais artefatos deverão seguir padrões de arquitetura, desenvolvimento, segurança, versionamento e governança definidos pelo Comitê.
O novo IVA será também uma reforma de infraestrutura digital
A criação do Repositório Nacional mostra uma dimensão menos visível da Reforma Tributária. Para fazer o IBS funcionar, não basta aprovar alíquotas e regras de crédito: é necessário construir uma rede capaz de receber documentos em escala nacional, transformar dados em apuração, apoiar a distribuição da arrecadação e permitir fiscalização integrada.
Para as empresas, a consequência é clara. A nota fiscal deixa cada vez mais de ser apenas um comprovante de uma operação e passa a funcionar como dado estruturado que alimenta diretamente o motor do novo sistema tributário.
Acompanhe o Radar da Reforma Tributária para acompanhar a construção dos sistemas de DF-e, apuração, distribuição, ressarcimento e fiscalização do IBS e da CBS.
Fontes públicas: Comitê Gestor do IBS — Edital de Chamamento Público nº 02/2026; CGIBS — Editais de Chamamento Público e comunicado oficial de 11 de setembro de 2026; Lei Complementar nº 214/2025, especialmente arts. 60 e 62; Lei Complementar nº 227/2026; Resolução CGIBS nº 6/2026.
Este conteúdo é informativo. O Edital nº 02/2026 trata do desenvolvimento colaborativo da infraestrutura tecnológica do Repositório Nacional de DF-e, RIBS e compartilhamento de documentos e declarações. A implantação efetiva, integrações e funcionalidades operacionais dependerão do desenvolvimento dos sistemas, das especificações técnicas e dos atos posteriores do CGIBS e da Receita Federal.