



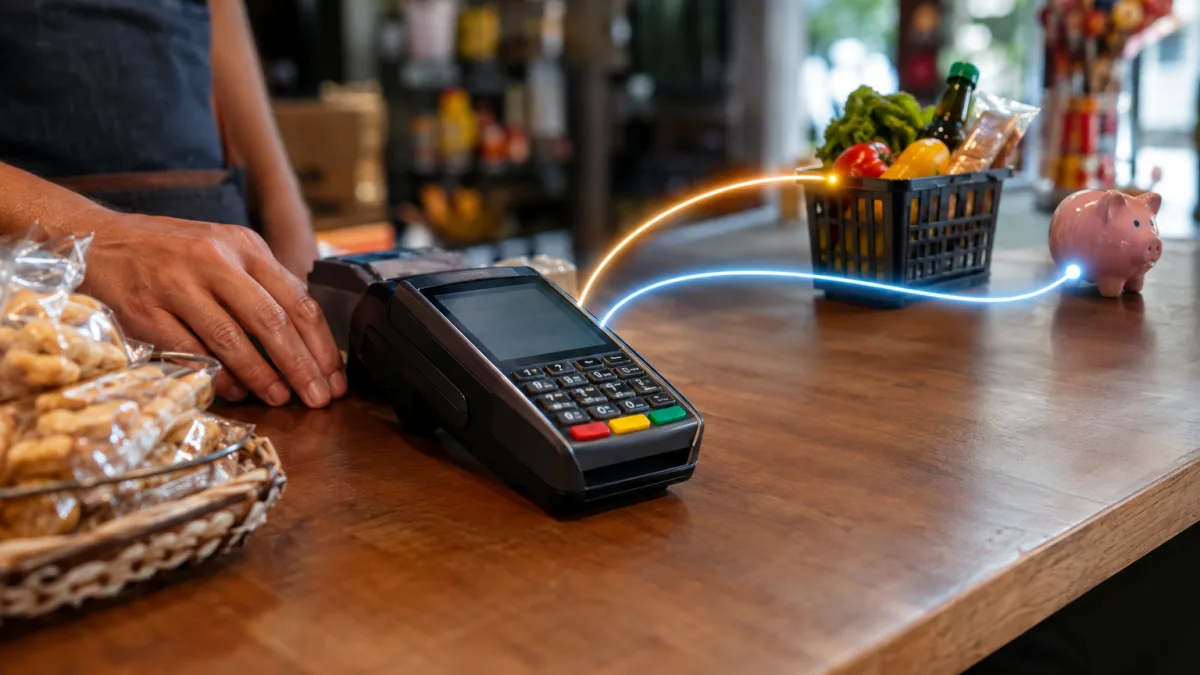
BRASÍLIA/DF — Uma indústria vende mercadorias a outra empresa e recebe por meio eletrônico. Hoje, o vendedor recolhe os tributos após o recebimento. Com o split payment, parte do pagamento poderá ser direcionada ao Fisco durante a liquidação financeira, afetando conciliação, capital de giro e relações comerciais.
O mecanismo está previsto na Lei Complementar nº 214/2025, com alterações da Lei Complementar nº 227/2026. Os testes começaram em outubro de 2026, sem descontos reais. A primeira etapa efetiva é prevista para o segundo semestre de 2027, inicialmente facultativa entre empresas.
O que é split payment na reforma tributária?
Split payment significa pagamento fracionado. Na sistemática brasileira, prestadores de serviços de pagamento e operadores dos sistemas financeiros deverão separar e recolher valores do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS) quando ocorrer a liquidação de uma transação abrangida pelo mecanismo. O restante seguirá para o fornecedor.
O split payment não é uma nova alíquota nem um terceiro imposto sobre a venda. É uma modalidade de recolhimento dos dois tributos criados pela reforma. Busca aproximar arrecadação e recebimento.
Como o imposto será separado no Pix, no boleto e no cartão?
O funcionamento depende da vinculação entre operação comercial, documento fiscal eletrônico e transação de pagamento. As informações permitirão identificar os valores de IBS e CBS e verificar quanto ainda precisa ser recolhido. Conforme o arranjo utilizado e sua habilitação, a plataforma pública fornecerá os elementos necessários para que o participante financeiro execute a segregação.
Imagine uma venda de R$ 1.000, com R$ 150 de IBS e CBS ainda devidos naquela operação. Em um exemplo meramente ilustrativo, o sistema destinaria R$ 150 ao recolhimento tributário e R$ 850 ao fornecedor, antes de outras taxas e ajustes. Esse percentual não representa uma alíquota legal geral. Se a venda for parcelada, a legislação prevê segregação proporcional na liquidação das parcelas. Mesmo a antecipação de recebíveis pelo vendedor não elimina a obrigação de segregar os tributos no fluxo correspondente.
Receba as principais novidades da Reforma Tributária
Cadastre seu e-mail para acompanhar as mudanças mais importantes.
Qual é a diferença entre o split payment padrão e o simplificado?
No procedimento padrão, a administração tributária considera os débitos ligados à operação e os valores já extintos por outras modalidades previstas em lei. A lógica busca evitar que a mesma obrigação seja recolhida duas vezes. Quando não for possível consultar determinadas informações, a legislação disciplina procedimentos de recolhimento e eventual devolução de excedentes.
O procedimento simplificado, por sua vez, é opcional nas condições legais e utiliza percentuais preestabelecidos sobre o valor das operações, com ajuste posterior. Os percentuais poderão variar segundo critérios regulamentares. Não se deve confundir esse cálculo operacional com a alíquota definitiva do IBS ou da CBS.
Quando o split payment começa a funcionar em 2027?
A Receita Federal e o Comitê Gestor do IBS deram início, em 15 de outubro de 2026, à etapa de testes da plataforma pública com prestadores de serviços de pagamento. O comunicado oficial esclarece que o ambiente é controlado e não processa transações comerciais reais. Portanto, não existe cobrança definitiva por split payment nessa fase experimental.
A perspectiva divulgada para o segundo semestre de 2027 é de operação inicial facultativa, concentrada em negócios entre empresas sujeitos às condições do regime regular. A expansão posterior e as exigências obrigatórias dependerão de atos específicos e da preparação dos meios de pagamento. A lei prevê implantação gradual, sem data de obrigatoriedade geral. Isso não representa desconto automático nas compras de consumidores finais em janeiro de 2027.
Empresas do Simples Nacional terão de usar o split payment?
A análise depende de como a empresa recolhe IBS e CBS. O Simples Nacional tradicional mantém esses tributos na sistemática própria do regime, enquanto optantes pelo chamado Simples híbrido podem recolhê-los pelo regime regular, fora do DAS. Essa distinção ganha importância na primeira fase planejada do mecanismo, ligada a operações empresariais no regime regular.


Não há fundamento para afirmar que todo MEI ou pequeno comerciante estará automaticamente sujeito ao split payment em 2027. Empresas que consideram o regime híbrido devem avaliar créditos, perfil dos clientes e efeitos financeiros, sem confundir a opção tributária com uma obrigatoriedade universal e imediata de pagamento fracionado.
O que muda no fluxo de caixa das empresas?
O efeito mais visível será a diferença entre o valor bruto da venda e o montante efetivamente disponibilizado ao fornecedor. Isso pode exigir atualização de projeções financeiras, conciliação de recebíveis e controle das parcelas tributárias. Empresas habituadas a utilizar integralmente o dinheiro recebido até o vencimento dos tributos terão de rever essa rotina nas operações alcançadas.
Créditos e tributos já quitados influenciam a apuração: a segregação não equivale necessariamente à alíquota cheia da venda.
Como as empresas devem se preparar para o split payment?
A prioridade é alinhar nota fiscal, identificação da operação e meio de pagamento. ERPs, bancos, adquirentes, plataformas de venda e sistemas contábeis precisarão trocar informações sem divergências, inclusive em situações de parcelamento, devolução e pagamento por canais diferentes. A Receita e o Comitê Gestor já disponibilizaram documentação técnica da plataforma para participantes do ecossistema de pagamentos.
Até a publicação de novos atos, o cronograma deve ser acompanhado sem antecipar exigências ainda não implementadas. Para as empresas, a preparação mais útil é testar a conciliação entre documentos e recebimentos e simular os impactos sobre o caixa. A reforma altera o recolhimento, mas o alcance concreto do split payment dependerá das fases oficiais de implantação.
Fontes oficiais consultadas:
1. Câmara dos Deputados — Lei Complementar nº 214/2025, texto atualizado, especialmente arts. 31 a 36
2. Câmara dos Deputados — Lei Complementar nº 227/2026, alterações no split payment
3. Receita Federal — Comunicado de início dos testes da Plataforma Pública do Split Payment
4. Comitê Gestor do IBS — Documentação técnica e manuais do Split Payment
5. Receita Federal — Atos Técnicos Conjuntos da Reforma Tributária do Consumo
6. Receita Federal — Simples Nacional 2027: opções pelo regime regular do IBS e da CBS
7. Câmara dos Deputados — Decreto nº 12.955/2026, regulamentação da CBS
Ressalva editorial: As informações foram confrontadas com a legislação e as fontes oficiais consultadas na data da publicação desta matéria. A previsão operacional para o segundo semestre de 2027 não equivale à fixação de uma data geral de obrigatoriedade. O alcance, as modalidades e o calendário de implementação poderão ser detalhados ou alterados por atos posteriores.
