




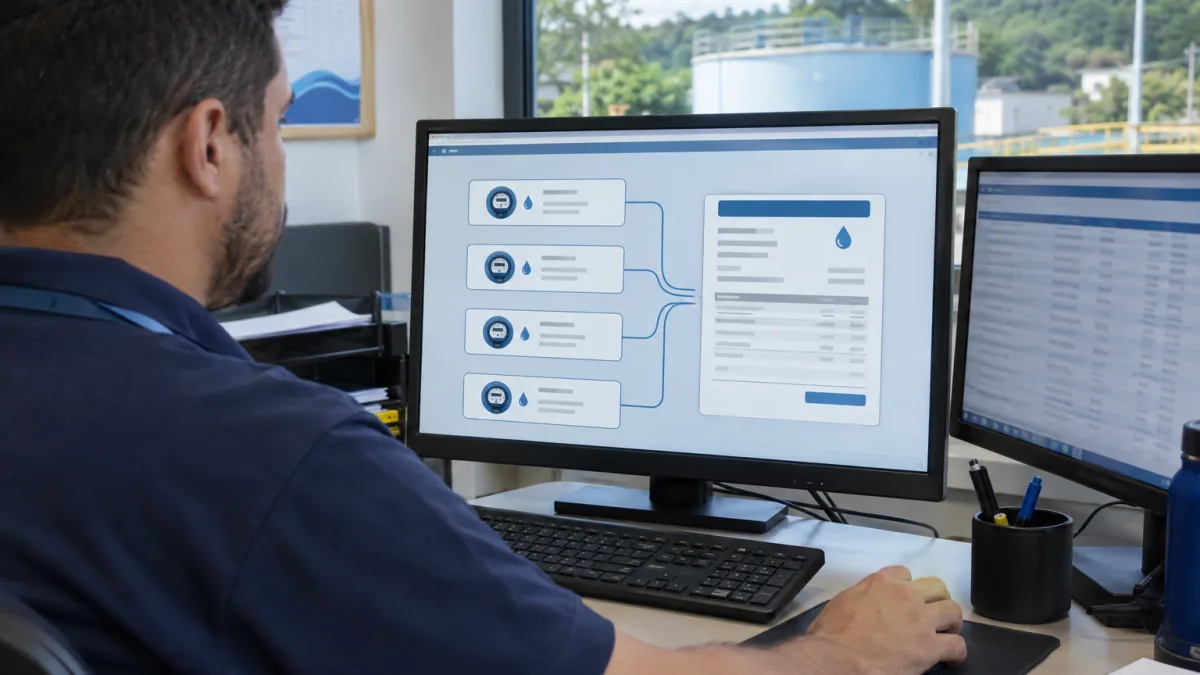
BRASÍLIA/DF — A Nota Fiscal de Água e Saneamento Eletrônica (NFAg), modelo 75, terá dois novos tipos de faturamento para identificar documentos de períodos anteriores e reuni-los em uma fatura. A mudança consta da Nota Técnica 2026.004, versão 1.01, publicada no portal fiscal nacional em outubro de 2026. Os formatos, denominados “agregado” e “agregador”, possuem campos e validações diferentes.
A novidade é distinta do prazo geral da NFAg, fixado em 1º de janeiro de 2027 pelo Ato Conjunto RFB/CGIBS nº 7/2026. Ela trata de como os sistemas de faturamento deverão relacionar notas emitidas anteriormente e organizar o documento de cobrança, sem presumir uma nova incidência de IBS e CBS sobre os mesmos valores.
O que muda na NFAg com o faturamento agregado e agregador?
A Nota Técnica 2026.004 acrescentou duas possibilidades ao campo que identifica o tipo de faturamento, conhecido tecnicamente como tpFat. O valor 4 corresponde ao faturamento agregado, enquanto o valor 5 identifica o faturamento agregador. Eles se somam às modalidades já previstas: normal, por terceiro e conjunto.
Qual é a diferença entre a NFAg agregada e a agregadora?
A NFAg agregada, identificada pelo tipo 4, contém o detalhamento da operação, incluindo os dados de tributação de seus itens. A documentação determina que ela informe as informações da agência reguladora, mas não apresente o grupo de dados da fatura.
Já a NFAg agregadora, do tipo 5, reúne as referências às notas agregadas anteriores e concentra o grupo da fatura. Ela não repete, em seus itens, os grupos de tarifas, produtos e tributos das notas originais. É um documento de consolidação, com estrutura própria de identificação e totalização.
A nota agregadora poderá reunir contas de meses anteriores?
A especificação prevê que a agregadora identifique NFAg do tipo agregado emitidas em períodos anteriores. Para cada item reunido, devem constar a chave de acesso da nota anterior e o respectivo valor total do documento fiscal. A soma dessas referências determina o total da nota agregadora.
Receba as principais novidades da Reforma Tributária
Cadastre seu e-mail para acompanhar as mudanças mais importantes.
Por exemplo, caso existam notas agregadas referentes a períodos distintos, o sistema poderá vinculá-las conforme o leiaute e as validações aplicáveis. Isso não autoriza presumir que qualquer débito antigo, boleto em atraso ou fatura de terceiro possa ser incluído sem verificar os documentos e os requisitos técnicos.
O IBS e a CBS serão cobrados novamente na nota agregadora?
A nota agregadora não recebe novo detalhamento dos tributos dos itens: os valores fiscais já constam das notas agregadas às quais faz referência. A Nota Técnica determina que, nesse tipo de documento, os campos de totais próprios dos itens sejam informados com zero e que o total da agregadora corresponda à soma dos valores totais das notas vinculadas.
Isso evita tratar a consolidação documental como se fosse uma nova prestação tributada nos mesmos itens. A apuração efetiva de IBS e CBS continua dependendo da operação original, das regras aplicáveis e dos documentos autorizados, não apenas da existência de uma fatura consolidada.
Como identificar as notas anteriores na NFAg agregadora?
A identificação ocorre por campos técnicos do XML. Entre eles está chNFAgAnt, destinado à chave da nota anterior. O grupo gAgregadora informa a classificação fiscal específica e o valor total da NFAg agregada correspondente.
Quais informações são obrigatórias em cada tipo de NFAg?
Na agregada, o prestador deve preservar as informações dos itens, seus tributos e o grupo da agência reguladora, sem preencher o grupo da fatura. Na agregadora, ocorre o inverso quanto à fatura e à agência: a fatura é exigida, enquanto os dados da agência não devem ser informados nesse tipo de documento.
A diferença é relevante para sistemas de saneamento que hoje concentram leitura, cobrança, parcelamento e emissão fiscal no mesmo fluxo. O emissor precisará parametrizar cada modalidade para evitar que informações de um tipo de documento sejam transmitidas indevidamente no outro.
Quais erros poderão causar rejeição da nota fiscal da água?
A Nota Técnica prevê rejeições específicas. Uma agregadora sem chave de acesso anterior pode receber a rejeição 1060. A ausência do grupo próprio de agregação nos itens pode gerar a 1062. O uso de uma nota anterior que não seja do tipo agregado é tratado pela regra 1063.
Há também validações para a presença indevida de dados da agência reguladora ou para a ausência desses dados nas modalidades em que são exigidos. As regras reforçam que emitir a nota no modelo correto é tão importante quanto calcular o valor a faturar.
O que acontece se a NFAg agregadora for cancelada ou substituída?
A documentação estabelece eventos de marcação gerados automaticamente pelo Fisco nas notas agregadas quando a respectiva agregadora for autorizada, cancelada ou substituída. O objetivo é manter o vínculo entre os documentos e a situação atual da consolidação.
Isso não significa que o cancelamento de uma agregadora apague automaticamente a operação original registrada na nota agregada. Cada documento e evento possui finalidade própria, e qualquer correção deve observar as regras técnicas de cancelamento, substituição e autorização vigentes.
Quando essas mudanças estarão disponíveis nos sistemas fiscais?
O portal da Secretaria da Fazenda Virtual do Rio Grande do Sul informou, em 12 de novembro, que a implantação em produção da Nota Técnica 2026.004 v1.01 foi transferida de 16 de novembro para 14 de dezembro de 2026. A atualização técnica é diferente da obrigatoriedade geral de emissão da NFAg, prevista para 1º de janeiro de 2027.
O consumidor passará a receber duas notas fiscais de água?
Não necessariamente. A criação de modalidades agregada e agregadora define uma forma específica de documentar e consolidar operações, não uma obrigação de enviar duas cobranças separadas a todos os usuários. A apresentação da fatura e do documento auxiliar depende da operação e dos procedimentos do prestador.
Para concessionárias e responsáveis por sistemas fiscais, o principal cuidado será identificar quando há faturamento de períodos anteriores, manter as chaves dos documentos e impedir duplicidade de informações tributárias. Para o consumidor, a alteração não estabelece reajuste de tarifa nem nova cobrança por si só.
Em resumo, a Reforma Tributária não criou uma segunda nota fiscal da água: a NFAg continua sendo o modelo 75, mas passa a admitir os tipos agregado e agregador. O primeiro registra os itens e a tributação; o segundo reúne documentos anteriores e seus totais. A mudança técnica está prevista para dezembro de 2026, antes do início geral da obrigatoriedade em janeiro de 2027.
Fontes oficiais consultadas:
Esta reportagem tem caráter informativo e foi elaborada com base na legislação e nas fontes oficiais consultadas na data da reportagem. As regras técnicas citadas correspondem à Nota Técnica 2026.004, versão 1.01, e podem receber atualizações; a emissão e a tributação de cada operação dependem do enquadramento do prestador e das normas aplicáveis.

