
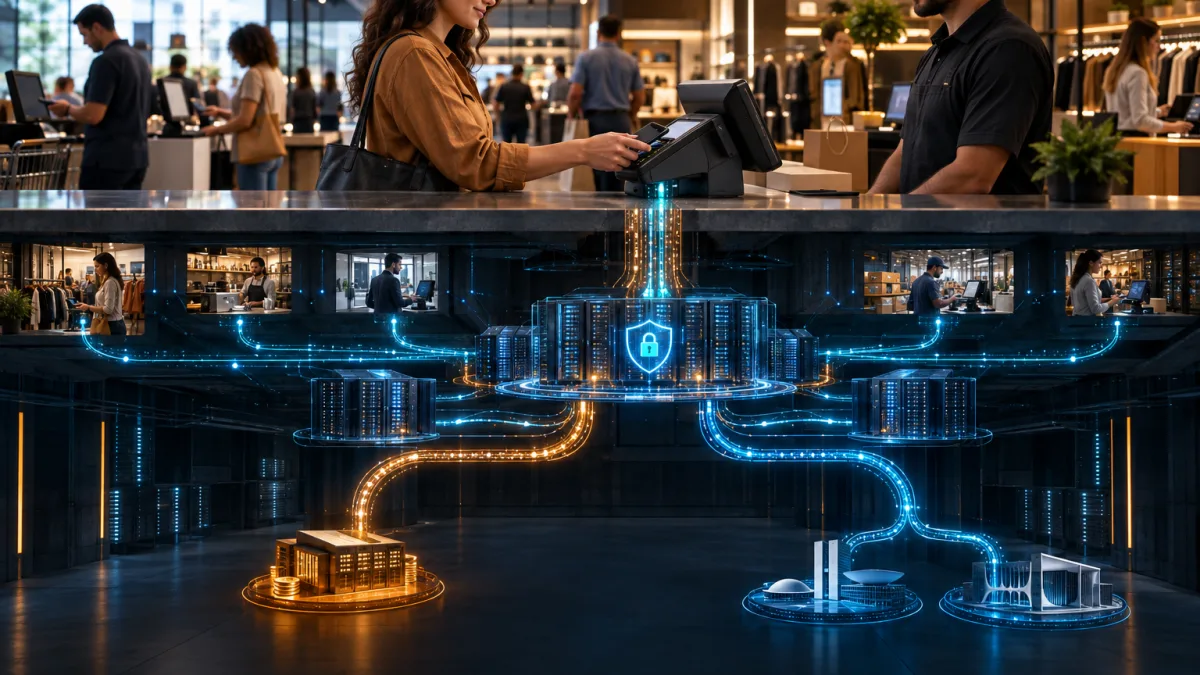
BRASÍLIA/DF — A infraestrutura tecnológica que permitirá separar e recolher IBS e CBS durante a liquidação financeira das vendas ganhou uma nova etapa de regulamentação. Receita Federal e Comitê Gestor do IBS aprovaram um novo pacote de documentação técnica da Plataforma Pública do split payment, consolidando procedimentos de operação, integração, comunicação, tempos de resposta, conectividade e segurança que deverão ser observados pelos participantes do sistema de pagamentos.
A publicação representa um avanço importante no desenvolvimento do mecanismo previsto pela Reforma Tributária, mas não significa que o imposto passará a ser automaticamente retirado de todas as vendas a partir de agora. O ato é essencialmente técnico: prepara bancos, adquirentes, fintechs, instituições operadoras de sistemas de pagamento e demais prestadores para a futura conexão com a plataforma pública. A entrada em funcionamento continuará seguindo implementação gradual definida pela legislação e por atos posteriores.
Novo ato aprova seis documentos técnicos do split payment
O Ato Técnico Conjunto RFB/SUARA/CGIBS/Diretoria-Executiva nº 5, de 22 de setembro de 2026, publicado no Diário Oficial da União em 23 de setembro, aprovou versões atualizadas de seis componentes da Plataforma Pública do split payment. O pacote reúne o Manual de Operações versão 1.0.1, o Manual de Integração versão 1.1.1, o documento OpenAPI versão 1.1.1, o Manual de Tempos versão 1.0.1, o Manual de Redes versão 1.0.1 e o Manual de Segurança versão 1.0.0.
O ato também ratifica versões anteriormente disponibilizadas dos manuais de Operações e de Tempos e dá continuidade ao processo iniciado meses antes. Em maio, o Ato Conjunto RFB/CGIBS nº 2 autorizou a publicação do Manual de Integração e da documentação Swagger; depois, o Ato Técnico Conjunto nº 4 aprovou o Manual de Habilitação de Participantes e o Manual de Redes. O novo pacote passa a organizar de forma mais completa a infraestrutura necessária ao funcionamento real do mecanismo.
O que a Plataforma Pública fará
A Plataforma Pública do split payment funcionará como um hub de comunicação entre os prestadores de serviços de pagamento e os dois órgãos responsáveis pelos novos tributos: Receita Federal, no caso da CBS, e Comitê Gestor do IBS, no caso do IBS. Ela deverá receber e transmitir eventos vinculados à transação financeira, ao documento fiscal e aos valores dos tributos, permitindo rastreabilidade da operação.
É importante não confundir a plataforma com um novo sistema de cálculo tributário. A documentação técnica deixa claro que sua função principal é permitir comunicação, validação, integração e trânsito de informações entre os participantes. As regras de incidência, alíquota, base de cálculo e apuração continuam sendo definidas pela legislação do IBS e da CBS e pelos respectivos sistemas tributários.
Split payment separa o imposto durante o pagamento
O conceito central do mecanismo é fazer com que parte do valor pago pelo adquirente seja segregada durante a liquidação financeira e direcionada à administração tributária, em vez de todo o dinheiro ingressar primeiro na conta do fornecedor para que o tributo seja pago posteriormente.
Em uma operação sujeita ao mecanismo, informações da venda e do documento fiscal precisam acompanhar ou ser vinculadas à transação de pagamento. O prestador do serviço de pagamento utiliza essas informações e a comunicação com a plataforma pública para identificar quanto deverá ser segregado e recolhido a título de IBS e CBS, de acordo com o procedimento aplicável.
A lei prevê procedimento padrão e procedimento simplificado
A LC 214, com as alterações da LC 227/2026, estruturou duas modalidades principais. No procedimento padrão, a transação de pagamento é vinculada às operações correspondentes e são transmitidas informações que permitem identificar os valores de IBS e CBS incidentes. O sistema pode considerar débitos já extintos para evitar recolhimento superior ao efetivamente necessário.
Já o procedimento simplificado é opcional e trabalha com percentual preestabelecido sobre o valor das operações. Esse percentual será definido pela Receita para a CBS e pelo CGIBS para o IBS e poderá variar conforme setor econômico ou contribuinte, respeitada a metodologia uniforme prevista na legislação. As duas modalidades não devem ser confundidas, porque possuem consequências operacionais e creditícias distintas.
Boleto, Pix, TED, TEF e cartões estão previstos na infraestrutura legal
A regulamentação do IBS relaciona um conjunto amplo de arranjos de pagamento que poderão ser alcançados pela infraestrutura do split payment. A lista inclui boleto, diferentes modalidades de Pix, TED, TEF, cartão de crédito, cartão de débito, cartão pré-pago e vouchers, além de outros instrumentos que possam ser incluídos conforme a regulamentação.

Isso não significa que todos esses meios passarão a realizar split simultaneamente na primeira etapa. A própria Resolução CGIBS nº 6/2026 criou uma implantação em fases e permite que a etapa inicial seja restrita a determinados arranjos, transações e perfis de adquirente, antes da expansão para o varejo e para os demais meios.
O novo ato não torna o split payment obrigatório agora
Esse é o principal cuidado ao interpretar a publicação. Os seis novos documentos dizem como a infraestrutura deverá funcionar e como os participantes deverão se integrar, mas não criam, isoladamente, uma obrigação imediata para que toda empresa brasileira passe a ter IBS e CBS separados em cada recebimento.
A LC 214 determina que o split payment seja implementado gradualmente e autoriza ato conjunto da Receita e do CGIBS a definir hipóteses de adoção facultativa. A Resolução CGIBS nº 6 também prevê explicitamente uma primeira etapa que poderá ser facultativa, limitada ao procedimento padrão e concentrada inicialmente em operações com adquirentes do regime regular.
2027 deverá começar de forma gradual e facultativa
As manifestações públicas mais recentes da Receita apontam para início operacional em 2027 de maneira gradual e facultativa, inicialmente concentrado em operações entre empresas. Essa orientação é coerente com a estrutura da Resolução CGIBS nº 6, que permite que a primeira etapa priorize transações em que o adquirente seja contribuinte do regime regular.
Esse cronograma operacional deve ser distinguido daquilo que já está definitivamente estabelecido em lei. A legislação determina a implantação gradual, mas datas específicas, meios de pagamento efetivamente habilitados e ampliação da obrigatoriedade dependem do avanço técnico e de atos posteriores. Por isso, não é correto publicar que todo varejo ou toda venda para pessoa física estará obrigatoriamente submetida ao split em janeiro de 2027.
O varejo B2C não precisa interpretar os novos manuais como retenção imediata
Supermercados, farmácias, lojas, restaurantes e outros negócios voltados ao consumidor final certamente serão afetados pelo mecanismo em uma etapa posterior, mas a aprovação dos manuais não significa que cartões ou Pix usados por consumidores já terão IBS e CBS retidos imediatamente.
A legislação exige, inclusive, que a entrada em funcionamento nas operações com adquirentes que não estejam no regime regular ocorra de forma simultânea para os principais instrumentos eletrônicos utilizados nesse mercado. Essa exigência busca evitar distorções concorrenciais causadas por um meio de pagamento operar com split enquanto outro, equivalente no varejo, permanecer fora do sistema.
Prestadores de pagamento são os principais destinatários técnicos desta etapa
Os documentos recém-aprovados interessam diretamente aos PSPs, adquirentes, instituições financeiras, fintechs e operadores de sistemas de pagamento. São essas instituições que precisam construir APIs, redes seguras, rotinas de comunicação, contingência, autenticação, monitoramento e tratamento de eventos compatíveis com a plataforma pública.
Para uma empresa comum, o efeito imediato é indireto: fornecedores de ERP, software fiscal, adquirentes e instituições financeiras precisam avançar na adaptação. A empresa deve acompanhar o desenvolvimento porque, quando o split chegar às suas operações, documento fiscal, cobrança e pagamento precisarão estar corretamente conectados.
Manual de Integração define como os sistemas conversam
O Manual de Integração descreve a arquitetura necessária para troca de informações entre participantes e plataforma pública. Ele é acompanhado de documentação OpenAPI, que permite aos desenvolvedores compreender endpoints, estruturas de mensagens e serviços usados na comunicação entre sistemas.
Na prática, essa camada técnica permitirá que uma transação financeira seja associada ao documento fiscal e aos valores de IBS e CBS correspondentes. É um requisito fundamental para que o mecanismo não funcione apenas como uma retenção genérica sobre o valor recebido, mas como parte de um modelo integrado à apuração tributária.
Manual de Operações organiza o ciclo dos eventos
O Manual de Operações disciplina fluxos que ocorrem durante a vida da transação. A documentação contempla eventos relacionados ao início, atualização e baixa das operações, bem como informações associadas ao pagamento e à segregação dos valores após a liquidação financeira.
Esse desenho mostra que o split payment não se resume a “retirar imposto do Pix”. Uma operação comercial pode envolver pagamento parcial, cancelamento, alteração, vinculação a documento fiscal e outros eventos que precisam ser tratados de forma coerente entre sistema fiscal e sistema financeiro.
Manual de Tempos trata dos prazos da comunicação
Em uma infraestrutura que depende de consulta e troca de dados no momento do pagamento, tempo de resposta é uma variável crítica. O Manual de Tempos estabelece parâmetros para os diferentes participantes envolvidos na comunicação e ajuda a definir como o ecossistema deverá responder sem comprometer excessivamente a experiência de pagamento.
Esse ponto é especialmente relevante em operações de alto volume e baixa latência, como varejo, pagamentos instantâneos e ambientes automatizados. Antes da expansão obrigatória do split, bancos, adquirentes e plataforma pública precisam demonstrar capacidade para processar grandes quantidades de eventos de maneira confiável.
Redes e segurança também ganharam especificações formais
O Manual de Redes estabelece padrões para a conectividade dos participantes, enquanto o Manual de Segurança consolida requisitos destinados a proteger dados e transações em uma infraestrutura que conectará instituições financeiras, Receita Federal e Comitê Gestor do IBS.
A segurança é especialmente sensível porque a plataforma circulará informações fiscais e financeiras que precisam permanecer consistentes entre diferentes instituições. A aprovação formal desses documentos mostra que o projeto saiu da etapa conceitual e entrou em uma fase mais madura de engenharia e integração tecnológica.
A plataforma não torna bancos responsáveis pelo imposto da empresa
A LC 214 estabelece que prestadores de serviços de pagamento e instituições operadoras serão responsáveis por segregar e recolher os valores segundo os procedimentos do split, mas não se tornam, por esse motivo, responsáveis tributários pelo IBS e CBS das operações que liquidam.
Essa distinção é importante. A instituição financeira executa a segregação prevista pelo sistema; a responsabilidade pela correta tributação da operação continua seguindo as regras da legislação. Split payment não substitui cadastro fiscal, classificação da mercadoria ou serviço, cálculo correto e emissão adequada do documento fiscal.
O mecanismo muda profundamente o fluxo de caixa
Quando estiver em operação, o split poderá reduzir o valor que efetivamente transita pela conta do fornecedor, porque a parcela segregada de IBS e CBS seguirá diretamente para os órgãos arrecadadores. A empresa deixará de receber integralmente determinados valores para somente recolher o tributo em data posterior.
Isso exigirá revisão de capital de giro, conciliações e modelos financeiros. A discussão não deve, porém, ser apresentada como se toda a alíquota nominal fosse sempre retirada de cada recebimento, porque o procedimento padrão foi desenhado para considerar a situação tributária da operação e evitar recolhimentos em duplicidade.
A relação entre split payment e créditos é uma das peças centrais da Reforma
A LC 214 vincula a apropriação de créditos, como regra, à extinção dos débitos relativos às operações anteriores. O split payment é uma das formas de extinguir esses débitos, o que transforma o mecanismo em componente relevante da nova não cumulatividade.
Durante a transição, a própria legislação prevê regras específicas enquanto o split e o recolhimento pelo adquirente não estiverem plenamente implementados. Por isso, crédito, pagamento e documento fiscal precisarão funcionar como partes de uma mesma arquitetura, em vez de sistemas independentes.
Empresas precisam preparar ERP e cobrança, mas não “ligar o split” por conta própria
Para contribuintes, a preparação correta em 2026 é revisar emissão fiscal, meios de pagamento, integrações com adquirentes, conciliação financeira e cadastro de clientes. Não cabe à empresa criar por iniciativa própria uma retenção chamada split payment sem que o arranjo financeiro e os prestadores estejam habilitados dentro da infraestrutura regulamentada.
O mecanismo depende de uma cadeia tecnológica completa. Documento fiscal, originador da transação, PSP, plataforma pública, RFB e CGIBS precisam compartilhar os dados necessários para que a segregação ocorra com rastreabilidade.
A aprovação dos manuais é um marco técnico, não o começo da cobrança
O avanço desta semana é relevante justamente porque transforma conceitos legais em especificações que desenvolvedores e instituições financeiras podem implementar. Manual de Operações, Integração, OpenAPI, Tempos, Redes e Segurança formam o núcleo tecnológico necessário para que a Plataforma Pública funcione em produção.
Mas o contribuinte deve separar duas notícias diferentes: uma é que a infraestrutura está sendo construída e agora possui documentação formal mais completa; outra, que ocorrerá por etapas, é a entrada efetiva do split payment nas transações comerciais. A primeira avançou significativamente com o Ato Técnico Conjunto nº 5. A segunda continuará dependendo do cronograma de implantação e da habilitação dos participantes.
Acompanhe o Radar da Reforma Tributária para acompanhar os próximos atos do split payment, as datas de implantação, os meios de pagamento habilitados e os impactos do IBS e da CBS sobre fluxo de caixa, créditos e sistemas empresariais.
Fontes públicas: Lei Complementar nº 214/2025, texto atualizado pela Lei Complementar nº 227/2026, especialmente arts. 27 a 36; Decreto nº 12.955/2026; Resolução CGIBS nº 6, de 30 de abril de 2026, especialmente arts. 28 a 33; Receita Federal do Brasil — Atos Conjuntos da Reforma Tributária do Consumo, incluindo o Ato Conjunto RFB/CGIBS nº 2, de 27 de maio de 2026; Receita Federal do Brasil — Atos Técnicos Conjuntos da Reforma Tributária do Consumo; Ato Técnico Conjunto RFB/SUARA/CGIBS/Diretoria-Executiva nº 4, de 28 de agosto de 2026; Diário Oficial da União — Ato Técnico Conjunto RFB/SUARA/CGIBS/Diretoria-Executiva nº 5, de 22 de setembro de 2026, publicado em 23 de setembro de 2026; Comitê Gestor do IBS — página oficial da Plataforma Pública do Split Payment e documentação técnica; Secretaria de Finanças do Estado de Rondônia — informações oficiais sobre implantação gradual do split payment em 2027.
Este conteúdo é informativo. A publicação da documentação técnica não significa que o split payment tenha se tornado obrigatório imediatamente para todas as operações. O alcance efetivo do mecanismo depende da implementação gradual prevista na LC 214, da habilitação dos arranjos de pagamento e dos atos conjuntos que estabelecerão cada etapa operacional.