

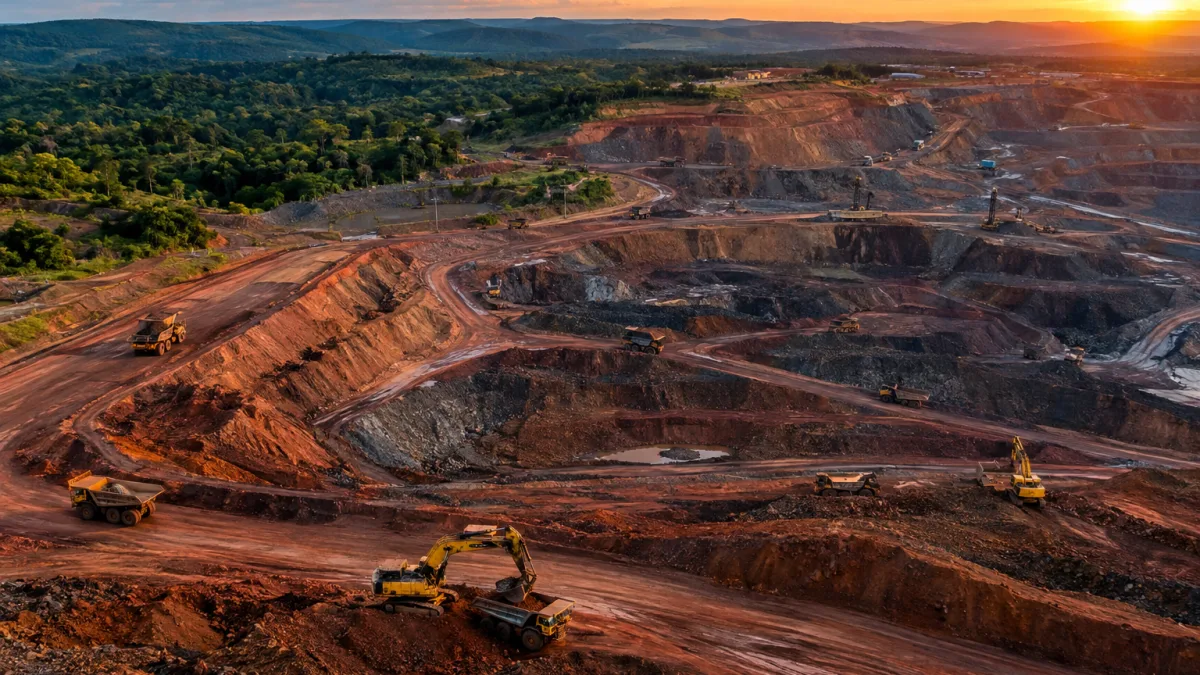
BRASÍLIA/DF — A chegada do Imposto Seletivo em 2027 coloca a mineração e a produção de petróleo e gás diante de uma questão que vai além da cobrança de um novo tributo: pagar mais pela extração de recursos naturais realmente ajudará a reduzir os danos ao meio ambiente? A legislação da Reforma Tributária inclui determinados bens minerais na lista de produtos sujeitos ao imposto e estabelece um limite de 0,25% para a alíquota nas operações com minerais extraídos. O percentual, porém, é um teto legal, não uma cobrança definitiva já fixada para todas as empresas.
O debate ganhou força porque a base de cálculo escolhida considera o valor econômico do mineral, e não uma medição direta do impacto ambiental de cada empreendimento. Na prática, duas operações de extração com valores semelhantes podem ficar sujeitas a encargos tributários comparáveis, mesmo que apresentem diferenças relevantes no consumo de água, no tratamento de rejeitos ou nas emissões. A dúvida é se a cobrança incentivará mudanças concretas ou ampliará principalmente a arrecadação.
Quais minerais poderão pagar o Imposto Seletivo em 2027?
O Imposto Seletivo foi criado para alcançar bens e serviços considerados prejudiciais à saúde ou ao meio ambiente. No caso dos recursos minerais, a Lei Complementar nº 214/2025 remete às classificações previstas em seu Anexo XVII e também menciona o carvão mineral. Entre os bens alcançados, conforme o enquadramento legal aplicável, estão o minério de ferro e seus concentrados, o petróleo bruto e o gás natural.
Nem toda substância retirada do solo será tributada automaticamente. O enquadramento exige verificar a classificação do produto e a hipótese prevista na legislação, além das alíquotas que deverão ser estabelecidas por lei ordinária.
O imposto será de 0,25% sobre o minério?
Não necessariamente. O artigo 422, § 2º, da Lei Complementar nº 214/2025, com redação dada pela Lei Complementar nº 227/2026, determina que a alíquota nas operações com bens minerais extraídos respeite o máximo de 0,25%. A definição da alíquota efetiva depende da legislação ordinária. Por isso, não é correto anunciar que todas as extrações já serão tributadas exatamente nesse percentual.
O limite também não corresponde a 0,25% do lucro da mineradora. Para a extração, o artigo 414 prevê como base o valor de referência do mineral, definido por metodologia que pode considerar cotações, índices e preços de mercado.
Por que um imposto ambiental pode não diminuir a poluição?
A justificativa do Imposto Seletivo é desestimular atividades e produtos associados a efeitos prejudiciais. Entretanto, o aumento do custo de uma atividade não produz, por si só, redução proporcional do dano ambiental. Na mineração, os impactos mudam conforme a localização, a técnica de extração, o uso de energia, a disponibilidade de água e a forma de gerenciamento dos rejeitos.
Imagine duas mineradoras com igual valor de referência de produção. Uma investe em reúso de água e redução de emissões; outra opera com processos mais intensivos em recursos naturais. Se ambas estiverem sujeitas às mesmas regras de alíquota e base tributável, o Imposto Seletivo poderá não distinguir adequadamente essas diferenças ambientais. A diferença expõe um limite da tributação baseada apenas no valor do produto.
Quem deverá pagar o Imposto Seletivo na extração?
Na hipótese de extração de bem mineral, o fato gerador ocorre no momento da própria extração, conforme o artigo 412 da Lei Complementar nº 214/2025. O artigo 424 identifica o produtor-extrativista que realiza essa atividade como contribuinte. A cobrança é federal, sob administração e fiscalização da Receita Federal.
O imposto incide uma única vez. Diferentemente do IBS e da CBS, não permite aproveitamento de créditos nas operações anteriores ou posteriores. Empresas terão de identificar produtos tributados, bases de cálculo e obrigações fiscais.
O minério exportado também poderá pagar o novo tributo?
Sim, no que diz respeito à incidência vinculada à extração. A Constituição determina que o Imposto Seletivo sobre a extração de bens minerais seja aplicado independentemente da destinação do produto. Assim, o fato de o minério seguir posteriormente para exportação não afasta, por si só, a hipótese constitucional de tributação na extração.
A incidência na extração não significa uma segunda cobrança na venda ao exterior: o Imposto Seletivo segue a regra de incidência única.
Imposto Seletivo e CFEM são a mesma cobrança?
Não. A Compensação Financeira pela Exploração de Recursos Minerais (CFEM), administrada pela Agência Nacional de Mineração, é uma contrapartida pelo aproveitamento econômico de recursos minerais. A CFEM não é classificada pela ANM como tributo: trata-se de receita patrimonial com regras próprias de arrecadação e distribuição aos entes beneficiários.
O Imposto Seletivo, por sua vez, é um tributo federal criado pela Reforma Tributária com finalidade de desestimular bens e atividades considerados prejudiciais. Ambos influenciam custos, mas não se substituem nem dispensam obrigações de licenciamento e reparação ambiental.
O novo imposto poderá encarecer materiais, energia e produtos?
É possível que parte do encargo seja incorporada aos custos de produção e repassada ao longo de cadeias que utilizam minerais, petróleo ou gás. Isso, entretanto, não significa aumento automático ou de percentual idêntico para consumidores. O efeito dependerá da alíquota efetivamente estabelecida, das margens das empresas, dos contratos e da capacidade de fornecedores e compradores absorverem o custo.
Quando há poucas alternativas à matéria-prima, a tributação pode elevar custos sem reduzir muito a extração. A existência de substitutos, reciclagem e tecnologias menos intensivas pode ampliar o incentivo à mudança.
O gás natural terá alguma regra especial?
Sim. O artigo 423 da Lei Complementar nº 214/2025 prevê hipótese específica de alíquota zero relacionada à destinação do gás natural para os usos definidos na norma, acompanhada de exigências declaratórias e regras sobre eventual desvio de finalidade. A aplicação não deve ser presumida para todo gás natural comercializado ou consumido no país.
A aplicação dependerá dos requisitos legais e regulamentares e da destinação do produto.
O que falta definir antes de 2027?
A entrada do Imposto Seletivo faz parte do calendário de 2027 da Reforma Tributária do Consumo. Entretanto, a lei complementar estabelece a arquitetura da cobrança e remete a definição de alíquotas à lei ordinária, além de exigir parâmetros operacionais e de cálculo. Por isso, o teto de 0,25% não deve ser confundido com uma previsão fechada do valor a recolher.
Para avaliar se o novo imposto terá resultado ambiental, será necessário observar mais do que a arrecadação: consumo de água, recuperação de áreas, emissões, reciclagem, adoção de tecnologias e comportamento da produção são exemplos de indicadores relevantes. Cobrar pelo valor de um recurso natural pode alterar decisões econômicas, mas a efetiva proteção ambiental dependerá também de fiscalização, licenciamento e políticas públicas complementares.
Fontes oficiais consultadas
4. Receita Federal — Legislação da Reforma Tributária do Consumo
5. Agência Nacional de Mineração — Compensação Financeira pela Exploração de Recursos Minerais (CFEM)
6. Agência Nacional de Mineração — Perguntas frequentes sobre a DIEF-CFEM e a natureza da CFEM
7. Agência Nacional de Mineração — CFEM: diferença entre arrecadação e distribuição aos municípios
Esta reportagem tem caráter informativo e foi elaborada com base na legislação e em fontes oficiais consultadas na data da reportagem. O limite de 0,25% não representa alíquota definitiva para todas as operações. A incidência, a apuração e os efeitos econômicos e ambientais dependerão das normas aplicáveis e das características de cada atividade.
