

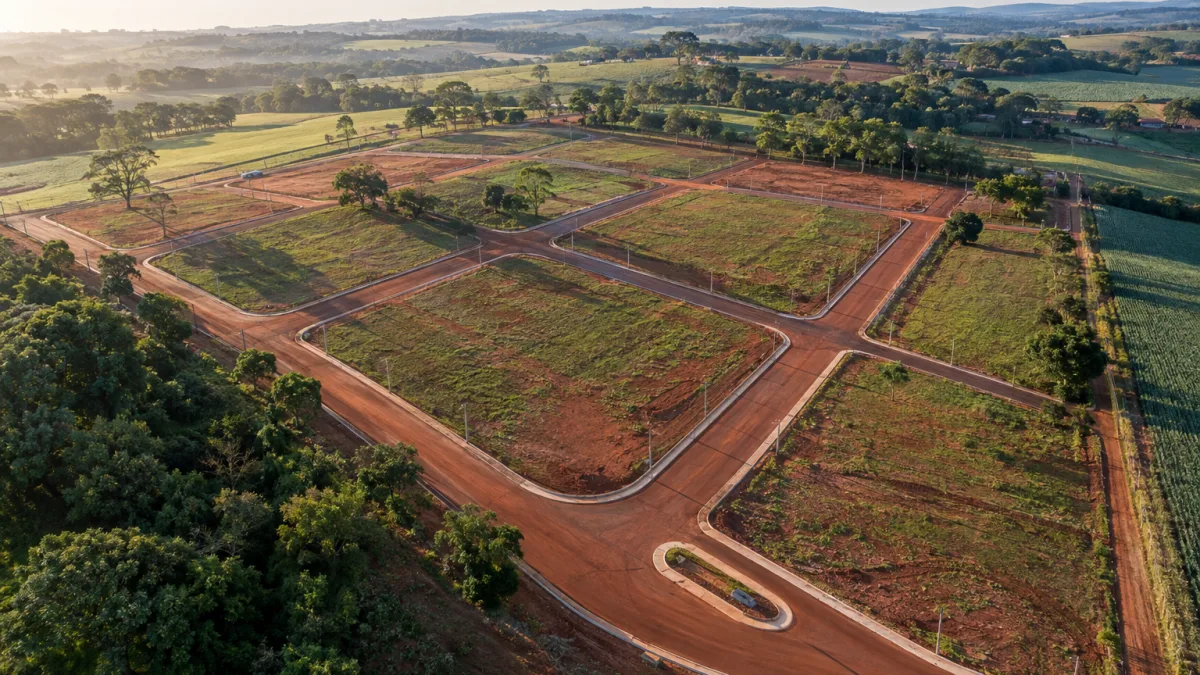
BRASÍLIA/DF — No loteamento feito por contrato de parceria entre o dono da terra e o loteador, o redutor de ajuste do IBS e da CBS será dividido entre os parceiros conforme os percentuais definidos no contrato. A Lei Complementar nº 214/2025 aplica a mesma lógica ao redutor social de R$ 30 mil por lote residencial, que também será proporcional à participação de cada um nas vendas.
O modelo de parceria é muito comum em loteamentos urbanos, especialmente em cidades médias e no interior. Com a Reforma Tributária, o contrato passa a ter efeito direto sobre a base de cálculo de cada parceiro, o que exige revisão das cláusulas de divisão antes das vendas sujeitas aos novos tributos.
Como funciona o loteamento por parceria?
Na parceria, o proprietário da gleba entra com o terreno e o loteador assume a aprovação do projeto, as obras de infraestrutura e a comercialização. A receita das vendas dos lotes é dividida entre os dois, segundo percentuais previamente acordados.
Cada parceiro realiza, economicamente, a sua parte das vendas. Por isso, a tributação também precisa refletir a participação de cada um nas operações.
Como o redutor de ajuste é dividido?
O art. 257, § 7º, da LC nº 214/2025 determina que, na atividade de loteamento realizada por contrato de parceria, o redutor de ajuste será aplicado proporcionalmente à operação de cada parceiro, com base nos percentuais definidos no contrato.
Se o contrato prevê 40% das vendas para o dono da terra e 60% para o loteador, o redutor vinculado aos lotes deve ser alocado na mesma proporção para reduzir a base de cálculo de cada um.
E o redutor social de R$ 30 mil por lote?
O art. 259 prevê redutor social de R$ 30 mil por lote residencial vendido por contribuinte do regime regular, atualizado pelo IPCA, até o limite da base de cálculo. Cada lote pode usar o redutor uma única vez.
Na parceria, o § 4º desse artigo determina que o redutor social também seja aplicado proporcionalmente à operação de cada parceiro, com base nos percentuais do contrato. Os dois redutores somados não podem ultrapassar o valor da base.
O que acontece quando a gleba é dividida em lotes?
Na divisão de imóveis, inclusive por parcelamento do solo, o redutor de ajuste da gleba é distribuído entre os lotes resultantes. A alocação é feita na proporção do valor de mercado de cada lote ou, se não for possível identificá-lo, na proporção da área.
As áreas doadas ao poder público no loteamento, conforme a Lei nº 6.766/1979, também podem compor o redutor como contrapartida urbanística, desde que constem do registro do loteamento.
Quando o IBS e a CBS são devidos na venda dos lotes?
No parcelamento do solo, o IBS e a CBS incidentes na alienação das unidades são devidos em cada pagamento. Os redutores são deduzidos da base de cálculo de cada parcela, de forma proporcional ao valor total do lote.
Para lotes cujo pagamento começou antes de 2027, a lei determina que os redutores sejam aplicados proporcionalmente ao valor total do imóvel, considerando inclusive as parcelas anteriores.
As alíquotas são reduzidas?
Sim. As operações com bens imóveis no regime específico têm redução de 50% nas alíquotas do IBS e da CBS. A combinação de alíquota reduzida, redutor de ajuste e redutor social é que define o tributo efetivo sobre cada lote.
Como a transição do IBS ocorre gradualmente até 2033, o peso dos tributos sobre os loteamentos crescerá ao longo dos anos, o que reforça a importância de planejar o ritmo das vendas.
O que revisar nos contratos de parceria?
Contratos antigos podem não prever com clareza os percentuais de cada parceiro sobre as receitas, nem a forma de tratar custos de infraestrutura e áreas doadas. Esses pontos passam a influenciar a apuração tributária.
Também é preciso avaliar se cada parceiro será contribuinte do regime regular. Proprietários pessoas físicas podem se enquadrar como contribuintes conforme o número de operações, o que muda a forma de recolhimento da sua parte.
Fontes oficiais consultadas
1. Planalto — Lei Complementar nº 214/2025, texto compilado, arts. 251, 257, 259, 261 e 262
2. Planalto — Lei Complementar nº 227/2026
3. Planalto — Lei nº 6.766/1979, parcelamento do solo urbano
Esta reportagem tem caráter informativo. As normas oficiais foram consultadas na data da publicação desta matéria. A aplicação do regime específico de bens imóveis depende de regulamentação e da análise de cada operação.