


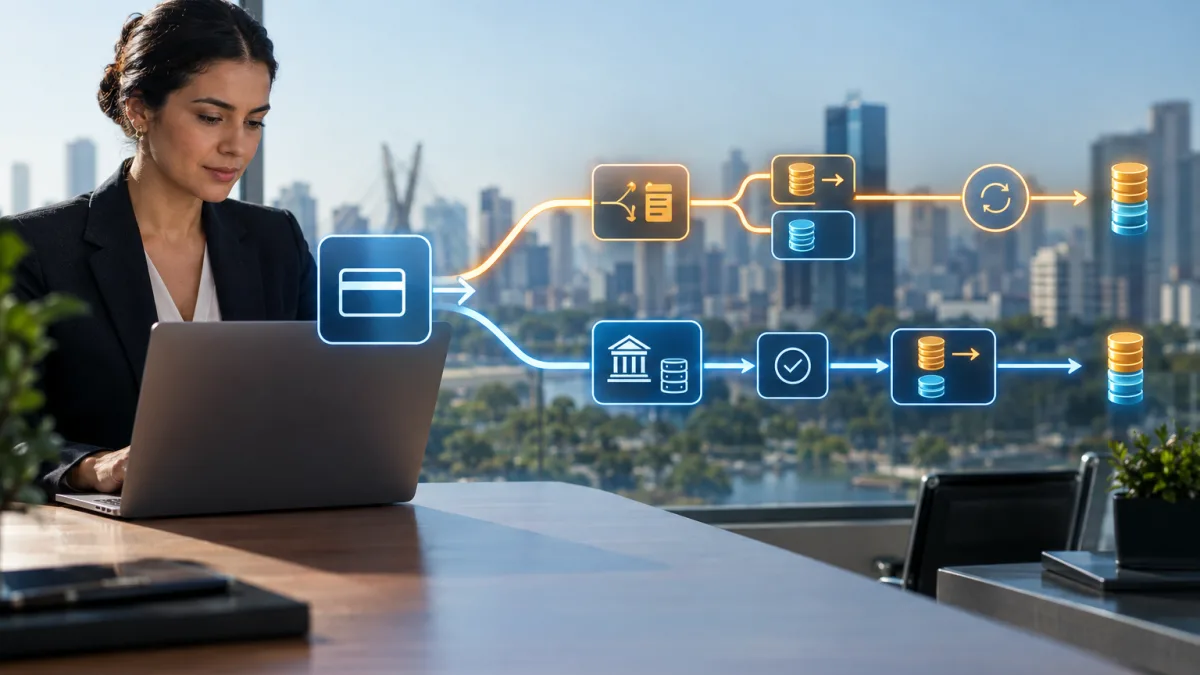
BRASÍLIA/DF — O Split Payment inteligente e o Split Payment superinteligente têm o mesmo objetivo: separar IBS e CBS durante a liquidação financeira de uma operação. A diferença está na quantidade de informação disponível antes do pagamento e no grau de integração entre o prestador de serviços de pagamento, a Plataforma Pública do Split Payment, a Receita Federal e o Comitê Gestor do IBS.
No modelo inteligente, o PSP utiliza o valor de IBS e CBS informado na própria transação e faz a segregação com base nesses dados, sem consultar previamente quanto daquele débito ainda está efetivamente em aberto. No superinteligente, a plataforma consulta a situação da operação antes da liquidação e consegue verificar se o fornecedor já extinguiu total ou parcialmente o imposto por compensação, créditos ou outra modalidade. Na prática, isso faz com que o superinteligente tenda a reter um valor mais próximo do saldo realmente devido.
Inteligente e superinteligente não são duas modalidades jurídicas diferentes
A Lei Complementar nº 214/2025 não cria formalmente duas categorias chamadas “inteligente” e “superinteligente”. A lei trabalha com procedimento padrão e procedimento simplificado do Split Payment, enquanto essas duas expressões aparecem na documentação técnica e em materiais explicativos para diferenciar formas de execução do procedimento padrão.
Também não existem alíquotas diferentes para cada modelo. O que muda é o caminho utilizado para descobrir quanto deve ser segregado no momento do pagamento, e não o percentual ou a natureza do IBS e da CBS. O Manual de Operações da Plataforma Pública, aprovado pelo Ato Técnico Conjunto nº 5/2026, detalha essa arquitetura e a integração necessária entre sistemas financeiros e tributários.
Como funciona o Split Payment inteligente
No modelo inteligente, o valor a ser segregado chega praticamente pronto na ordem de pagamento. Isso tende a ocorrer quando o comprador inicia a transação e informa os dados necessários para relacionar o pagamento à operação tributável, incluindo os valores de IBS e CBS.
O PSP recebe essas informações e executa a segregação com base no que foi informado, sem consultar em tempo real a Receita e o CGIBS para saber se o fornecedor já extinguiu parte do débito. Por isso, o modelo é mais simples do ponto de vista operacional e pode funcionar em meios de pagamento iniciados diretamente pelo pagador, como TED, TEF, Pix por chave ou dados manuais e Pix com QR Code estático.
Receba as principais novidades da Reforma Tributária
Cadastre seu e-mail para acompanhar as mudanças mais importantes.
O ponto de atenção é que o valor informado na transação pode não refletir exatamente o saldo tributário aberto naquele instante. Se o fornecedor já tiver utilizado créditos ou outras formas de extinção, o Split inteligente poderá segregar um valor superior ao que ainda restava pagar, exigindo tratamento posterior do excesso.
Como funciona o Split Payment superinteligente
No modelo superinteligente, a principal diferença é a consulta prévia à Plataforma Pública. Antes da liquidação financeira, o sistema consegue verificar a situação atualizada daquela operação e identificar quanto de IBS e CBS ainda permanece em aberto.
Imagine que uma nota fiscal tenha R$ 100 de IBS e CBS destacados. Se o fornecedor já tiver extinguido R$ 70 por compensação ou créditos, o sistema poderá informar ao PSP que apenas R$ 30 continuam pendentes, evitando a segregação integral dos R$ 100. Isso reduz a necessidade de retirar dinheiro do caixa da empresa para devolver depois.
Essa é a principal vantagem operacional do superinteligente. Quanto maior a qualidade da integração entre documento fiscal, cobrança, plataforma tributária e instituição de pagamento, maior a chance de o valor segregado coincidir com o débito efetivamente aberto.
Boleto e Pix dinâmico favorecem o superinteligente
O superinteligente tende a funcionar melhor quando a cobrança é criada pelo próprio fornecedor antes do pagamento. Boleto, Pix com QR Code dinâmico e Pix Automático são exemplos de instrumentos em que existe uma cobrança estruturada previamente, permitindo vincular a operação financeira ao documento fiscal antes da liquidação.


Essa antecedência cria uma janela para que o sistema atualize as informações tributárias e consulte a Plataforma Pública. Se a NF-e ou outro DFe estiver corretamente vinculado à cobrança, Receita e CGIBS conseguem informar quanto do débito ainda permanece em aberto quando o cliente efetivamente paga.
Já nas transações iniciadas diretamente pelo comprador, essa janela pode ser menor ou inexistente. Por isso, operações como Pix por chave e QR Code estático tendem a se aproximar mais da lógica do Split inteligente.
O vínculo entre documento fiscal e pagamento é decisivo
Para o superinteligente funcionar bem, a plataforma precisa saber exatamente qual documento fiscal está relacionado àquela cobrança. É por isso que as Notas Técnicas dos documentos fiscais eletrônicos passaram a criar campos, eventos e estruturas para vincular NF-e, NFC-e e outras notas à transação financeira.
A NT 2026.006 da NF-e/NFC-e, por exemplo, trata dessa integração entre DFe e pagamento. A lógica é permitir que uma cobrança originada pelo fornecedor seja associada previamente à nota, dando tempo para a Plataforma Pública consultar a situação do débito antes da liquidação.
Se essa vinculação for enviada tarde demais, o sistema pode não conseguir executar o tratamento superinteligente. Nessa hipótese, a transação pode seguir pela lógica do Split inteligente offline, com segregação baseada nos dados disponíveis e eventual ajuste posterior.
Excesso segregado poderá ser devolvido
A legislação prevê mecanismos para impedir que valores retidos acima do necessário permaneçam definitivamente com o Fisco. Quando houver recolhimento superior ao saldo efetivamente aberto, o excesso deverá ser tratado conforme as regras de devolução previstas na LC 214 e em sua regulamentação.
Esse ponto é especialmente importante no Split inteligente. Como não há consulta prévia ao saldo atualizado da operação, é mais provável que exista diferença entre o valor segregado e o montante que realmente precisava ser extinto. O superinteligente tenta evitar justamente esse descasamento, enquanto a legislação prevê mecanismos de devolução do excesso em prazo de até três dias úteis em determinadas situações, conforme os fluxos definidos pela Plataforma Pública e pelos prestadores de serviços de pagamento.
Um exemplo mostra a diferença de forma simples
Considere uma venda de R$ 1.000 com R$ 200 de IBS e CBS informados no documento fiscal. Antes do pagamento, o fornecedor utiliza créditos tributários e extingue R$ 150 desse débito, deixando apenas R$ 50 em aberto.
No Split inteligente, se a transação for enviada ao PSP ainda com o valor original de R$ 200, o sistema pode segregar os R$ 200 e só depois identificar que houve recolhimento superior ao necessário. O excesso de R$ 150 terá de ser tratado posteriormente.
No superinteligente, a Plataforma Pública consulta a situação antes da liquidação e informa que apenas R$ 50 permanecem em aberto. O PSP separa esses R$ 50 e o restante do pagamento segue ao fornecedor, reduzindo o impacto financeiro e a necessidade de devolução.
O superinteligente pode reduzir impacto no capital de giro
Uma das críticas ao Split Payment é justamente o possível efeito sobre o caixa das empresas. Se o sistema segrega valor superior ao que efetivamente deveria ser recolhido, o fornecedor fica temporariamente sem parte dos recursos até que o excesso seja devolvido.
O superinteligente tenta reduzir esse problema verificando previamente quanto ainda precisa ser recolhido. Ele não elimina todos os desafios de capital de giro, mas tende a tornar a segregação mais precisa e menos dependente de ajustes posteriores.
Por isso, a qualidade da integração tecnológica passa a ter efeito financeiro. Um documento fiscal emitido corretamente, vinculado cedo à cobrança e transmitido com dados consistentes aumenta a chance de o sistema utilizar o saldo tributário atualizado.
Superinteligente não significa uso de inteligência artificial
O nome pode sugerir que existe uma inteligência artificial decidindo quanto a empresa deve pagar, mas não é essa a característica principal do modelo. O diferencial está na consulta eletrônica e em tempo real à Plataforma Pública para verificar o saldo da operação antes da liquidação.
O sistema utiliza informações objetivas: documento fiscal, débito declarado, valores já extintos e dados da transação. A expressão “superinteligente” descreve um nível maior de integração e atualização, não uma decisão autônoma de IA sobre a tributação.
Também é importante não confundir o superinteligente com o procedimento simplificado previsto na LC 214. O procedimento simplificado utiliza percentuais e regras próprias; inteligente e superinteligente são formas técnicas de executar o procedimento padrão.
O fornecedor escolhe qual modelo será usado?
Não exatamente. Inteligente e superinteligente não funcionam como dois planos que a empresa escolhe no banco ou no ERP. O modelo aplicável depende do tipo de pagamento, de quem origina a transação, da existência de uma cobrança estruturada, da vinculação com o documento fiscal e da disponibilidade das informações antes da liquidação.
Uma cobrança gerada pelo fornecedor, como boleto ou Pix dinâmico, tende a oferecer condições melhores para o superinteligente. Já uma transferência iniciada diretamente pelo comprador tende a se aproximar do modelo inteligente, principalmente quando não existe tempo suficiente para consulta prévia e atualização do saldo.
Mesmo em cobrança originada pelo fornecedor, a qualidade da informação será decisiva. Se o vínculo com o DFe chegar tarde ou houver falha de comunicação, o sistema poderá recorrer à lógica inteligente como contingência.
E se o boleto for emitido antes da NF-e?
Esse cenário foi considerado na documentação técnica. O fornecedor pode gerar uma cobrança antes da emissão do documento fiscal e, posteriormente, informar a vinculação entre a chave da NF-e e aquela transação financeira.
Se o vínculo for transmitido com antecedência suficiente, a Plataforma Pública consegue associar a cobrança ao débito tributário antes do pagamento. Isso preserva a possibilidade de processamento superinteligente.
Se a informação for enviada apenas próximo da liquidação, porém, o tempo pode não ser suficiente para todas as consultas. Nesse caso, cresce a possibilidade de o pagamento ser processado pelo fluxo inteligente offline.
Pix não será automaticamente taxado em nenhum dos dois modelos
Nem o inteligente nem o superinteligente transformam o Pix em fato gerador de IBS ou CBS. O tributo nasce da operação com bens ou serviços sujeita à legislação, enquanto o Pix é apenas um dos instrumentos que podem ser utilizados para liquidar essa operação.
Uma transferência entre contas sem relação com uma operação tributável não passa a ter imposto apenas porque utiliza Pix. O Split Payment atua quando existe uma operação fiscalmente identificada e o sistema financeiro consegue relacionar o pagamento ao débito tributário correspondente. Por isso, a expressão “taxação do Pix” continua tecnicamente incorreta para descrever o mecanismo.
A implantação será gradual
A infraestrutura já começou a ser preparada em 2026. O Ato Técnico Conjunto nº 5 aprovou os manuais da Plataforma Pública, e a Receita Federal anunciou o início dos testes de integração com prestadores de serviços de pagamento em 15 de outubro de 2026.
Esses testes ocorrem em ambiente controlado, sem movimentar transações reais e sem impacto para consumidores. A intenção é validar segurança, comunicação, tempos de resposta e integração entre instituições financeiras, Receita Federal e CGIBS antes da operação comercial.
Como a implantação será gradual, nem todos os meios de pagamento e cenários devem entrar simultaneamente no modelo mais avançado desde o primeiro momento. A evolução técnica deve ocorrer conforme a infraestrutura e os atos operacionais forem sendo consolidados.
Tabela rápida: inteligente x superinteligente
| Característica | Split inteligente | Split superinteligente |
|---|---|---|
| Informação utilizada | Valor informado na transação | Saldo atualizado após consulta |
| Consulta ao Fisco antes da liquidação | Não | Sim |
| Fluxo mais comum | Pagamento iniciado pelo comprador | Cobrança iniciada pelo fornecedor |
| Exemplos típicos | TED, TEF, Pix por chave, QR estático | Boleto, Pix dinâmico, Pix Automático |
| Risco de segregar acima do saldo | Maior | Menor |
| Ajuste posterior | Pode ser necessário | Tende a ser reduzido |
| Dependência de vínculo prévio DFe-pagamento | Menor | Maior |
| Objetivo | Segregar com os dados disponíveis | Segregar apenas o saldo ainda aberto |
Então, qual é a diferença entre Split Payment inteligente e superinteligente?
O Split inteligente utiliza os valores informados na própria transação e realiza a segregação sem consultar previamente quanto daquele débito ainda permanece aberto. Se o fornecedor já tiver extinguido parte do IBS e da CBS, pode haver recolhimento superior ao necessário e posterior devolução do excesso.
O Split superinteligente consulta a Plataforma Pública antes da liquidação, cruza o pagamento com o documento fiscal e verifica quanto do débito já foi extinto. Com essa informação, o PSP tende a separar apenas o saldo que ainda falta pagar, reduzindo ajustes posteriores e impacto temporário sobre o caixa do fornecedor.
Em termos simples, o inteligente separa com base nos dados disponíveis e corrige depois quando necessário; o superinteligente tenta conferir antes para separar apenas o valor efetivamente em aberto. Essa é a diferença central entre os dois modelos. Acompanhe o Radar da Reforma Tributária para acompanhar Split Payment, Pix, IBS, CBS, documentos fiscais e os testes da Plataforma Pública que antecedem a implantação do novo modelo.
Fontes públicas oficiais: Comitê Gestor do IBS — página oficial da Plataforma Pública do Split Payment e Manual de Operações v1.0.1; Receita Federal e CGIBS — Ato Técnico Conjunto RFB/SUARA/CGIBS/Diretoria-Executiva nº 5, de 22 de setembro de 2026; Receita Federal — estudo “Conformidade tributária por design na Contribuição sobre Bens e Serviços (CBS)”; Portal Nacional dos Documentos Fiscais Eletrônicos — Nota Técnica NF-e/NFC-e 2026.006 e demais NTs de vinculação de DFe com transação financeira; Presidência da República — Lei Complementar nº 214/2025, especialmente arts. 31 a 35; Presidência da República — Decreto nº 12.955/2026.
Este conteúdo é informativo e considera a documentação técnica oficial disponível em 9 de outubro de 2026. A implantação do Split Payment será gradual e os modelos operacionais podem receber ajustes técnicos em versões futuras dos manuais da Receita Federal e do CGIBS.
