

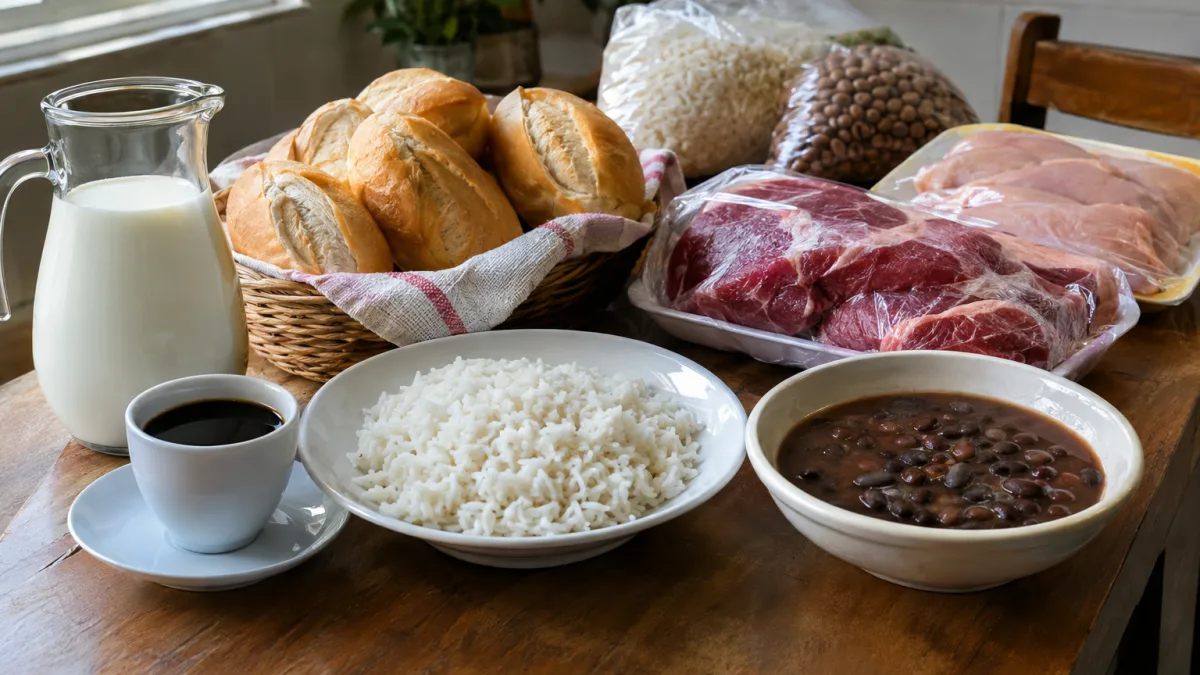
BRASÍLIA/DF — Arroz, feijão, leite, café, carnes e pão francês estão entre os alimentos que terão alíquota zero do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS) na Cesta Básica Nacional criada pela Reforma Tributária. A lista não depende de uma decisão individual de cada estado: foi definida em legislação federal para aplicação uniforme no novo sistema de tributação do consumo.
A relação está no Anexo I da Lei Complementar nº 214/2025, atualizado pela Lei Complementar nº 227/2026. São 26 grupos de produtos, com especificações que incluem a descrição do alimento e sua classificação na Nomenclatura Comum do Mercosul (NCM/SH). A regra também alcança, em dispositivo separado, frutas, hortaliças e ovos relacionados no Anexo XV, que recebem redução integral das alíquotas.
Isso não quer dizer que todos os produtos de supermercado ficarão livres de tributos ou que o preço ao consumidor cairá automaticamente na mesma proporção. Em 2027, a CBS entra na nova etapa de cobrança, mas o ICMS permanece durante a transição para o IBS. Também há alimentos com redução de 60% das alíquotas, em vez de alíquota zero. Este guia apresenta a lista legal, as principais exceções, os prazos e os cuidados fiscais exigidos de empresas e consumidores.
O que é a Cesta Básica Nacional criada pela Reforma Tributária?
A Cesta Básica Nacional de Alimentos é o conjunto de produtos destinados à alimentação humana aos quais a legislação atribuiu alíquota zero de IBS e CBS. A previsão decorre da Emenda Constitucional nº 132/2023 e está disciplinada, especialmente, no art. 125 da LC nº 214/2025. A lista tributária utiliza descrições e códigos fiscais para definir quais mercadorias recebem o tratamento.
O objetivo é reduzir a tributação do consumo de determinados alimentos considerados relevantes para a alimentação da população. A aplicação da regra, entretanto, é por mercadoria e classificação fiscal, e não simplesmente porque a loja comercializa produtos alimentícios ou porque o rótulo utiliza expressões como “básico”, “essencial” ou “natural”.
A Cesta Básica Nacional tributária não deve ser confundida com a cesta de alimentos definida para políticas de segurança alimentar pelo Ministério do Desenvolvimento e Assistência Social. As duas políticas têm finalidades relacionadas, mas listas e critérios próprios. Para calcular IBS e CBS, prevalecem a legislação tributária e a descrição do item na NCM/SH.
Quais são os 26 grupos da Cesta Básica Nacional com alíquota zero?
O Anexo I da LC nº 214/2025 apresenta os 26 itens abaixo. A tabela usa descrições resumidas para facilitar a consulta. A versão completa da descrição legal e os códigos NCM devem ser conferidos antes de classificar uma mercadoria, porque o mesmo nome comercial pode reunir produtos com enquadramentos distintos.
| Nº no Anexo I | Produto ou grupo com alíquota zero | Referência fiscal e atenção |
|---|---|---|
| 1 | Arroz | Subposições 1006.20 e 1006.30 e NCM 1006.40.00 |
| 2 | Leite para consumo direto | Códigos especificados da posição 04.01, com requisitos legais |
| 3 | Leite em pó | Códigos previstos da posição 04.02, conforme requisitos específicos |
| 4 | Fórmulas infantis | NCM 1901.10.10, 1901.10.90 e 2106.90.90, nas condições legais |
| 5 | Manteiga | NCM 0405.10.00 |
| 6 | Margarina | NCM 1517.10.00 |
| 7 | Feijões | Códigos 0713.33.19, 0713.33.29, 0713.33.99 e 0713.35.90 |
| 8 | Café | Posição 09.01 e subposição 2101.1 |
| 9 | Óleo de babaçu para alimentação | NCM 1513.21.20, observados os requisitos aplicáveis |
| 10 | Farinha de mandioca, tapioca e sucedâneos | NCM 1106.20.00 e 1903.00.00 |
| 11 | Farinha, grumos e sêmolas de milho | NCM 1102.20.00 e 1103.13.00 |
| 12 | Grãos de milho especificados | NCM 1104.19.00 e 1104.23.00 |
| 13 | Farinha de trigo | NCM 1101.00.10 |
| 14 | Açúcar | NCM 1701.14.00 e 1701.99.00 |
| 15 | Massas alimentícias especificadas | Subposição 1902.1 |
| 16 | Pão francês e pré-misturas ou massas próprias para seu preparo | NCM 1905.90.90, 1901.20.10 e 1901.20.90, com descrição legal específica |
| 17 | Grãos de aveia | NCM 1104.12.00 e 1104.22.00 |
| 18 | Farinha de aveia | NCM 1102.90.00 |
| 19 | Carnes bovina, suína, ovina, caprina e de aves, e produtos de origem animal especificados | Capítulo 02 e códigos detalhados no Anexo I, com exclusões |
| 20 | Peixes e carnes de peixe especificados | Posições 03.02, 03.03 e 03.04, com exclusões expressas |
| 21 | Queijos de tipos expressamente relacionados | Mozarela, minas, prato, coalho, ricota, requeijão, provolone, parmesão, queijo fresco não maturado e do reino, observados os códigos NCM |
| 22 | Sal para consumo humano | NCM 2501.00.20 e 2501.00.90, com requisitos relativos ao iodo |
| 23 | Mate | Posição 09.03 |
| 24 | Farinha com baixo teor de proteína para determinadas doenças metabólicas | NCM 1901.90.90, conforme finalidade legal |
| 25 | Massas com baixo teor de proteína para determinadas doenças metabólicas | NCM 1902.19.00, conforme finalidade legal |
| 26 | Fórmulas dietoterápicas para erros inatos do metabolismo | NCM 2106.90.90, observada a descrição específica |
A presença de 26 linhas não significa apenas 26 alimentos individuais. Um item pode abranger diferentes variedades ou classificações; outro pode se limitar a um produto altamente específico. A lei também estabelece exclusões que impedem o uso de uma descrição genérica como autorização para aplicar alíquota zero indiscriminadamente.
Arroz, feijão, carne e café realmente terão IBS e CBS zerados?
Sim, desde que o produto corresponda à descrição e à NCM previstas no Anexo I. No arroz, por exemplo, a lei relaciona arroz descascado, arroz semibranqueado ou branqueado e arroz quebrado pelos códigos indicados. Não é correto estender o benefício automaticamente a qualquer mercadoria que contenha arroz como ingrediente, como uma refeição pronta ou um biscoito à base de arroz.
Para o feijão, o texto legal utiliza códigos específicos. No caso do café, inclui a posição 09.01 e a subposição 2101.1, de modo que a empresa deve verificar o enquadramento do produto concreto. Uma bebida pronta à base de café não se transforma automaticamente em item de alíquota zero apenas por conter esse ingrediente.
A carne também exige atenção. A lista inclui carnes bovinas, suínas, ovinas, caprinas e de aves, além de outros produtos de origem animal indicados nos códigos, com exclusões expressas. Carnes preparadas, refeições industrializadas e embutidos não podem ser tratados como beneficiados apenas por terem carne entre os componentes. É a correspondência efetiva à descrição fiscal que determina a aplicação da regra.
Peixes, salmão, atum e bacalhau entram na alíquota zero?
A legislação contempla grupos de peixes e carnes de peixe classificados em posições da NCM, mas não inclui todos os peixes sem distinção. O item 20 do Anexo I exclui expressamente salmonídeos, atuns, bacalhaus, hadoque, saithe, ovas e determinados subprodutos, conforme as classificações indicadas no texto.
Assim, o comerciante não deve cadastrar toda a seção de peixaria como alíquota zero. Para um peixe fresco, congelado, cortado ou em filés, a análise deve começar pela espécie, apresentação, processamento e código NCM, seguida da verificação das exclusões correspondentes. A classificação correta evita tanto cobrança indevida quanto o uso irregular de benefício fiscal.
Quais queijos, leites e derivados terão imposto zero?
Leite destinado ao consumo direto, leite em pó, manteiga e margarina figuram entre os itens do Anexo I, respeitados os códigos fiscais e os requisitos próprios. A lista também contempla fórmulas infantis. Isso não autoriza considerar todos os derivados do leite como parte da Cesta Básica Nacional.
Para queijos, a lei menciona os tipos mozarela, minas, prato, coalho, ricota, requeijão, provolone, parmesão, fresco não maturado e do reino, dentro das NCM relacionadas. Produtos com nomes comerciais parecidos ou composições diferentes precisam de verificação. Iogurtes, leites fermentados e determinadas bebidas lácteas aparecem, em regra, na relação de alimentos com redução de 60% das alíquotas, e não no grupo de alíquota zero da cesta.
Essa diferença é especialmente importante para indústrias de laticínios e supermercados, que podem vender leite comum, fórmula infantil, queijo e bebida láctea no mesmo setor. Aplicar uma única situação tributária a todos esses produtos pode resultar em escrituração incorreta.
Pão francês, pão de forma, macarrão e óleo de soja terão o mesmo tratamento?
Não. O Anexo I inclui o pão comumente denominado pão francês, mas utiliza uma descrição específica de formato, características e composição, além da classificação fiscal. A norma também alcança determinadas pré-misturas ou massas destinadas ao preparo desse pão. O benefício não deve ser estendido automaticamente a pães especiais, bolos, biscoitos ou qualquer produto de padaria.
Já o pão de forma, identificado na relação legal específica, está entre os alimentos submetidos à redução de 60% das alíquotas pelo Anexo VII, e não entre os 26 grupos de alíquota zero. A mesma cautela vale para massas alimentícias: a subposição 1902.1 está no Anexo I, mas determinadas massas recheadas ou de outra apresentação figuram no regime de redução de 60%.
O óleo de babaçu para alimentação aparece no Anexo I, com código próprio. Óleos de soja, milho, canola e outros óleos vegetais classificados nos códigos relacionados no Anexo VII podem ter redução de 60%, em vez de zeragem integral. Portanto, dois produtos normalmente encontrados lado a lado na prateleira podem ter tratamento diferente na CBS e no IBS.
Frutas, verduras, legumes e ovos também terão IBS e CBS zero?
Sim, mas o fundamento principal é diferente. O art. 148 da LC nº 214/2025 reduz a zero as alíquotas sobre os produtos hortícolas, frutas e ovos previstos no Anexo XV. Essa lista é distinta dos 26 grupos da Cesta Básica Nacional descritos no Anexo I. A separação importa para indicar corretamente a previsão legal no cadastro fiscal.
O Anexo XV contempla ovos de códigos especificados, várias posições de hortaliças, frutas frescas ou refrigeradas e frutas congeladas sem adição de açúcar ou de outros edulcorantes, além de raízes, tubérculos e cocos relacionados. A norma admite, observadas as classificações, apresentação inteira, cortada, descascada, lavada, higienizada, embalada, fresca, resfriada ou congelada, inclusive mistura de produtos nas condições legais.
Entretanto, não se pode concluir que toda fruta industrializada, suco, doce ou conserva tenha alíquota zero. Processamentos adicionais, açúcar, edulcorantes, conservantes ou a mudança de NCM podem levar a tratamento tributário diverso. Há também exceções expressas para determinados produtos, como certos cogumelos e trufas, nas classificações citadas no Anexo XV.
Qual é a diferença entre alíquota zero e redução de 60% dos alimentos?
Alíquota zero significa que, preenchidos os requisitos legais, a alíquota aplicada à operação é 0%. Redução de 60% significa que o contribuinte aplica 40% da alíquota-padrão que seria devida, e não uma alíquota final fixa de 60%. Os dois tratamentos não são equivalentes.
| Regra tributária | Onde consultar | Exemplo de produto ou grupo |
|---|---|---|
| IBS e CBS com alíquota zero | Art. 125 e Anexo I | Arroz, feijões específicos, café, pão francês, carnes abrangidas |
| IBS e CBS com alíquota zero | Art. 148 e Anexo XV | Ovos, frutas e hortaliças dentro das classificações legais |
| Redução de 60% das alíquotas | Regime de alimentos e Anexo VII | Mel natural, iogurtes e bebidas lácteas específicas, óleo de soja, pão de forma |
| Tributação conforme outras regras | Regime aplicável ao produto | Mercadorias que não se enquadram nas listas ou em outros benefícios |
Uma simulação ajuda: para uma alíquota-padrão hipotética de 25%, um alimento elegível à redução de 60% teria alíquota de 10% (25% × 40%). Um produto com alíquota zero teria 0%. Esses números são apenas didáticos; não representam anúncio da alíquota-padrão de IBS e CBS para o comércio em 2027.
Quando começa a valer a Cesta Básica Nacional com IBS e CBS zerados?
O sistema está em implantação gradual. Em 2026, a Reforma Tributária passou pelo ano de testes do IBS e da CBS, sujeito às regras de transição e obrigações acessórias. Em 2027, a CBS substitui PIS e Cofins e começa a etapa de cobrança do novo tributo federal. O IBS continua em fase inicial em 2027 e 2028, antes da substituição gradual de ICMS e ISS a partir de 2029.
As alíquotas de IBS e CBS previstas no art. 125 serão zero para as mercadorias elegíveis, observada a efetiva aplicação do novo sistema. Contudo, isso não extingue o ICMS em janeiro de 2027. Esse imposto estadual continua durante a transição e somente é substituído integralmente pelo IBS em 2033, conforme o calendário constitucional.
Portanto, a frase “cesta básica totalmente livre de impostos em 2027” é imprecisa. A lei zera os novos tributos IBS e CBS sobre as operações abrangidas, mas outras regras tributárias, custos e incidências existentes durante a transição exigem análise própria.
Os alimentos da Cesta Básica Nacional ficarão mais baratos no supermercado?
A alíquota zero pode reduzir a carga tributária dos produtos contemplados em comparação com uma operação que fosse submetida à alíquota-padrão do novo sistema. Mas a lei não garante uma queda automática de preços nem estabelece um desconto obrigatório na etiqueta. O resultado dependerá do regime anterior, dos créditos tributários, das margens comerciais e de custos como transporte, produção, armazenagem e distribuição.
Um exemplo: dois estabelecimentos podem vender o mesmo alimento, mas obter resultados econômicos diferentes em razão da estrutura de compras, contratos e concorrência. Além disso, a permanência do ICMS durante a transição impede calcular a economia total do consumidor apenas zerando um percentual hipotético de IBS e CBS.
Para acompanhar o impacto real, será necessário comparar preços ao longo do tempo e verificar as regras tributárias que efetivamente incidirem em cada etapa. Não se deve usar uma estimativa genérica de alíquota combinada para prometer redução de 20%, 25% ou qualquer outro percentual no preço final de toda a cesta.
Como supermercados, atacadistas e indústrias devem aplicar a alíquota zero?
O primeiro passo é classificar o produto corretamente, conforme a NCM/SH e a descrição legal. O segundo é identificar se ele está no Anexo I, no Anexo XV, no Anexo VII ou em outra hipótese de tratamento tributário. O terceiro é parametrizar os documentos fiscais eletrônicos e os sistemas de apuração de acordo com os códigos e as orientações técnicas aplicáveis no período.
Uma padaria, por exemplo, precisa distinguir pão francês do pão de forma. Um atacadista de bebidas lácteas deve conferir se vende leite para consumo direto ou bebida e composto lácteo. Um supermercado que comercializa peixes precisa separar os abrangidos dos expressamente excluídos da alíquota zero. Não basta copiar uma classificação tributária para toda a seção comercial.
A conferência deve considerar também a forma de apresentação, a composição, eventuais exigências regulatórias e a documentação do fabricante. A descrição comercial utilizada na nota fiscal precisa ser suficientemente clara para permitir identificar o produto. A simples presença de um código NCM em uma tabela de referência, sem exame dos requisitos legais, não garante o benefício.
E quando o alimento da cesta é vendido em kit ou cesta com outros produtos?
A venda de uma cesta montada, com arroz, leite, óleo, biscoitos e artigos de higiene, exige verificar o tratamento de cada item. A inclusão de mercadoria de alíquota zero em um kit não transforma automaticamente todos os demais produtos do pacote em bens desonerados.
O art. 199, § 3º, do Decreto nº 12.955/2026 esclarece, para a CBS, que um produto beneficiado pode ser comercializado em conjunto com outros sem perder o tratamento, desde que mantenha sua natureza e o valor do item com alíquota reduzida a zero esteja especificado. A disciplina geral das operações com fornecimentos distintos também deve ser observada.
Na prática, é recomendável discriminar os itens e seus valores e conferir a orientação aplicável ao documento fiscal utilizado. Informar apenas “cesta básica” como descrição única de um pacote heterogêneo não demonstra, por si só, que todas as mercadorias são legalmente elegíveis à alíquota zero.
O comerciante poderá aproveitar créditos de IBS e CBS em produtos com alíquota zero?
É preciso separar a posição de quem vende e a de quem compra. No regime regular, o art. 49 da LC nº 214/2025 estabelece que a aquisição sujeita a alíquota zero não gera, em regra, crédito de IBS e CBS ao adquirente, ressalvados créditos presumidos expressamente previstos em lei. Isso ocorre porque não há débito dos novos tributos nessa operação para servir de base ao crédito ordinário.
Por outro lado, o art. 52 determina a manutenção dos créditos relativos às operações anteriores quando a saída é tributada à alíquota zero. Assim, o fornecedor no regime regular não deve presumir que perde automaticamente todos os créditos de insumos apenas porque vende um alimento com alíquota zero. A apropriação, compensação e eventual ressarcimento permanecem sujeitos às condições gerais da legislação.
Empresas do Simples Nacional possuem disciplina própria. Não é correto aplicar automaticamente todas as regras de apuração do regime regular à guia unificada do Simples. A parametrização deve respeitar a forma de tributação escolhida e as normas do Comitê Gestor do Simples Nacional.
A redução a zero vale para alimentos importados?
A legislação prevê a aplicação dos regimes diferenciados às importações, observados os requisitos próprios. O art. 125 remete aos §§ 1º e 2º do art. 126 da LC nº 214/2025, enquanto o Decreto nº 12.955/2026 prevê, no art. 199, § 1º, a extensão da alíquota zero da CBS à importação dos produtos elegíveis.
Isso não significa, porém, que a importação ficará livre de todos os tributos aduaneiros. Imposto de Importação, tratamentos específicos, procedimentos aduaneiros e outras exigências não desaparecem apenas porque o produto recebeu alíquota zero de CBS e IBS. O importador deve confirmar classificação NCM, descrição, destinação e regras próprias de desembaraço.
Qual a diferença entre a Cesta Básica Nacional e o cashback da Reforma Tributária?
São mecanismos distintos. A alíquota zero da cesta é aplicada em operações com produtos que atendam à classificação legal, independentemente de o consumidor ser beneficiário de programa de transferência de renda. O cashback é a devolução de parcela de tributos pagos por famílias que preencham requisitos sociais e cadastrais, segundo as regras dos arts. 112 a 124 da LC nº 214/2025.
Uma família pode comprar alimentos da cesta com IBS e CBS zerados sem precisar solicitar restituição dessas parcelas na venda. Em outras compras e serviços tributados, poderá existir possibilidade de cashback se forem atendidas as condições do programa. Os sistemas não devem ser confundidos: uma coisa é a alíquota incidente na mercadoria; outra é a devolução personalizada depois do consumo.
Perguntas frequentes sobre a Cesta Básica Nacional em 2027
A cesta básica terá imposto zero em todo o Brasil?
A redução a zero de IBS e CBS é nacional para as operações enquadradas na legislação, mas não significa extinção simultânea de todos os demais tributos em 2027.
O arroz integral está incluído?
A análise depende da classificação efetiva. A subposição 1006.20, indicada no Anexo I, abrange arroz descascado; a nomenclatura comercial, sozinha, não substitui a conferência fiscal.
Carnes e frango serão desonerados?
As carnes e produtos relacionados no item 19 do Anexo I têm alíquota zero, respeitados os códigos e as exclusões legais. Preparações alimentícias não podem ser incluídas automaticamente.
Salmão e bacalhau terão alíquota zero?
O item 20 traz exclusões expressas para salmonídeos, bacalhaus, atuns e outros produtos; não se deve aplicar o benefício indistintamente a todos os pescados.
Todo queijo terá IBS e CBS zerados?
Não. A regra contempla os tipos de queijo e códigos especificados no item 21 do Anexo I.
O pão de forma será zerado como o pão francês?
Não pela mesma regra. O pão francês enquadrado na descrição legal está no Anexo I, enquanto o pão de forma aparece no Anexo VII, sujeito à redução de 60% das alíquotas.
Óleo de soja terá alíquota zero?
O óleo de soja enquadrado nos códigos previstos está no grupo de alimentos com redução de 60%. O óleo de babaçu para uso alimentar, nas condições do Anexo I, recebe alíquota zero.
Frutas, verduras e ovos são parte dos 26 itens?
Recebem alíquota zero por previsão específica do art. 148 e do Anexo XV, não por figurarem entre os 26 itens do Anexo I.
O consumidor terá de apresentar CPF para comprar alimentos com alíquota zero?
O benefício depende do enquadramento do produto, não de comprovação de renda do comprador. A emissão fiscal poderá exigir as informações previstas para cada operação.
Um supermercado do Simples Nacional aplica a mesma apuração de uma empresa do regime regular?
Não necessariamente. É preciso observar as regras próprias do Simples e a opção tributária vigente, sem confundir o enquadramento da mercadoria com o sistema de recolhimento da empresa.
O que conferir antes de divulgar uma lista de alimentos isentos em 2027?
A referência mais segura é o Anexo I da LC nº 214/2025 em sua redação atualizada, complementado pelo Anexo XV para hortaliças, frutas e ovos e pelo Anexo VII para alimentos com redução de 60%. Essas listas não são intercambiáveis. A descrição resumida que circula em redes sociais frequentemente omite espécies, apresentações ou classificações excluídas.
Para consumidores, a principal informação é que alimentos essenciais terão tratamento diferenciado no novo sistema tributário, mas a repercussão sobre os preços dependerá de fatores econômicos e da transição. Para empresas, a prioridade é revisar os cadastros de produtos, a classificação NCM, a emissão de documentos fiscais e o tratamento de créditos conforme o regime adotado.
A aplicação correta da alíquota zero exige observar o texto da norma e suas eventuais alterações. O fato de um alimento estar presente em uma cesta comercial, kit promocional ou lista popular não basta para garantir desoneração de IBS e CBS. O critério decisivo continua sendo o enquadramento jurídico e fiscal de cada mercadoria.
Fontes oficiais consultadas
2. Câmara dos Deputados — Decreto nº 12.955/2026, regulamentação da CBS, especialmente art. 199
3. Receita Federal — Entenda a Reforma Tributária do Consumo e as etapas da transição
4. Ministério da Fazenda — Reforma Tributária e impactos da cesta básica
Esta reportagem tem caráter informativo e foi elaborada com base na legislação e em fontes oficiais consultadas na data da reportagem. A aplicação de alíquota zero ou reduzida depende da descrição e da classificação fiscal dos produtos, das condições legais e do regime tributário da operação. As simulações são hipotéticas, não representam previsão de preços e não substituem análise fiscal individualizada.
