

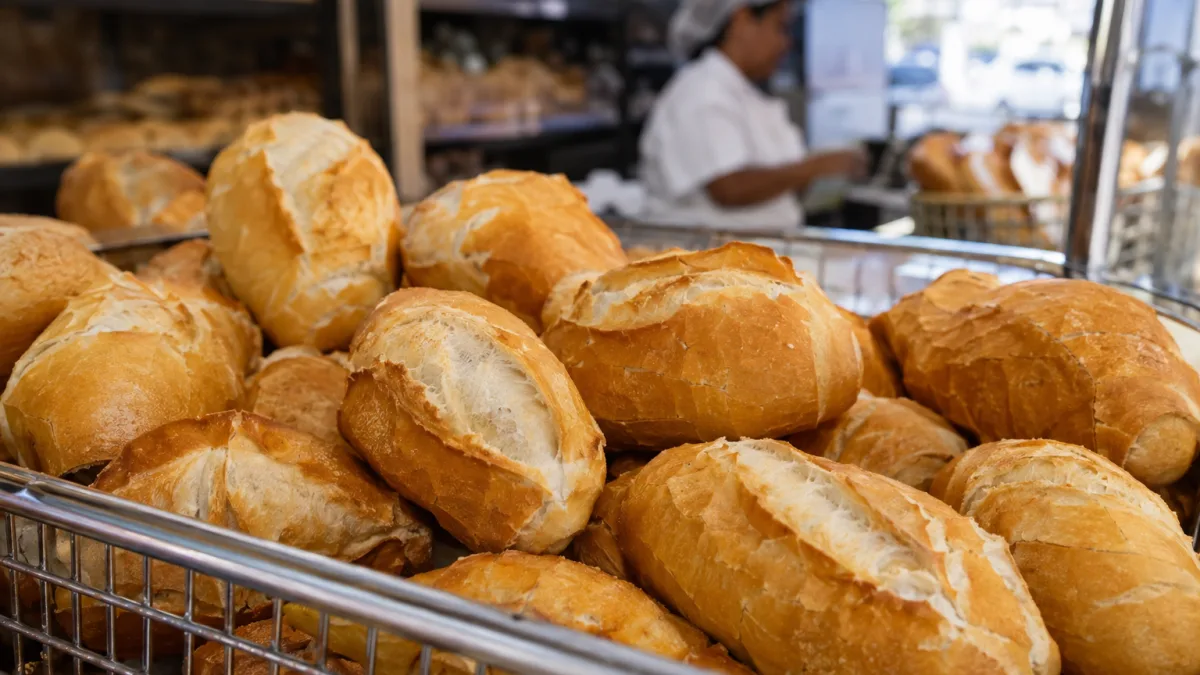
BRASÍLIA/DF — O pão francês terá alíquota zero do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS) nas operações abrangidas pela Cesta Básica Nacional de Alimentos. A previsão está no artigo 125 e no item 16 do Anexo I da Lei Complementar nº 214/2025. A regra não alcança automaticamente outros tipos de pão.
Uma das diferenças expressas na legislação envolve o pão de forma, incluído no Anexo VII entre os alimentos sujeitos à redução de 60% das alíquotas, e não à alíquota zero. A partir de 2027, a classificação fiscal será decisiva.
O pão francês terá isenção de IBS e CBS na Reforma Tributária?
Sim, no sentido de que a venda do produto enquadrado na regra não sofrerá cobrança desses dois tributos. Tecnicamente, porém, a lei utiliza a expressão alíquota zero, e não uma isenção geral de impostos. O artigo 125 reduz a zero as alíquotas do IBS e da CBS sobre os alimentos relacionados no Anexo I.
O pão francês aparece expressamente no item 16. O benefício depende da descrição legal e da classificação fiscal, não apenas do nome utilizado no balcão.
Como a lei define o pão francês beneficiado?
O Anexo I descreve o pão francês como produto de formato cilíndrico e alongado, miolo branco-creme e macio e casca dourada e crocante. A composição indicada inclui farinha de trigo ou pré-mistura, fermento biológico, água, sal, açúcar, aditivos alimentares e produtos de fortificação das farinhas, respeitada a legislação aplicável.
O código fiscal indicado é 1905.90.90 da NCM/SH. A alíquota zero não alcança indiscriminadamente pães doces, recheados ou de outras categorias.
Pão de sal e pão francês são tratados da mesma forma?
O nome popular não é suficiente para determinar a tributação. Em diferentes regiões, o pão francês pode ser conhecido como pão de sal ou cacetinho. Se o produto comercializado corresponder efetivamente à descrição do item 16 e à classificação exigida pela lei, a denominação regional, por si só, não altera o enquadramento.
Por outro lado, chamar um produto de pão francês em uma etiqueta não permite aplicar automaticamente a alíquota zero. Formato, composição, características e classificação NCM devem ser considerados em conjunto, inclusive quando a padaria utiliza receitas ou ingredientes diferentes dos tradicionais.
O pão de forma também terá IBS e CBS zerados?
Não pela regra específica do pão francês. O pão de forma classificado no código 1905.90.10 da NCM/SH aparece no item 12 do Anexo VII da LC nº 214/2025, destinado aos alimentos com redução de 60% das alíquotas do IBS e da CBS.
Redução de 60% significa aplicar 40% da alíquota padrão da operação. É diferente de zerar o tributo. A distinção entre os dois tipos de pão merece atenção no cadastro fiscal de supermercados, fabricantes e padarias.
A massa congelada ou a pré-mistura para pão francês também entram na cesta básica?
O item 16 do Anexo I contempla, além do pão francês acabado, a pré-mistura ou massa destinada à sua preparação, com indicação dos códigos 1901.20.10 e 1901.20.90 da NCM/SH. Portanto, o tratamento não fica restrito ao pão assado que o consumidor compra no balcão.
A descrição legal exige destinação à preparação do pão francês. Isso impede concluir que qualquer massa congelada, mistura para panificação ou produto pronto para assar esteja automaticamente abrangido. Empresas que fabricam e distribuem esses insumos precisam confirmar a finalidade e a classificação declarada.
A partir de quando o pão francês terá alíquota zero?
A reforma iniciou a fase de testes de IBS e CBS em 2026. Em janeiro de 2027, a CBS passa a substituir PIS e Cofins, enquanto o IBS permanece em regime transitório, com alíquota total prevista de 0,1% em 2027 e 2028. A regra de alíquota zero deve ser observada nas operações legalmente enquadradas nesse calendário.
O ICMS, entretanto, não será extinto em 2027. Sua substituição gradual pelo IBS ocorrerá de 2029 a 2032, até a implantação integral do novo modelo em 2033. Por isso, o benefício federal e o tratamento de IBS não significam ausência imediata de toda tributação sobre o pão.
O pão francês ficará mais barato nas padarias em 2027?
Não existe determinação legal de redução automática do preço. A alíquota zero pode alterar a tributação da operação, mas o preço final depende também de farinha, energia, mão de obra, aluguel, transporte, margens de comercialização e demais encargos ainda vigentes durante a transição.
Também é necessário considerar o regime tributário da empresa e a forma como os tributos antigos serão substituídos. Não se deve descontar uma alíquota genérica do preço atual para prever o preço em janeiro.
Como fica a tributação do pão francês nas padarias do Simples Nacional?
O Simples Nacional continua sujeito a regras próprias de apuração e recolhimento. A inclusão do pão francês na cesta básica não elimina automaticamente todo o valor devido no Documento de Arrecadação do Simples Nacional (DAS), que reúne diversos tributos.
Para 2027, empresas optantes poderão manter IBS e CBS no recolhimento unificado ou, nas condições previstas, optar pela apuração desses tributos no regime regular. A correta segregação de receitas e a aplicação dos benefícios dependerão da modalidade adotada e da regulamentação pertinente. Não é adequado presumir que a alíquota zero autoriza deixar de recolher o DAS.
Pães recheados, doces e integrais terão o mesmo benefício?
A LC nº 214/2025 não concede alíquota zero a todos os produtos chamados comercialmente de pão. O enquadramento depende da descrição e da NCM de cada mercadoria, bem como das hipóteses específicas previstas na legislação. O benefício do pão francês não se transfere automaticamente a versões recheadas, doces ou elaboradas com outras características.
A orientação prática é conferir produto por produto. A presença de farinha e fermento na receita não é critério suficiente para aplicar o tratamento da cesta básica nacional, assim como vender dois tipos de pão na mesma padaria não os torna fiscalmente equivalentes.
O que as padarias e supermercados devem revisar antes de 2027?
O primeiro passo é conferir o cadastro de produtos: descrição comercial, composição e código NCM. Depois, é necessário diferenciar o pão francês e sua pré-mistura dos itens sujeitos a redução parcial ou à tributação por outras regras. As notas fiscais devem refletir a classificação correta.
Em resumo, o pão francês descrito no item 16 do Anexo I terá alíquota zero de IBS e CBS, enquanto o pão de forma do Anexo VII terá redução de 60%. O benefício depende de enquadramento correto e não representa, por si só, extinção de ICMS, dispensa total do DAS ou queda garantida do preço ao consumidor.
Fontes oficiais consultadas:
5. Ministério da Fazenda — Perguntas e respostas sobre a Reforma Tributária, cesta básica e transição
Esta reportagem tem caráter informativo e considera a legislação e as fontes oficiais consultadas na data da reportagem. A aplicação da alíquota zero ou das reduções depende da descrição legal, da correta classificação fiscal, do tipo de operação e das regras do regime tributário do fornecedor. A desoneração do IBS e da CBS não implica, isoladamente, dispensa de outros tributos ou redução automática no preço de venda.
