

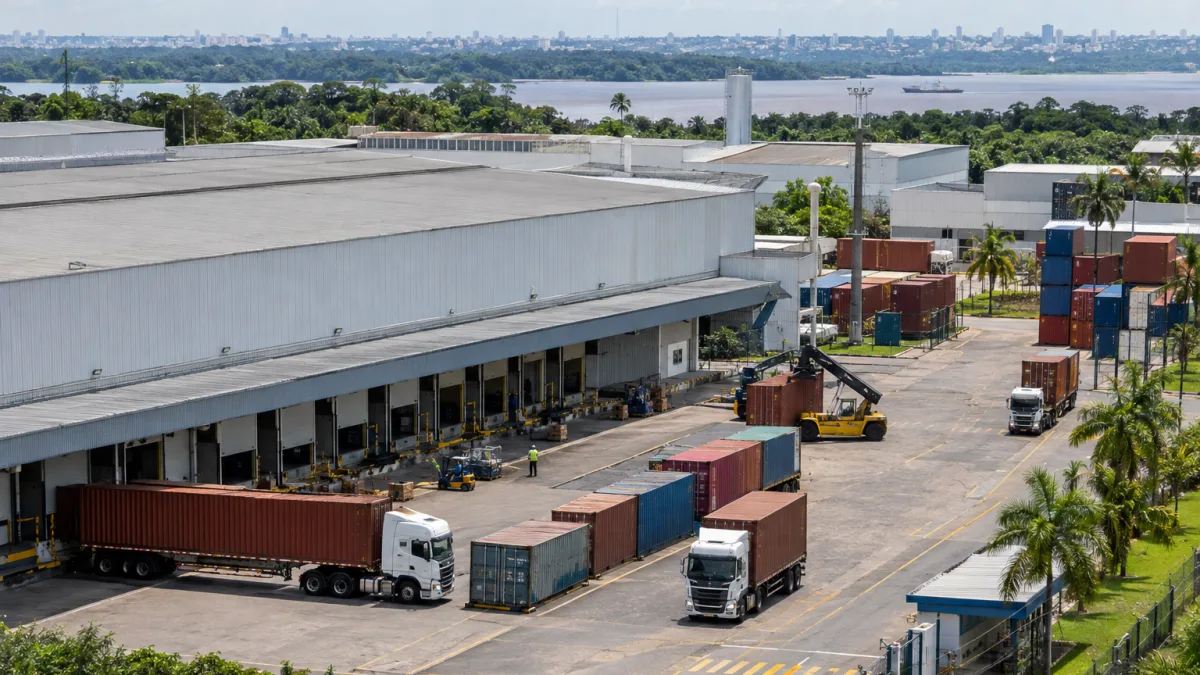
BRASÍLIA/DF — A Reforma Tributária manterá os incentivos da Zona Franca de Manaus (ZFM) até 2073, mas modificará sua aplicação a partir de 2027. A Lei Complementar nº 214/2025, alterada pela LC nº 227/2026, prevê alíquota zero, suspensão de IBS e CBS e créditos presumidos para preservar a competitividade das indústrias instaladas na região.
As mudanças também interessam a fornecedores de outros estados, transportadoras e compradores de mercadorias fabricadas no Polo Industrial de Manaus. O benefício dependerá do enquadramento do produto, da habilitação da empresa e da comprovação do destino das mercadorias.
A Reforma Tributária vai acabar com os incentivos da Zona Franca de Manaus?
Não. O artigo 439 da LC nº 214/2025 remete ao prazo previsto no artigo 92-A do Ato das Disposições Constitucionais Transitórias (ADCT), introduzido pela Emenda Constitucional nº 83/2014. Os incentivos estão preservados até 2073, e a Emenda Constitucional nº 132/2023 estabeleceu mecanismos para proteger o diferencial competitivo da região.
Essa garantia não significa isenção generalizada. A legislação estabelece operações específicas, exigências de habilitação e produtos excluídos. O modelo permanece, mas parte dos incentivos passa a funcionar por meio dos novos tributos sobre o consumo.
O que muda para a Zona Franca de Manaus em 2027?
A CBS substituirá o PIS e a Cofins, enquanto o IBS continuará em fase de transição. O IPI terá alíquotas reduzidas a zero para a maior parte dos produtos, mas permanecerá em determinadas situações para proteger a produção incentivada em Manaus.
As empresas deverão rever o tratamento de importações, compras de insumos nacionais e vendas de produtos industrializados. O ICMS não desaparecerá em 2027: sua substituição gradual pelo IBS ocorrerá entre 2029 e 2032, com conclusão em 2033.
Mercadorias enviadas de outros estados para Manaus terão IBS e CBS zerados?
Em situações previstas em lei, sim. O artigo 445 reduz a zero as alíquotas sobre operações originadas fora da ZFM que destinem bens materiais industrializados de origem nacional a contribuintes habilitados e estabelecidos na área incentivada, observadas as condições legais.
A entrada efetiva da mercadoria deverá ser comprovada. Sem essa comprovação, poderão ser exigidos IBS e CBS com acréscimos legais. O artigo 446 ainda prevê tributação específica de determinadas entradas no Amazonas quando o destinatário não é uma indústria incentivada que utilizará os bens na ZFM.
Como ficam as importações de insumos para as fábricas?
O artigo 443 prevê suspensão do IBS e da CBS na importação de bens materiais por indústria incentivada para uso na ZFM. A suspensão converte-se em isenção quando os bens são consumidos ou incorporados à produção. Para o ativo imobilizado, a lei considera a depreciação integral ou a permanência de 48 meses, o que ocorrer primeiro.
Se os bens saírem da área antes de cumpridas as condições, poderá haver recolhimento dos tributos suspensos. A regra não abrange automaticamente produtos legalmente excluídos do regime.
Quais créditos presumidos de IBS e CBS serão concedidos às indústrias?
O artigo 450 prevê crédito presumido de IBS calculado sobre o saldo devedor do período: 55% para bens de consumo final, 75% para bens de capital, 90,25% para bens intermediários e 100% para bens de informática e outros produtos que atendam à hipótese legal específica.
Na CBS, o crédito presumido corresponde a 6% do valor da operação para produtos contemplados pelo artigo 454 e a 2% nos demais casos abrangidos. São percentuais de cálculo de créditos, não alíquotas gerais de imposto.
O artigo 447 prevê ainda crédito presumido de IBS de 7,5% ou 13,5% sobre determinadas aquisições de bens nacionais com alíquota zero, conforme a região de origem. A localização do fornecedor, portanto, pode influenciar a apuração do benefício.
O IPI continuará sendo cobrado em 2027?
Sim, em hipóteses específicas. O artigo 454 da LC nº 214/2025 define critérios para a redução a zero do IPI, considerando, entre outros elementos, a alíquota prevista na tabela de 31 de dezembro de 2023 e a existência de produção ou projeto aprovado na ZFM.
A lista de produtos alcançados depende de divulgação pelo Poder Executivo. Em outubro de 2026, a Suframa informou que ainda havia discussões com a Receita Federal sobre esse enquadramento. Não é correto afirmar que todos os produtos nacionais terão o mesmo tratamento.
Por que a Reforma Tributária pode alterar a logística para Manaus?
A tributação no destino e o tratamento diferenciado da ZFM podem influenciar decisões sobre compras, produção e distribuição. Porém, a vantagem tributária precisa ser comparada aos custos de frete, armazenagem e transporte até os centros consumidores.
Também haverá necessidade de controles que comprovem o ingresso das mercadorias na área incentivada. Notas fiscais, registros de recebimento e documentação de transporte serão relevantes. Isso não equivale a uma isenção automática de IBS e CBS sobre serviços de frete destinados a Manaus.
Qualquer empresa instalada em Manaus poderá aproveitar os incentivos?
Não. O artigo 442 exige cadastro específico na Suframa. Para a indústria incentivada, também são necessários projeto técnico-econômico aprovado pelo Conselho de Administração da Suframa (CAS) e cumprimento das exigências do processo produtivo básico (PPB).
O artigo 441 exclui do regime produtos como armas, fumo, bebidas alcoólicas e automóveis de passageiros, além de estabelecer condições próprias para outros bens. Estar fisicamente em Manaus não basta para obter o benefício.
O que fornecedores e compradores de outras regiões devem observar?
Fornecedores deverão conferir a habilitação do destinatário, o enquadramento fiscal da mercadoria e os comprovantes de entrada na ZFM. Compradores, por sua vez, precisam distinguir créditos concedidos às indústrias de Manaus daqueles disponíveis ao adquirente.
O artigo 450, § 4º, assegura ao comprador sujeito ao regime regular o aproveitamento dos créditos de IBS e CBS incidentes na operação, registrados em documento fiscal idôneo, conforme os requisitos da não cumulatividade.
O que as empresas devem preparar antes de janeiro de 2027?
É necessário revisar cadastros na Suframa, projetos aprovados, classificação de produtos, operações de importação, parametrização fiscal e documentação de transporte. A empresa deverá separar corretamente hipóteses de alíquota zero, suspensão, isenção e crédito presumido.
Em resumo, a Reforma Tributária preserva a Zona Franca de Manaus até 2073, mas exige adaptação às novas regras a partir de 2027. A aplicação correta dos incentivos dependerá do produto, da operação e da comprovação dos requisitos legais, não apenas do endereço da empresa.
Fontes oficiais consultadas:
3. Câmara dos Deputados — Decreto nº 12.955/2026, Regulamento da CBS, incluindo as regras da ZFM
4. Suframa — Reforma Tributária: Suframa apresenta diretrizes para a ZFM na Aficam
6. Receita Federal — Entenda a Reforma Tributária do Consumo e o calendário de transição
Esta reportagem tem caráter informativo e considera a legislação e as fontes oficiais consultadas na data da reportagem. A fruição dos benefícios da Zona Franca de Manaus depende do produto, da habilitação do contribuinte, do destino efetivo da mercadoria e dos requisitos específicos de cada operação. Os percentuais de crédito presumido não equivalem a isenção geral, e a aplicação das regras durante a transição exige análise fiscal individualizada.
