

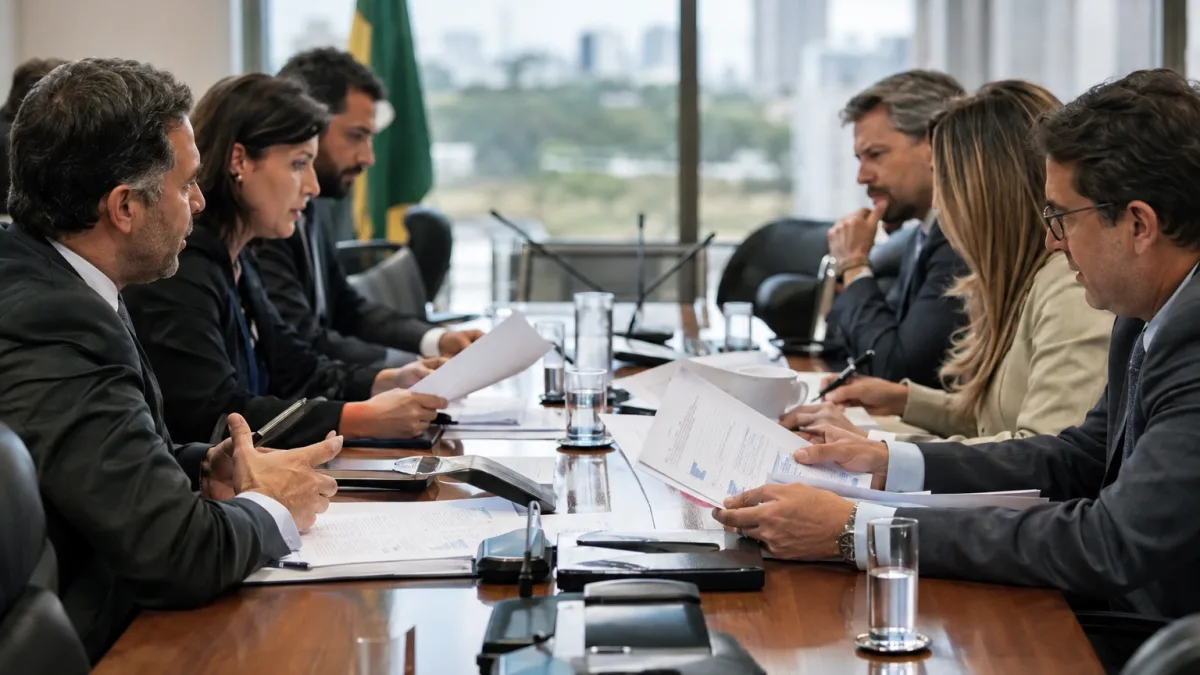
BRASÍLIA/DF — Deputados envolvidos na regulamentação da Reforma Tributária admitiram, após reunião com o ministro da Fazenda, Dario Durigan, na terça-feira (10 de novembro), a possibilidade de rever isenções e outros benefícios fiscais caso a alíquota de referência conjunta do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS) ultrapasse 26,5%. A discussão ocorre enquanto o Senado analisa os cálculos da CBS para 2027 e o governo mantém o cronograma de implantação da reforma.
As declarações não representam decisão do Congresso de extinguir benefícios. A Lei Complementar nº 214/2025 estabelece um procedimento específico de avaliação e eventual proposta legislativa para ajustar a alíquota projetada ao patamar de 26,5%. Portanto, não há corte automático de isenções nem definição de quais setores seriam atingidos.
O que os deputados disseram após a reunião com Dario Durigan?
O deputado Joaquim Passarinho (PL-PA), presidente da Frente Parlamentar do Empreendedorismo, reconheceu a possibilidade de retirar parte das exceções criadas na regulamentação caso seja necessário conter a alíquota geral. O deputado Augusto Coutinho (Republicanos-PE) também apontou a revisão de benefícios como alternativa se os cálculos futuros confirmarem percentual superior ao parâmetro legal.
As declarações foram registradas em 10 de novembro pela Agência Brasil, veículo público da Empresa Brasil de Comunicação.
O que significa o limite de 26,5% do IVA dual?
O IVA dual reúne dois tributos: a CBS, federal, e o IBS, de competência compartilhada entre estados, municípios e Distrito Federal. Os 26,5% mencionados no debate correspondem a um parâmetro para a soma das alíquotas de referência projetadas para o sistema após a transição. Não são uma alíquota já aprovada para cobrança generalizada em janeiro de 2027.
A regra está no artigo 475, §§ 9º a 12, da LC 214/2025. A primeira avaliação quinquenal usará dados disponíveis em 2030 para estimar as alíquotas aplicáveis a partir de 2033. Se a soma projetada exceder 26,5%, o Executivo, ouvido o Comitê Gestor do IBS, deverá enviar projeto de lei complementar ao Congresso com medidas para trazer a estimativa ao limite legal.
Isenções e alíquotas reduzidas serão canceladas em 2027?
Não existe decisão nesse sentido. A reunião tratou de uma possibilidade política e de um mecanismo legal de revisão, não de uma revogação imediata de benefícios. Alterações exigem proposição e aprovação legislativa, respeitadas as regras constitucionais e os prazos de eficácia aplicáveis.
A avaliação prevista na LC 214 abrange, entre outros pontos, a Cesta Básica Nacional de Alimentos, a devolução de tributos a famílias de baixa renda, regimes diferenciados e regimes específicos. Isso não significa que todas essas políticas serão eliminadas.
Por que benefícios fiscais podem elevar a alíquota geral?
O desenho do IBS e da CBS busca preservar, em termos agregados, a arrecadação dos tributos substituídos. Quando determinadas operações recebem alíquota zero, reduções ou tratamento específico, a receita obtida dessas operações tende a ser menor do que seria sob a tributação integral. Para alcançar a arrecadação de referência, pode ser necessária uma alíquota padrão maior sobre outras operações.
Por isso, não é possível afirmar que eliminar determinado benefício reduziria a alíquota geral em um número fixo de pontos percentuais sem estudo técnico.
A alíquota do IBS e da CBS já chegou a 27,91%?
O percentual de 27,91% apareceu em estimativa metodológica mencionada pelo Senado em outubro: 18,7% para o IBS e 9,21% para a CBS. Os números foram utilizados em projeções do Comitê Gestor do IBS e não constituem alíquotas definitivas estabelecidas para todos os contribuintes.
O cenário mudou no debate sobre a CBS depois que o Tribunal de Contas da União entregou ao Senado, em 10 de novembro, um acórdão que recomenda alíquota de 11,3% para a contribuição federal. Essa proposta ainda depende da etapa de definição pelo Senado e não deve ser somada mecanicamente a uma estimativa antiga de IBS para anunciar uma alíquota definitiva do IVA.
Quando o Senado decidirá a alíquota da CBS para 2027?
Segundo comunicação oficial da Agência Senado divulgada em 10 de novembro, a Casa deverá definir a alíquota da CBS até 15 de dezembro de 2026. A recomendação apresentada pelo TCU foi de 11,3%, após trabalho técnico conduzido com a Receita Federal. O percentual recomendado não equivale, por si só, à resolução definitiva do Senado.
A Receita Federal esclarece que a definição exige participação de diferentes órgãos e etapas de validação, e não resulta de escolha unilateral.
A Reforma Tributária será adiada para 2028?
Os deputados que participaram do encontro com Durigan disseram que não há negociação anunciada para adiar a implantação. O calendário legal mantém a CBS a partir de 2027 e a substituição gradual do ICMS e do ISS pelo IBS entre 2029 e 2032, até a conclusão da transição em 2033.
Discussões sobre prazo de adaptação, sistemas fiscais ou benefícios não mudam automaticamente esse cronograma. Uma alteração dependeria de ato normativo apropriado. Para empresas e contadores, o planejamento de 2027 deve continuar com base nas regras vigentes e nos comunicados oficiais sobre documentos fiscais e apuração dos novos tributos.
Quais setores devem acompanhar a discussão sobre benefícios?
Empresas enquadradas em regimes diferenciados ou específicos precisam acompanhar a eventual apresentação de proposta legislativa. Saúde, educação, alimentos, operações imobiliárias e determinadas atividades econômicas possuem tratamentos previstos na legislação, mas nenhum desses setores foi formalmente escolhido, nessa reunião, para perder benefício.
O efeito de uma revisão também não seria igual para todos. Há diferenças entre redução de alíquota, alíquota zero, crédito presumido e regime específico de apuração. Avaliar o impacto de cada mudança exige identificar a regra aplicável à operação e a forma de apropriação de créditos pelo adquirente.
O que acontece agora com o limite de 26,5%?
No curto prazo, a atenção se concentra na definição da CBS para 2027 e na implantação operacional da reforma. A eventual revisão de benefícios para atender ao parâmetro de 26,5% seguirá o rito legal de avaliação e projeto de lei complementar, não uma eliminação imediata de isenções.
O artigo 475 da LC 214 prevê que, concluída a primeira avaliação quinquenal, eventual projeto associado ao excesso de alíquota deverá ser enviado em até 90 dias, acompanhado de dados e cálculos. Desse modo, declarações políticas sobre revisão de benefícios devem ser diferenciadas de mudanças efetivamente aprovadas e publicadas.
Até que exista proposta concreta e deliberação legislativa, permanecem válidas as regras atuais. Para contribuintes, a recomendação prática é acompanhar resoluções do Senado, comunicados do Ministério da Fazenda e eventuais projetos de lei complementar, sem presumir perda de benefícios em 2027.
Fontes oficiais consultadas:
2. Senado Federal — Lei Complementar nº 214/2025, especialmente art. 475, §§ 9º a 12
3. Agência Senado — Senado recebe acórdão do TCU que propõe alíquota de 11,3% para a CBS, 10/11/2026
4. Agência Senado — Reforma tributária: alíquota da CBS avança nesta semana, 26/10/2026
5. Receita Federal — Orientações oficiais: como é definida a alíquota de referência do IBS e da CBS
6. Câmara dos Deputados — Contribuição sobre Bens e Serviços entra em vigor em 2027, 22/10/2026
7. Comitê Gestor do IBS — Resolução CGIBS nº 14/2026 e demais resoluções
Esta reportagem tem caráter informativo e considera a legislação e as fontes oficiais consultadas na data da reportagem. As estimativas de alíquotas não representam percentuais definitivos, e a revisão de benefícios depende de procedimento legal e aprovação de alterações normativas. A análise não substitui a avaliação tributária de cada atividade e operação.
