

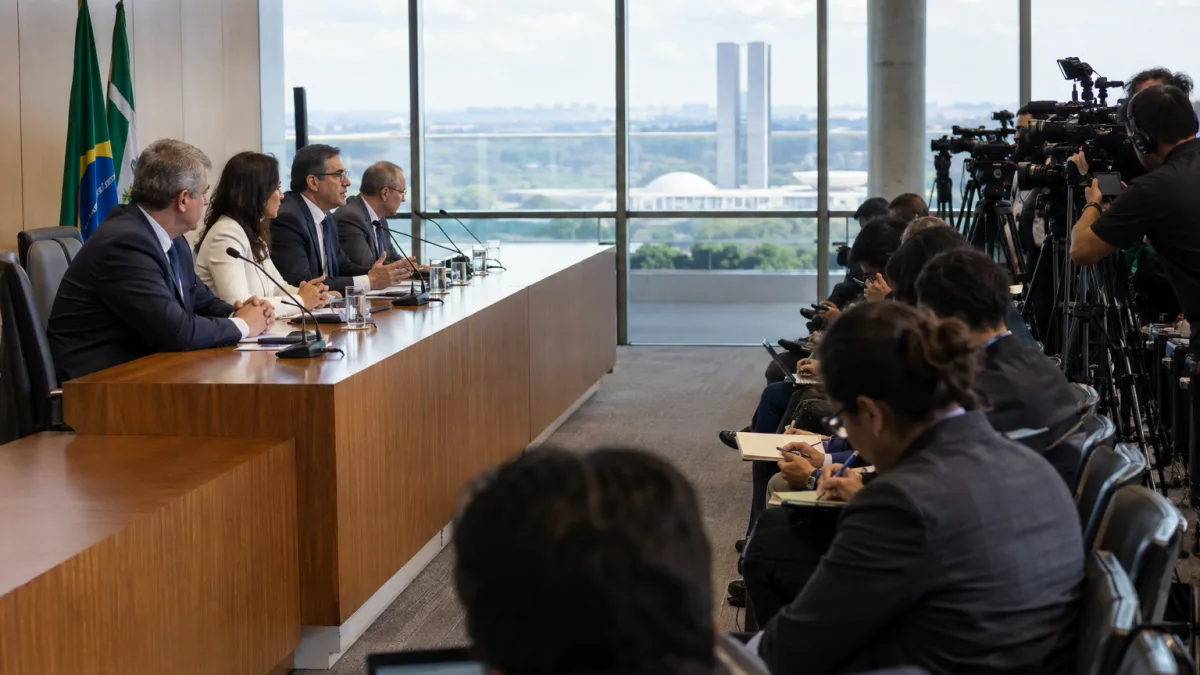
BRASÍLIA/DF — A Receita Federal defende a manutenção do início da Reforma Tributária do consumo em janeiro de 2027, apesar dos pedidos para ampliar o período de testes e postergar a cobrança da Contribuição sobre Bens e Serviços (CBS). A discussão ocorreu durante coletiva de 11 de novembro de 2026, no Ministério da Fazenda, sobre conformidade tributária.
A legislação vigente estabelece 2026 como ano de testes e prevê, a partir de 1º de janeiro de 2027, a cobrança da CBS em substituição ao PIS e à Cofins. O Imposto sobre Bens e Serviços (IBS) permanece com alíquota transitória de 0,1% em 2027 e 2028. A adaptação técnica ainda está em andamento.
A Reforma Tributária vai começar em janeiro de 2027?
Sim. Esse é o calendário estabelecido pela Emenda Constitucional nº 132/2023 e pela Lei Complementar nº 214/2025. A CBS passa à fase de cobrança em 2027, enquanto o IBS inicia uma transição mais longa, com substituição gradual do ICMS e do ISS entre 2029 e 2032 e implementação integral do novo sistema em 2033.
A reforma já está em testes em 2026, mas a cobrança da CBS está prevista para janeiro de 2027. Não se trata de antecipar a cobrança para novembro de 2026 nem de colocar todos os tributos novos em vigor integral no mesmo dia.
Por que existe pressão para adiar a CBS para 2028?
Entidades representativas de empresas têm solicitado mais tempo para testar sistemas de gestão, validar documentos fiscais e simular a apuração dos novos tributos. Entre os pontos de preocupação estão o fechamento da alíquota da CBS, a integração dos sistemas tributários e as mudanças na forma de reconhecer créditos.
Pedidos de prorrogação, por si só, não modificam a lei. Até que isso ocorra, as empresas devem trabalhar com as datas em vigor, sem presumir que a cobrança de 2027 será adiada por causa de propostas ou manifestações públicas.
O que foi discutido pela Receita Federal em 11 de novembro?
O aviso de pauta oficial da Receita Federal informou que a coletiva de 11 de novembro trataria dos próximos passos do programa de conformidade da Reforma Tributária do consumo. O evento reuniu instituições ligadas à orientação de empresas e contadores.
O foco da conformidade é facilitar a adaptação a novas obrigações e estimular a correção de inconsistências. Isso não se confunde com uma decisão de suspender a cobrança da CBS. As condições e os efeitos de eventuais medidas adicionais para 2027 dependem de atos normativos específicos, que devem ser acompanhados pelos contribuintes.
A alíquota de 11,3% da CBS já foi aprovada?
Não como percentual definitivamente fixado pelo Senado. Em 10 de novembro, o Tribunal de Contas da União entregou ao Senado o cálculo que propõe uma alíquota de referência de 11,3% para a CBS em 2027. Segundo a comunicação oficial da Casa, a definição deve ocorrer até 15 de dezembro de 2026, por meio da resolução correspondente.
A alíquota de referência não deve ser confundida com a alíquota-teste de 0,9% utilizada em 2026, nem somada automaticamente à carga tributária atual. A partir de 2027, PIS e Cofins deixam de ser cobrados conforme a transição, e o resultado efetivo depende das regras de incidência, créditos, reduções e regimes específicos previstos em lei.
Como ficam IBS, ICMS e ISS durante a transição?
O IBS terá alíquota de 0,1% em 2027 e 2028, conforme as regras transitórias. Nesse período, ICMS e ISS seguem existindo. A substituição começa em 2029, quando a parcela de IBS aumenta progressivamente, ao mesmo tempo em que a participação dos tributos antigos diminui.
A implantação integral está programada para 2033. Portanto, o início da CBS em janeiro de 2027 não extingue imediatamente o ICMS ou o ISS e não estabelece uma alíquota única e definitiva para todas as operações. Setores sujeitos a tratamentos diferenciados devem observar as regras próprias.
Empresas terão multas suspensas automaticamente em 2027?
Não há autorização para afirmar isso de forma geral. A Receita Federal e o Comitê Gestor do IBS regulamentaram, em agosto, o Programa Nacional de Conformidade Tributária aplicável a 2026, voltado à adaptação dos contribuintes e à correção de inconsistências em documentos fiscais.
Esse programa estabelece condições, como atender comunicações oficiais, corrigir erros identificados e demonstrar evolução no cumprimento das obrigações. A existência desse mecanismo em 2026 não dispensa automaticamente tributos, declarações ou multas em 2027. Qualquer ampliação precisa ser analisada quando houver ato oficial que defina seu alcance.
As notas fiscais com IBS e CBS já precisam estar adaptadas?
A Receita Federal e o Comitê Gestor divulgaram cronograma para documentos e declarações fiscais, diferenciando publicação de leiautes, início de obrigatoriedade e regras de validação. A publicação de um leiaute não implica obrigação imediata para todos.
Também foram anunciadas flexibilizações técnicas para evitar rejeições de determinados documentos eletrônicos pela ausência de campos dos novos tributos durante a adaptação. Empresas devem conferir as notas técnicas mais recentes do modelo fiscal que utilizam e a data específica aplicável à sua atividade, inclusive quando forem optantes do Simples Nacional.
O que as empresas precisam fazer antes de janeiro de 2027?
O primeiro passo é verificar se o sistema de gestão já contempla os campos e regras da CBS e do IBS. Também é necessário revisar a classificação de produtos e serviços, os códigos tributários, as rotinas de devolução e cancelamento de notas, os contratos comerciais e o tratamento de créditos nas compras.
Contadores, equipes de tecnologia e responsáveis pelo faturamento devem testar operações reais em ambientes disponibilizados para esse fim, documentar inconsistências e acompanhar os comunicados da Receita Federal e do Comitê Gestor. Para empresas do Simples Nacional, também é importante conferir a modalidade de recolhimento escolhida e as obrigações correspondentes, sem presumir que todos os regimes seguem o mesmo calendário operacional.
O que acontece se houver mudança de prazo até dezembro?
Uma eventual alteração deve ser publicada em instrumento normativo oficial e analisada quanto à data de vigência, aos contribuintes alcançados e às obrigações afetadas. Pode haver diferença entre prorrogar a entrega de informações, flexibilizar validações técnicas, conceder prazo de correção de erros e adiar a própria cobrança de um tributo.
Até a publicação de uma mudança válida, permanece o planejamento previsto em lei. A principal recomendação prática é preparar a emissão de documentos, a apuração e a gestão de créditos para 2027, acompanhando separadamente decisões do Senado sobre a alíquota da CBS e normas de conformidade. A manutenção do calendário não elimina a necessidade de ajustes técnicos, mas também não autoriza tratar a cobrança como indefinidamente adiada.
Fontes oficiais consultadas:
1. Receita Federal — Aviso de pauta da coletiva sobre os próximos passos da conformidade (11/11/2026)
3. Receita Federal — Entenda a Reforma Tributária do Consumo e o cronograma de transição
5. Receita Federal — Programa Nacional de Conformidade Tributária para o ano de 2026 (13/08/2026)
6. Receita Federal — Cronograma dos documentos fiscais eletrônicos para IBS e CBS
7. Receita Federal — Flexibilização de validações de documentos fiscais eletrônicos (01/08/2026)
8. Receita Federal — Principais marcos regulatórios, inclusive EC nº 132/2023 e LC nº 214/2025
Esta reportagem tem caráter informativo e considera a legislação e as fontes oficiais consultadas na data da reportagem. O calendário e as obrigações devem ser verificados conforme os atos normativos vigentes, a modalidade de recolhimento e as características de cada contribuinte. A matéria não substitui orientação tributária individualizada.
