

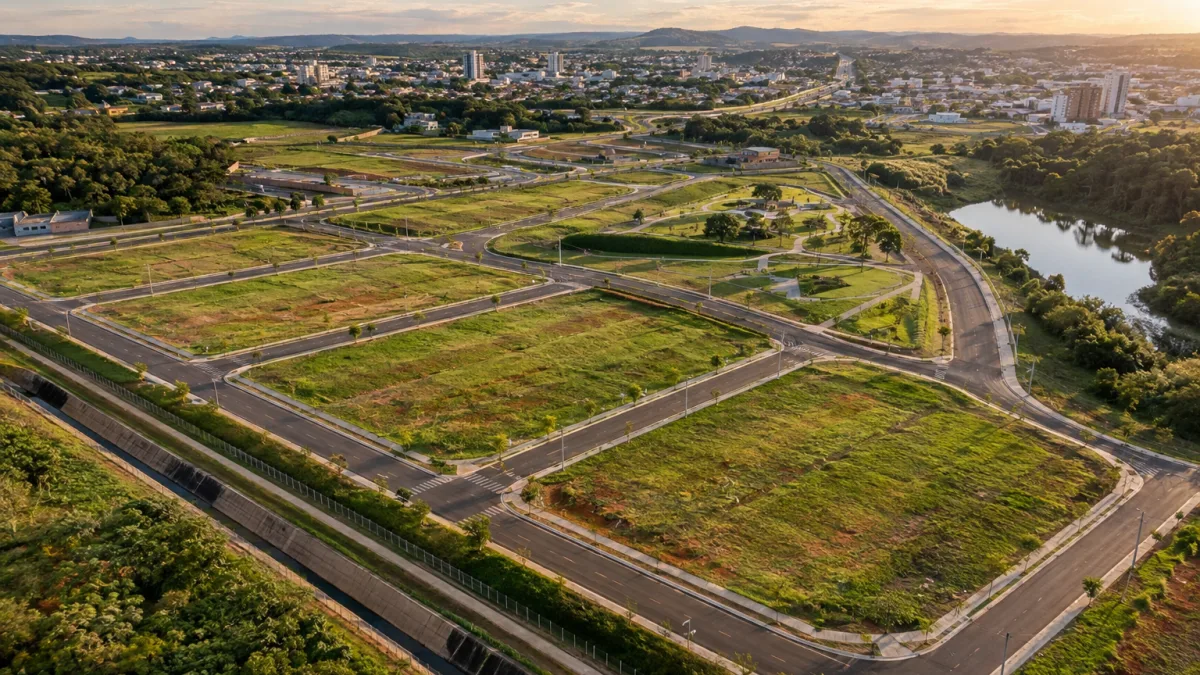
BRASÍLIA/DF — A venda de lotes residenciais poderá ter uma parcela do preço excluída da base de cálculo do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS). A Lei Complementar nº 214/2025 criou um redutor social de R$ 30 mil por lote, mecanismo destinado a diminuir o valor sobre o qual os novos tributos são calculados nas operações imobiliárias sujeitas ao regime regular.
A previsão ganha importância com a transição tributária de 2027, quando a CBS passa à etapa de cobrança e o IBS inicia sua implantação gradual. O abatimento, entretanto, não equivale a um desconto obrigatório de R$ 30 mil para o comprador: depende das características do terreno, da condição tributária do vendedor e do regime escolhido para o empreendimento.
Como funciona o redutor social de R$ 30 mil para lotes residenciais?
O artigo 259 permite deduzir R$ 30 mil da base de cálculo do IBS e da CBS na alienação de lote residencial realizada por contribuinte do regime regular. A dedução acontece depois de eventual redutor de ajuste, outro mecanismo criado para reconhecer determinados valores vinculados ao imóvel.
O benefício não pode superar a base remanescente: se, após o redutor de ajuste, restarem R$ 20 mil tributáveis, o redutor social fica limitado a essa quantia. A lei também proíbe utilizar a mesma dedução mais de uma vez para um mesmo lote.
Quais terrenos são considerados lotes residenciais?
A legislação não concede o abatimento a qualquer terreno vazio. Considera lote residencial a unidade resultante de parcelamento do solo urbano regido pela Lei nº 6.766/1979 ou integrante de condomínio de lotes, previsto no artigo 1.358-A do Código Civil.
Por isso, é necessário verificar a classificação e a documentação do empreendimento. Lotes destinados a atividades comerciais ou industriais não recebem o redutor social residencial. Da mesma forma, chamar uma área rural ou um terreno sem enquadramento regular de “lote para construir casa” não comprova automaticamente o direito à dedução.
Quem tem direito ao benefício: comprador ou loteadora?
Tecnicamente, a dedução integra o cálculo dos tributos devidos na venda realizada pelo contribuinte sujeito ao regime regular, como uma loteadora enquadrada nessa sistemática. Não se trata de transferência de dinheiro da Receita Federal ao comprador nem de crédito pessoal liberado após a aquisição.
A eventual redução do custo tributário pode influenciar o preço final, mas não existe garantia de que o vendedor repassará integralmente o benefício. Uma pessoa física que vende ocasionalmente um terreno e não se enquadra como contribuinte do IBS e da CBS tampouco pode aplicar o redutor como se tivesse imposto a recolher.
Para comprovar o enquadramento, a empresa deve manter a aprovação municipal, o registro do parcelamento, a identificação do lote e os controles que demonstram não ter utilizado o redutor anteriormente. Em condomínios de lotes, também é necessário conferir a destinação residencial. A utilização da dedução depende dessas condições legais, e não apenas da descrição comercial do empreendimento.
Como calcular o abatimento de R$ 30 mil na venda de um lote?
Considere um lote residencial vendido por R$ 180 mil por empresa sujeita ao regime regular, com redutor de ajuste de R$ 80 mil. Usando os valores originais da lei, apenas para exemplificar, a primeira dedução reduz a base a R$ 100 mil. Em seguida, o redutor social de R$ 30 mil diminui a base tributável para R$ 70 mil.
Se a alíquota conjunta hipotética, já após as reduções legalmente aplicáveis, fosse de 5%, o cálculo ilustrativo resultaria em R$ 3,5 mil. Sem o redutor social, a mesma alíquota aplicada à base de R$ 100 mil produziria R$ 5 mil. A diferença seria de R$ 1,5 mil em tributos, não de R$ 30 mil no preço do lote.
Esses percentuais são apenas exemplos matemáticos, não alíquotas oficiais de 2027. A legislação prevê redução de 50% das alíquotas nas vendas imobiliárias do regime regular, enquanto o valor efetivamente aplicável depende das etapas de implantação.
Os R$ 30 mil serão corrigidos pela inflação?
Sim. O artigo 259 determina atualização mensal pelo IPCA, ou índice que venha a substituí-lo, desde a publicação da LC 214/2025. Portanto, R$ 30 mil é o montante original usado como referência legal, e não necessariamente o valor nominal que será aplicado na data de uma futura operação.
O Decreto nº 12.955/2026 prevê divulgação dos valores atualizados conforme ato conjunto das administrações responsáveis. Empresas precisarão observar o valor vigente e documentar o cálculo, evitando reproduzir indefinidamente o número original em contratos e sistemas fiscais.
Lotes vendidos a prazo podem usar o redutor social?
Sim, nas operações que cumprirem os requisitos do regime regular. O artigo 262 prevê que, no parcelamento do solo, IBS e CBS sejam devidos a cada pagamento recebido. Tanto o redutor de ajuste quanto o redutor social, quando cabíveis, devem ser distribuídos proporcionalmente ao valor total da unidade imobiliária.
A regra alcança também contratos de lotes residenciais cujo pagamento começou antes de 1º de janeiro de 2027. Nesse caso, a proporção considera inclusive parcelas antigas para distribuir corretamente o redutor, sem significar incidência retroativa dos novos tributos sobre pagamentos realizados antes da etapa de cobrança correspondente.
Por que algumas loteadoras não poderão usar os R$ 30 mil?
A maior ressalva está no artigo 486 da LC 214/2025, atualizado pela LC 227/2026. Empreendimentos de parcelamento do solo cujo pedido de registro tenha sido efetivado antes de 1º de janeiro de 2029 poderão, atendidos os requisitos legais, optar por regime transitório com recolhimento equivalente a 3,65% da receita bruta recebida.
A escolha desse regime impede expressamente a dedução do redutor social e do redutor de ajuste. Assim, não é correto afirmar que toda venda feita por loteadora terá simultaneamente o abatimento de R$ 30 mil e a tributação opcional de 3,65%: essas sistemáticas são alternativas, não benefícios cumulativos.
O benefício é diferente dos R$ 100 mil para imóveis novos?
Sim. A mesma lei prevê redutor social original de R$ 100 mil na alienação de imóvel residencial novo, como uma unidade habitacional não utilizada, e de R$ 30 mil na venda de lote residencial. As hipóteses têm definições próprias e não autorizam somar os dois valores indiscriminadamente sobre uma única operação.
Nos loteamentos realizados por contrato de parceria, a dedução deve ser distribuída proporcionalmente à participação de cada parceiro. Antes de concluir uma simulação tributária, loteadoras e compradores devem conferir o enquadramento residencial, a documentação do parcelamento, o uso anterior do redutor, a sistemática de recolhimento e os valores atualizados pelo IPCA.
Fontes oficiais consultadas
2. Presidência da República — Lei Complementar nº 227/2026, alterações na Reforma Tributária
3. Presidência da República — Decreto nº 12.955/2026, especialmente arts. 376 e 380
4. Presidência da República — Lei nº 6.766/1979, parcelamento do solo urbano
5. Presidência da República — Código Civil, art. 1.358-A, condomínio de lotes
6. Secretaria Municipal da Fazenda de Salvador — Reforma Tributária: regras para loteadoras
Esta reportagem possui caráter informativo e considera a legislação e as fontes oficiais consultadas na data da publicação desta matéria. A aplicação do redutor exige verificar as condições legais, a tributação escolhida para o empreendimento e os valores atualizados pelas autoridades competentes.