

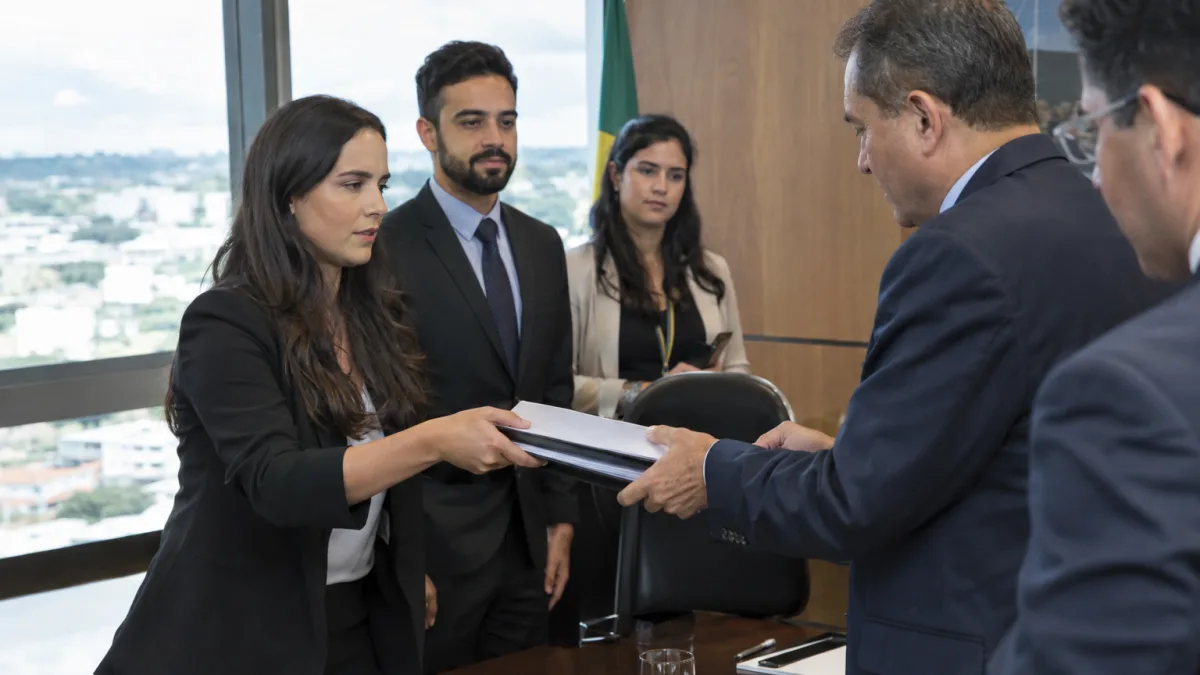
BRASÍLIA/DF — O Senado Federal recebeu na terça-feira (10 de novembro) o acórdão do Tribunal de Contas da União (TCU) que apresenta o cálculo de 11,3% para a alíquota de referência da Contribuição sobre Bens e Serviços (CBS) em 2027. O documento foi entregue pelo presidente do TCU, ministro Vital do Rêgo, ao presidente do Senado, Davi Alcolumbre. Agora, cabe ao Senado examinar os estudos e definir o percentual por meio de resolução até 15 de dezembro de 2026.
O cálculo não significa que os 11,3% estejam definitivamente fixados. A tributação aplicada dependerá das regras de transição e do regime de cada operação.
O que aconteceu na entrega do acórdão do TCU ao Senado?
O encontro ocorreu em Brasília em 10 de novembro, após o Plenário do TCU ter aprovado o cálculo em sessão extraordinária de 28 de outubro. Segundo o comunicado oficial do Senado, a reunião contou ainda com Renan Calheiros, presidente da Comissão de Assuntos Econômicos (CAE), Eduardo Braga, relator da reforma tributária no Senado e responsável pela relatoria do projeto de resolução, e Omar Aziz.
O TCU ofereceu apoio técnico às audiências públicas que poderão examinar os fundamentos do cálculo.
A alíquota de 11,3% da CBS já está aprovada para 2027?
Não. O percentual de 11,3% foi calculado e aprovado pelo TCU como referência técnica; a fixação da alíquota de referência compete ao Senado Federal. A Lei Complementar nº 214/2025 estabelece o procedimento para essa definição na transição para o novo sistema.
A referência não corresponde à carga efetiva de todos os produtos e serviços, pois há créditos, regimes diferenciados e regras específicas para o Simples Nacional.
Até quando o Senado precisa definir a CBS para 2027?
O prazo indicado pelo TCU e pela Agência Senado é 15 de dezembro de 2026. A tramitação passa pela análise do documento recebido, discussão técnica e apreciação da resolução que fixará a alíquota de referência.
Conforme a comunicação oficial da Comissão de Assuntos Econômicos, se não houver resolução aprovada no prazo legal, prevalecerá o percentual calculado pelo TCU, na forma prevista para a transição.
Como o TCU chegou ao cálculo de 11,3%?
O tribunal informou que o trabalho foi conduzido em parceria técnica com a Receita Federal e o Ministério da Fazenda. O objetivo foi obter uma alíquota de referência capaz de preservar, de forma agregada, a arrecadação federal ligada aos tributos substituídos pela CBS, e não simplesmente escolher um percentual arbitrário.
Na análise foram utilizados dados de arrecadação de 2012 a 2021. Os auditores avaliaram 17 módulos de cálculo apresentados pela Receita e desenvolveram uma ferramenta própria, chamada César, para reproduzir resultados, testar hipóteses e conferir a metodologia. O exame incluiu ajustes relacionados à Zona Franca de Manaus e aos efeitos estimados de redução da sonegação.
O processo no TCU é o TC 006.529/2026-7.
A CBS cobrada em 2027 será de 11,3% ou de 11,2%?
A LC 214/2025 determina, como regra de transição para 2027 e 2028, que a alíquota da CBS fixada nos termos do artigo 14 seja reduzida em 0,1 ponto percentual, ressalvadas as exceções legais, como as regras próprias aplicáveis a determinados combustíveis. Se a referência de 11,3% vier a ser efetivamente adotada e aplicada à operação sujeita à regra geral, o ajuste aritmético corresponde a 11,2% nesse período.
Esse exemplo não é um anúncio de alíquota já consolidada pelo Senado, nem vale indiscriminadamente para todas as atividades. Serviços e produtos sujeitos a reduções legais podem ter percentuais próprios; outras operações seguem regimes específicos. O correto é separar o índice de referência, a redução transitória e a tributação efetiva de cada caso.
A CBS de 11,3% inclui o IBS?
Não. A CBS é o novo tributo de competência federal. O Imposto sobre Bens e Serviços (IBS) é de competência compartilhada entre estados, municípios e Distrito Federal. Os 11,3% discutidos pelo Senado dizem respeito somente à contribuição federal e não representam a soma das alíquotas do chamado IVA dual.
Em 2027 e 2028, o IBS está previsto com alíquota transitória de 0,1%, enquanto a substituição gradual de ICMS e ISS pelo imposto ocorrerá de 2029 a 2032, com conclusão em 2033. Portanto, a referência da CBS não é a alíquota final do IVA dual.
Por que a alíquota proposta é maior que os 9,21% debatidos anteriormente?
Antes do cálculo aprovado pelo TCU, o Senado discutia projeções que consideravam uma referência de 9,21% para a CBS. A análise técnica posterior chegou a 11,3% após exame de dados e premissas, o que motivou questionamentos e pedidos de aprofundamento do debate na CAE.
A diferença entre estimativas não permite concluir, isoladamente, que a carga tributária de todas as empresas aumentará na mesma proporção. A arrecadação a preservar, o aproveitamento de créditos, o universo de operações beneficiadas e os regimes de tributação influenciam a apuração. Por isso, o exame do Senado inclui não apenas o número final, mas os fundamentos metodológicos que o produziram.
O que muda para empresas e contadores em janeiro de 2027?
A CBS substitui PIS e Cofins no calendário previsto para 2027, enquanto o IBS mantém a etapa transitória. Para os contribuintes, a preparação envolve revisar documentos fiscais eletrônicos, identificar o regime aplicável e conferir classificações tributárias e sistemas de apuração. O percentual de referência informado pelo TCU serve ao planejamento, mas a configuração definitiva deve acompanhar o ato do Senado e a regulamentação aplicável.
Não se deve simplesmente adicionar 11,3% aos preços atuais: a CBS substitui tributos existentes e a carga efetiva exige considerar créditos, regimes e regras de transição.
O que acontece agora com a decisão do Senado?
A próxima etapa é o processamento do documento no Senado e o debate sobre a resolução que definirá a referência para 2027. A Comissão de Assuntos Econômicos já havia discutido a realização de audiência pública sobre os números e os impactos da alíquota calculada pelo TCU.
Até a publicação da resolução, a referência de 11,3% deve ser apresentada como resultado do cálculo técnico aprovado pelo tribunal, e não como percentual definitivo de cobrança. O prazo de 15 de dezembro será o marco para acompanhar a definição da CBS, sem confundi-la com a futura alíquota de referência do IBS ou com os regimes especiais previstos na lei.
Fontes oficiais consultadas:
1. Senado Federal — Senado recebe acórdão do TCU que propõe alíquota de 11,3% para a CBS, 10/11/2026
6. Receita Federal — Entenda a Reforma Tributária do Consumo e o cronograma da CBS e do IBS
Esta reportagem tem caráter informativo e considera a legislação e as fontes oficiais consultadas na data da reportagem. O índice de 11,3% é uma referência técnica apresentada ao Senado, não uma alíquota definitiva aplicável a toda operação; a tributação efetiva depende da resolução pertinente, das regras de transição e do enquadramento de cada contribuinte.
